この記事が想定している方
副業や投資の収入があり、会社設立を考えるなかで「税理士に頼むべきか」「誰に何を相談すればよいか」で迷っている会社員の方に向けた記事です。
税理士への依頼は義務ではありません。ただし、法人税の申告は個人の確定申告とはまったく別物です。本業のかたわらでどこまで自分でできるかを、時間と費用の交換として考えます。
このページは「会社設立 節税 税理士」の入口です。各見出しの末尾から、詳しく扱った記事へ進めます。報酬の相場のように出典を確認できない金額は、この記事では書いていません。
会社設立に税理士は必要か
会社設立をしたら税理士に頼まなければならない、という決まりはありません。法人の申告を自分で行うこともできます。依頼するかどうかは、納税者の判断です。
ただし、法人税の申告は個人の確定申告とはまったく別物です。決算書を作り、別表と呼ばれる書類を作成し、法人税・地方法人税の申告を税務署に、法人住民税・法人事業税の申告を都道府県と市区町村に行います。国税庁の案内によれば、法人税の申告期限は原則として事業年度終了の日の翌日から2か月以内です。この作業が、会社設立をした年から毎年続きます。
必要かどうかは、時間と費用の交換として考えるのが実態に近いと思います。費用を払えば時間が空き、自分でやれば費用は浮きます。サラリーマンは平日の時間が取りにくく、本業の繁忙期と決算が重なることもあります。その制約をどう扱うかが判断の中心になります。
会社設立をして節税を狙う場合でも、この作業は必ず発生します。依頼するなら費用、自分でやるなら時間。どちらを払うのかを、会社設立の前に決めておいてください。
もう一つの見方として、税理士に頼む価値がもっとも高いのは、申告書の作成そのものより節税の設計の部分です。役員報酬をいくらにするか、法人に利益を残すか個人で受け取るか。サラリーマンの場合は本業の給与と社会保険の合算が絡むため、この設計が節税の結果を左右します。申告は自分で行い、設計の段階だけ相談するという使い方もあり得ます。
詳しく会社設立に税理士は要るのか。会社員が自分でできる範囲を見極める税理士が要るかどうかを、会社員が自分でできる範囲から見極めています。
出典税理士に関する情報 (国税庁/2026年10月17日確認)
税理士なしでできる範囲
税理士なしで進める場合に、自分で行うことになる作業を整理します。会社設立の直後には、国税庁が案内している新設法人の届出書類の提出もあります。青色申告の承認申請のように期限のあるものも含まれます。
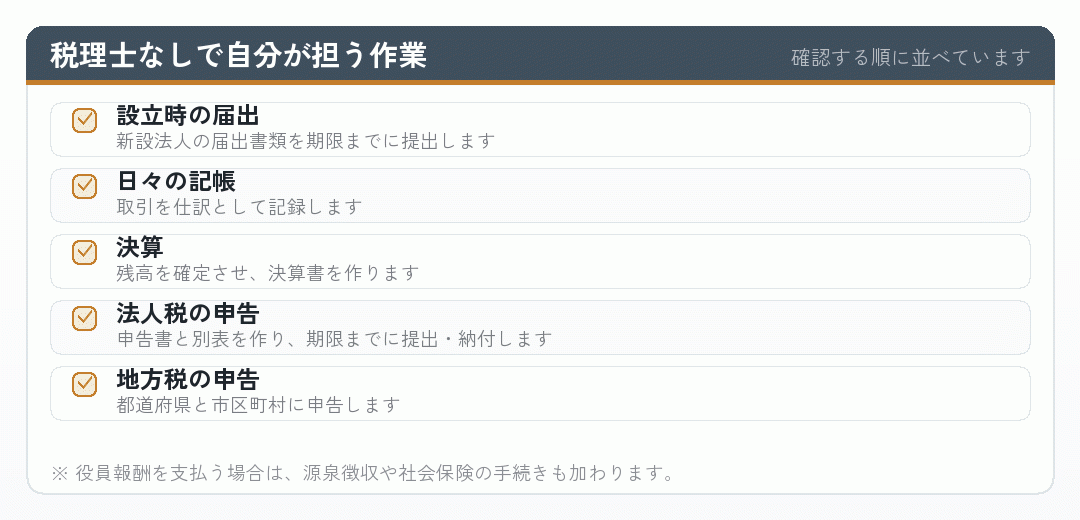
判断が必要な部分は残ります。経費として計上できるか、減価償却をどうするか、会計上の利益と税務上の所得の差をどう調整するか。判断を誤れば申告の内容が変わり、あとから修正の手間が生じます。
進め方としては、最初の一年だけ依頼し、作られた申告書を参考に翌年以降は自分で作るという方法もあります。逆に、最初は自分でやり、手に負えないと分かった時点で依頼する方法もありますが、期限が迫ってからでは引き受けてもらえないこともあります。
サラリーマンの場合は、本業の年末調整とは別に、法人から役員報酬を受け取れば個人の確定申告も必要になります。法人と個人の申告が二本立てになることも、自分でやるかどうかの判断材料にしてください。
詳しく会社設立に税理士は要るのか。会社員が自分でできる範囲を見極める自分で申告する場合に必要なことと、判断の手順を整理しています。
出典No.5100 新設法人の届出書類 (国税庁/2026年10月17日確認)
税理士費用・報酬の考え方
税理士の費用や報酬の相場を知りたい方は多いと思います。ただ、この記事では金額の目安は示しません。依頼する範囲、取引の量、事業の内容、依頼先によって大きく変わり、一般化できる出典が確認できないためです。実際の金額は、見積もりを取って確かめてください。
費用を比べるときに見るべきは、何が含まれているかです。決算と申告だけを依頼するのか、記帳の代行も含むのか、日常の相談ができる顧問契約なのか。年末調整、給与計算、税務調査への対応が含まれるかどうかでも、実際の費用感が変わります。含まれるものより、含まれないものを聞くほうが実態が分かります。
会社設立の手数料が無料や割引になるという提案もあります。その多くは顧問契約を結ぶことが条件になっています。設立時の費用は抑えられても、その後の顧問料が発生しますので、設立費用と数年分の顧問料を合わせた総額で比べてください。契約期間と解約の条件も書面で確認しておくと安心です。
税理士費用は、会社設立による節税額から差し引く固定費です。法人住民税の均等割も、総務省の資料で標準税率を確認すると、資本金等の額が1千万円以下で従業者数が50人以下の場合に年7万円で、赤字でもかかります。サラリーマンが節税を目的に会社設立をするなら、これらを差し引いても効果が残るかで判断してください。
費用を抑えたい場合は、記帳を自分で行い、資料を整理して渡すことで作業量を減らせます。ただし、費用を絞りすぎて処理を誤れば、節税どころか修正の手間と費用が生じます。無理に削るより、節税額が費用を十分に上回っているかを見るほうが本質的です。
詳しく税理士とどう付き合うか。会社設立後に自分でやる部分を決める費用を抑える工夫と、その限界を整理しています。
出典地方税制度|法人住民税 (総務省/2026年10月17日確認)
司法書士・社会保険労務士との役割の違い
会社設立の前後には、税のほかに登記と社会保険の手続きがあります。それぞれ担当する専門家が違いますので、誰に何を頼めるのかを整理しておきます。
| 手続き | 主に担う専門家 | 内容 |
|---|---|---|
| 設立の登記 | 司法書士 | 法務局への会社設立の登記申請を代理します |
| 税務の申告・届出 | 税理士 | 法人税などの申告や税務書類の作成を行います |
| 社会保険の手続き | 社会保険労務士 | 年金事務所への届出などを扱います |
※ いずれも本人が自分で行うこともできます。事務所によっては提携先を紹介する形になります。
法務局の案内では、会社・法人に関する登記の申請手続を代理して行う専門家は司法書士とされています。株式会社の場合は、登記の前に公証人による定款の認証も必要です。
社会保険の手続きは、社会保険労務士の業務範囲にあたる部分があります。日本年金機構の案内によれば、法人が適用事業所になったときの新規適用の届出は事業主が事実発生から5日以内に提出し、会社員が役員報酬を受け取って二つの事業所で被保険者になったときの二以上事業所勤務届は、被保険者本人が10日以内に提出することとされています。
サラリーマンが会社設立をする場合、登記は一度きりですが、税務と社会保険は毎年続きます。役員報酬を変えれば社会保険の届出が必要になることもあり、本業の勤務先側の手続きとも関わります。設立の手続きだけでなく、その後に続く届出まで含めて、どこを自分で行い、どこを専門家に頼むかを決めておいてください。
税理士事務所によっては、登記や社会保険の手続きを提携先に紹介する形を取っています。誰が何を、いつまでに行うのかを依頼の前に確認してください。担当が決まっていないと、届出が後回しになります。
出典商業・法人登記申請手続 (法務局/2026年10月17日確認)
税理士に相談するタイミング
相談するなら、会社設立の前が適しています。設立の段階で決めることのなかに、あとから変えにくいものがあるためです。
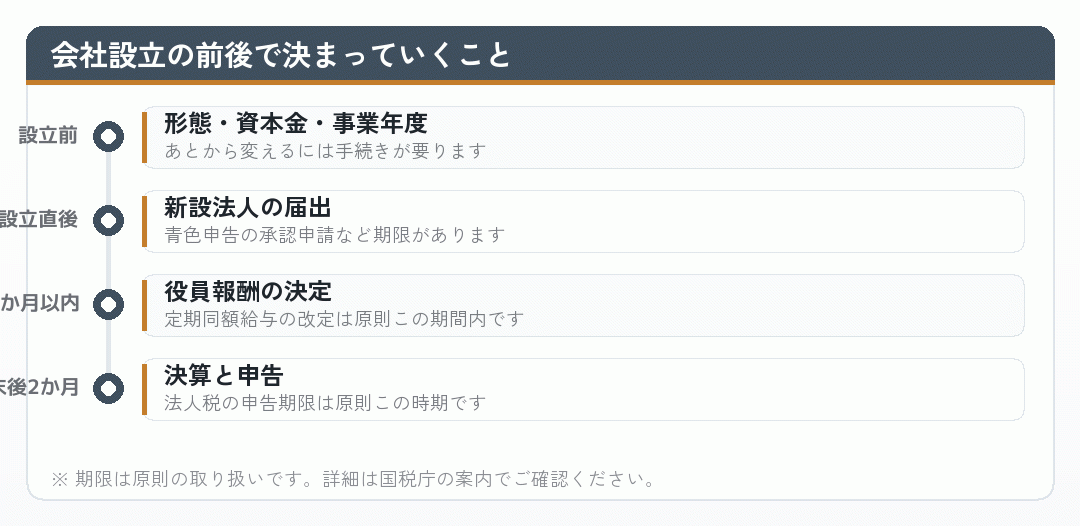
とくに役員報酬は重要です。国税庁が示すところによれば、定期同額給与は毎月同額で支給するもので、改定できるのは原則として会計期間開始の日から3か月を経過する日までです。一度決めたら、原則としてその事業年度のあいだは動かせません。会社員の場合は本業の給与と合算されるため、税と社会保険料の両方を見て決める必要があります。
設立前に相談すれば、そもそも会社設立をすべきかどうかについても意見をもらえます。数字を見て「いまは個人のままがよい」という助言を受けることもあります。設立ありきで相談に行かないでください。
相談の際に依頼したいのは、社会保険料を含めた試算です。税額だけを比べると法人が有利に見えても、役員報酬を本業と合算した保険料を足すと逆転することがあります。報酬額を三通りほど置いた比較を頼むと、節税の効果がどちらの方向で出るのかが分かりやすくなります。
詳しく税理士をどう選ぶか。会社設立を相談する前に用意する質問設立前に聞いておくことと、相談に持っていくものを整理しています。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年10月17日確認)
無料相談の使い方
初回の相談を無料で受け付けている税理士事務所は多くあります。日本税理士会連合会のサイトにも、税理士に相談する方法や税理士会の相談会を案内するページがあります。無料相談の条件や内容は相談先によって違いますので、事前に確認してください。
無料相談を有効に使うには、資料を揃えてから行くことです。持たずに行けば、制度の一般的な説明で時間が終わります。
- 本業の源泉徴収票(直近のもの)
- 副業の収支の記録、直近の確定申告書(提出している場合)
- 資産の一覧(不動産や有価証券を法人で持つ予定がある場合)
- 就業規則の副業・役員兼務に関する条文
- 会社設立で実現したいことを書いたメモ
源泉徴収票がないと、役員報酬の設計について具体的な話ができません。就業規則の条文は、会社設立ができる立場かを確かめるためです。公務員の方は、国家公務員法および地方公務員法により営利企業の役員兼業が原則として禁止されています。
そして、複数の事務所に同じ質問をしてみてください。比べる対象がなければ、提示された条件が妥当かどうかも判断できません。サラリーマンとして時間が限られる以上、聞くことを紙に書いて持参し、聞いた内容はその日のうちにメモに残しておくと、あとで比べやすくなります。
詳しく税理士をどう選ぶか。会社設立を相談する前に用意する質問相談の場で使える具体的な質問を、目的別に示しています。
出典税理士情報検索サイト (日本税理士会連合会/2026年10月17日確認)
税理士の選び方
「おすすめの税理士」を探す前に、何で選ぶかを決めておくと迷いません。サラリーマンにとって最も重要なのは、会社員が法人を持つという前提を理解しているかです。
確かめ方は簡単です。本業の給与があることを伝えたうえで、「役員報酬を取ると、給与所得控除はそれぞれで使えますか」と聞いてみてください。給与所得控除は本業と法人の給与を合算して計算され、二回適用されるわけではありません。国税庁のページで確認すると、給与等の収入金額が850万円を超える場合の控除額は195万円が上限です。この点を明確に説明できる相手であれば、前提を理解していると考えられます。
社会保険の手続きを誰が担当するか、会社員のまま法人を持っている顧問先を扱った経験があるか、そして「いまは設立しないほうがよい」と言ってくれるか。こうした質問への答えの具体性も、判断材料になります。節税の話ばかりが前面に出る相手より、数字を見てから話す相手を選んでください。
節税の提案が出てきたら、その要件まで説明してもらってください。社宅や出張日当のように法人ならではの節税策にも、規程や記録といった要件があります。要件の説明がないまま節税額だけを示す相手より、できないことをできないと言う相手のほうが、サラリーマンの法人には向いています。
候補を探すときは、日本税理士会連合会の税理士情報検索サイトで、全国の税理士・税理士法人の氏名や事務所の所在地を検索できます。地域で候補を絞ってから、無料相談で比べるという進め方もあります。
詳しく税理士をどう選ぶか。会社設立を相談する前に用意する質問会社員の前提、社会保険、経験、費用について確かめる質問を用意しています。
出典日本税理士会連合会公式ページ (日本税理士会連合会/2026年10月17日確認)
会社設立後の税理士との付き合い方
税理士に依頼すれば全部やってもらえる、というわけではありません。会社設立のあとも、自分に残る作業があります。
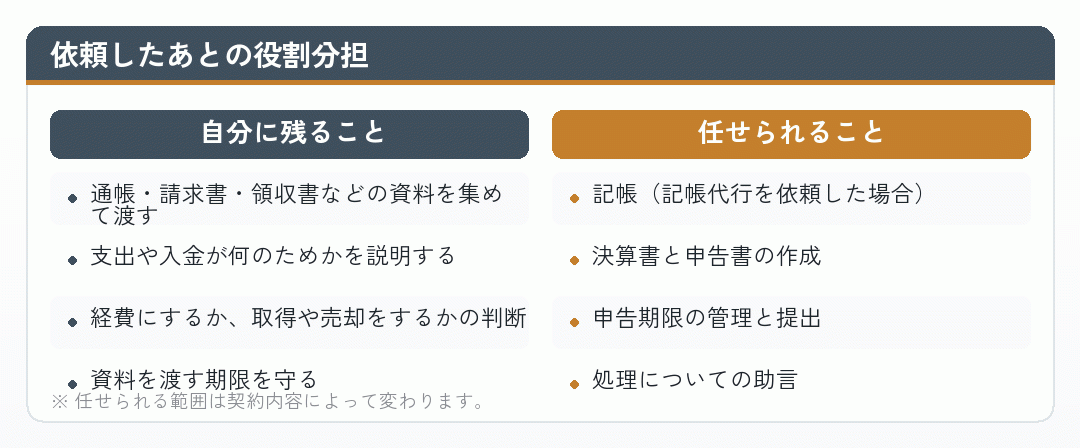
実務でいちばん大切なのは、法人の資金と個人の資金を分けることです。国税庁は役員等に対する経済的利益について考え方を示しており、法人の資金を個人が使えば、役員への給与や貸付けとして扱われることがあります。法人の入出金は法人名義の口座に集約してください。区別ができていないと、税理士の側でも処理ができず、確認のやり取りが増えます。
判断は実行する前に相談するのが基本です。不動産や有価証券の取得、法人から個人へ資金を移す方法などは、あとから処理を変えられないことがあります。依頼先が合わないと感じたら変えることもできますが、引き継ぎの手間を考えると、決算が終わった直後が適しています。
会社設立から年数がたつと、事業の内容や本業の状況が変わり、節税の設計を見直す場面が出てきます。年に一度、決算のあとに役員報酬や依頼の範囲を見直す機会を設けておくと、固定費に見合う節税ができているかを確かめられます。
詳しく税理士とどう付き合うか。会社設立後に自分でやる部分を決める会社設立後に自分でやる部分と、税理士に任せる部分の分け方を整理しています。
出典No.5202 役員等に対する経済的利益 (国税庁/2026年10月17日確認)
相談は設立の前に、本業の給与を伝えて
会社設立に税理士は必須ではありません。ただ、法人の決算と申告は毎年続き、判断が必要な場面も多くあります。本業のあるサラリーマンにとっては、時間を買うという判断にも十分な合理性があります。
相談するなら、事業年度・資本金・役員報酬が決まってしまう前が適しています。そして、本業の給与があることを必ず伝えてください。伝えなければ、独立した人を前提とした試算が返ってきます。
就業規則で役員兼務が認められているかを確かめたうえで、源泉徴収票と副業の収支を持って相談してください。費用は見積もりを取り、含まれる範囲を書面で確認して比べてください。