この記事が想定している方
不動産や有価証券などの資産を持つ会社員の方で、「法人にすると相続税の節税になる」と聞き、会社設立を相続対策として検討している方に向けた記事です。ご自身の資産だけでなく、親の資産の承継を考えている場面も含みます。
先に結論の方向を申し上げると、会社設立をしても相続税がかからなくなるわけではありません。相続の対象が、不動産などの資産そのものから、その法人の株式や持分に変わるだけです。その評価がどうなるかで、効果があるかどうかが決まります。
この記事では全体を順に整理し、詳しい内容はそれぞれの記事に案内します。相続税の計算は複雑ですので、実際の判断は必ず税理士にご相談ください。
会社設立で相続税が減ると言われる仕組み
個人が不動産を持っていれば、相続の対象はその不動産です。法人が不動産を持っていれば、相続の対象はその法人の株式や持分になります。不動産そのものは法人のものですので、個人の相続財産には含まれません。
「法人には相続税がかからない」という表現を見かけることがありますが、法人そのものに相続が生じないというだけです。株式や持分を持つ個人が亡くなれば、それが相続財産になります。相続税から逃れられるわけではなく、評価する対象が変わるということです。
相続税は、国税庁の速算表で税率が10%から55%まで段階的に上がる仕組みです。計算は、課税遺産総額を法定相続分で按分した金額に税率を当てはめて総額を出す流れで、実際に取得した財産に直接税率を掛けるものではありません。財産の評価額が変われば、適用される税率の段階も変わります。
相続税の節税を目的として会社設立を勧められた場合も、この前提を確認してください。サラリーマンの方は、まずご自身や親の資産の内訳を書き出し、どれが個人のままで、どれを法人に入れる想定なのかを整理すると、話が具体的になります。
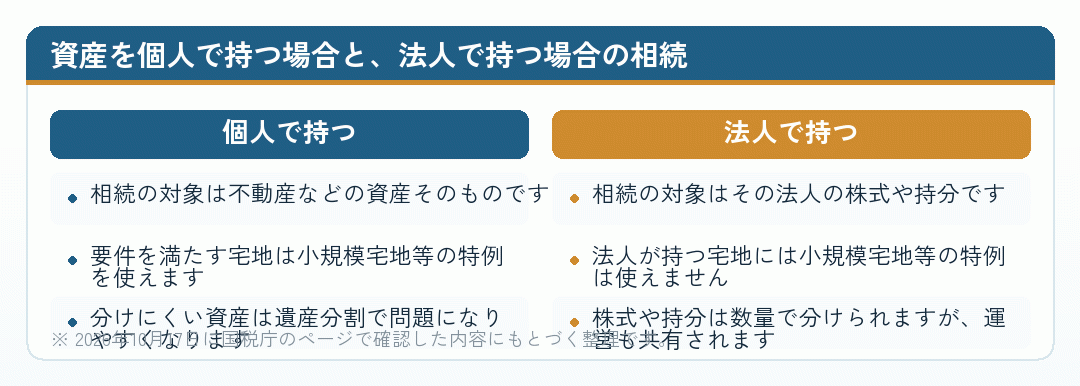
詳しく会社設立で相続税が減る仕組み。評価が変わるだけという前提から評価が変わるだけという前提から、相続の対象と特例の関係を整理しています。
出典No.4155 相続税の税率 (国税庁/2026年10月17日確認)
法人の株式はどう評価されるか
会社設立でつくる法人の株式は、上場していませんので「取引相場のない株式」として評価されます。国税庁の案内では、相続した人が同族株主等かどうかで評価方式が分かれ、同族株主等であれば会社の規模に応じた原則的評価方式が用いられます。
| 区分 | 評価の方法 |
|---|---|
| 大会社 | 類似業種比準方式(配当・利益・純資産の三要素で類似業種の株価と比べます) |
| 中会社 | 類似業種比準方式と純資産価額方式の併用 |
| 小会社 | 純資産価額方式(資産と負債を相続税評価に洗い替え、評価差額に対する法人税額等相当額を差し引きます) |
| 土地保有特定会社・株式等保有特定会社・開業後3年未満の会社など | 原則として純資産価額方式 |
会社規模は総資産価額・従業員数・取引金額で判定します。同族株主以外が取得した株式は配当還元方式で評価します。
サラリーマンが資産を持たせるためにつくる法人は、規模が小さく、資産の多くが土地や株式であることが多いはずです。その場合、純資産価額方式が中心になり、法人が持つ不動産の評価がそのまま株式の評価に反映されやすくなります。法人にすれば自動的に評価が下がる、ということではありません。
純資産価額方式では、借入金などの負債が差し引かれ、評価差額に対する法人税額等相当額も控除されます。ただし、いずれも計算方法が細かく定められています。開業後3年未満の会社が原則として純資産価額方式とされる点も含め、会社設立の前に税理士に試算を依頼してください。
評価の試算がないまま進めるのは避けてください。会社設立の前に数字を出してもらえば、節税の効果があるかどうかを確かめられます。試算のない提案は、根拠のない提案です。
詳しく会社設立で相続税が減る仕組み。評価が変わるだけという前提から評価が下がる場合の要因と、評価だけを目的にした形の危うさを扱っています。
出典No.4638 取引相場のない株式の評価 (国税庁/2026年10月17日確認)
役員報酬で資産を移すという方法
資産を法人に入れ、そこから生じる収益を家族に役員報酬として支払う。毎年少しずつ資産を家族に移していくという考え方です。法人の側では、定期同額給与などの要件を満たせば損金になります。贈与と違い、出す側の法人の所得が減る点が特徴です。
ただし、条件が三つあります。一つめは職務の実態です。国税庁は役員給与について、不相当に高額な部分は損金にならないとしており、職務の内容や法人の収益の状況などが考慮されます。名前だけの役員に報酬を払っても認められない可能性があります。
二つめは社会保険です。法人は役員一人でも適用事業所になり、報酬を受け取る家族は被保険者になります。配偶者であれば扶養から外れる可能性があり、法人の側も保険料を負担します。三つめは受け取る側の税負担です。役員報酬は給与所得として所得税と住民税の対象になります。
比べる相手は贈与です。国税庁の案内では、暦年課税の贈与税は1年間の贈与の合計から基礎控除110万円を差し引いた残りにかかります。なお、法人から財産をもらった場合は贈与税ではなく所得税がかかるとされています。どちらが有利かは、法人の所得、家族の他の所得、社会保険の状況で変わりますので、世帯全体の手取りで比べてください。
会社員が自分自身に報酬を払う場合も、本業ですでに社会保険に加入していれば、二つの事業所で被保険者となります。家族を何人も役員にする設計を勧められることがありますが、その人数分の保険料が生じます。節税額だけでなく、保険料の総額を計算してから決めてください。
詳しく役員報酬で資産を移す。会社設立を使った相続対策の実際と限界役員報酬で資産を移す方法の三つの条件と、退職金という選択肢、向かない場合を扱っています。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年10月17日確認)
家族と承継をどう設計するか
相続対策としての会社設立では、誰が出資するかが中心的な論点になります。出資した人が株主(株式会社)または社員(合同会社)になり、その株式や持分が将来の相続の対象になるためです。
設立の時点で配偶者や子を出資者に含めておけば、その分は最初からその人のものになります。いったん自分ひとりで出資して、あとから持分を移せば、その時点で贈与または譲渡として扱われます。ただし、子の名義で出資しながら実際の資金を親が出せば、贈与とみなされる可能性があります。資金の出どころまで含めて設計する必要があります。
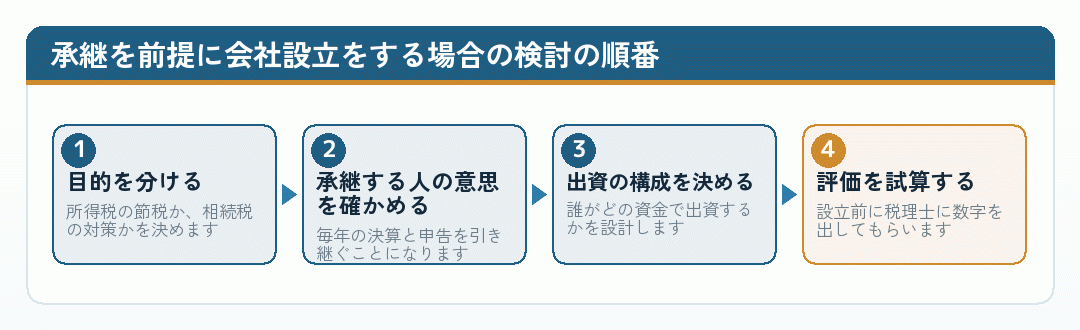
合同会社では持分の譲渡に他の社員の承諾が必要です。所得税の節税のために法人に利益を残す設計をすれば法人の価値が上がり、相続の観点ではその分が評価の対象になります。二つの「節税」は両立するとは限りません。
サラリーマンの家庭で承継を考える場合、引き継ぐ子も本業を持っていることが多いはずです。毎年の決算と申告を誰が担うのか、運営の負担が現実的かを、会社設立の前に本人と話しておいてください。節税額より、引き継げる形かどうかのほうが重要な場合があります。
詳しく会社設立と家族・承継の話。相続対策として語られる部分を分けて考える家族を役員にする場合と、持分や株式を誰が持つかを、所得税と相続税に分けて整理しています。
出典No.4402 贈与税がかかる場合 (国税庁/2026年10月17日確認)
相続税対策の会社設立に目安はあるか
「資産がいくらあれば会社設立で相続対策をすべきか」という目安を探す方は多いと思います。ただ、当サイトでは一律の金額を示しません。効果があるかどうかは、資産の総額ではなく、評価の比較、家族の構成、特例の適用の有無で決まるためです。
相続税の総額は、課税遺産総額を民法に定める法定相続分で各相続人に按分して計算します。同じ資産額でも、相続人が何人で、誰が相続するかによって税額が変わります。さらに、小規模宅地等の特例が使えるかどうかで評価額が大きく動きます。
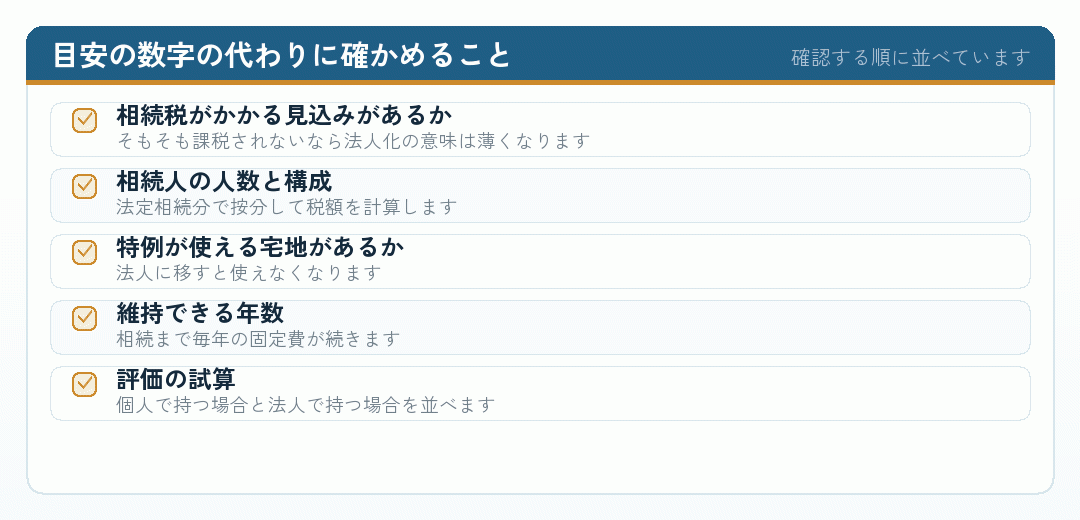
サラリーマンとして本業がある方の場合、まず所得税の節税が動機になることが多く、相続の話は資産が一定の規模に達してからの検討になるのが自然です。目安の数字を見かけたら、その前提が何かを確かめてください。
会社員の方が親の資産について考える場合も同じです。親の資産の内訳と家族の構成を確認したうえで、会社設立が候補に入るかどうかを税理士と一緒に判断してください。
出典No.4132 相続人の範囲と法定相続分 (国税庁/2026年10月17日確認)
小規模宅地等の特例との関係
会社設立による相続対策で、必ず確認しておきたいのが小規模宅地等の特例です。国税庁の案内では、個人が相続または遺贈で取得した財産のうち、相続開始の直前に被相続人などの事業や居住に使われていた宅地等について、一定の面積までの部分の評価額を減額できるとされています。
| 区分 | 限度面積 | 減額される割合 |
|---|---|---|
| 特定事業用宅地等 | 400㎡ | 80% |
| 特定同族会社事業用宅地等 | 400㎡ | 80% |
| 特定居住用宅地等 | 330㎡ | 80% |
| 貸付事業用宅地等 | 200㎡ | 50% |
貸付事業用宅地等を選ぶ場合は、他の区分と合わせた面積の調整計算があります。申告書への記載と書類の添付が必要です。
この特例は、個人が取得した宅地等に適用されるものです。宅地を法人に移せば、その宅地には特例を使えなくなります。特例が使える資産を持っている場合、法人化がかえって不利になることがあります。賃貸用の宅地も貸付事業用宅地等として対象になりうる点に注意してください。
特例の要件は細かく、宅地の用途、取得する人、申告書への記載と書類の添付、原則として申告期限までに遺産が分割されていることなど、複数の条件があります。相続人が複数いる場合は、適用する宅地の選択に全員の同意も必要です。一つでも欠ければ適用されませんので、会社設立の前に、どの宅地にどの区分が当てはまりうるかを税理士に確認してください。
サラリーマンが自宅の土地を持っている場合、その宅地が特定居住用宅地等に当てはまりうるかも確認しておいてください。会社員の方が資産を法人にまとめる計画を立てるときは、自宅と賃貸用の宅地を分けて、特例を失う影響を先に見積もるのが安全です。
出典No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例) (国税庁/2026年10月17日確認)
相続対策の会社設立が裏目に出るとき
相続対策は数十年先を見据えた話です。その間に、資産の構成も、家族の状況も、制度も変わります。設立時の試算が合わなくなる場面を先に知っておけば、備えられます。
- 資産の構成が変わる:不動産を売却して現金や有価証券に置き換えると、適用される評価の方法が変わりえます
- 承継する人がいない:引き継いだ人が運営できなければ解散することになり、費用と課税が生じます
- 維持費が積み上がる:均等割は赤字でも毎年かかり、相続までの年数分だけ累計が増えます
- 実体を示せなくなる:記録が途切れると、法人が何をしていたかを説明できなくなります
維持費の基準になる法人住民税の均等割は、総務省の資料で標準税率を確認すると、資本金等の額が1千万円以下で従業者数が50人以下の場合、年7万円です。これに決算と申告の費用が加わり、相続まで毎年続きます。維持費は確実に出ていく一方、節税額は将来の見込みです。
サラリーマンの方は、本業の給与から維持費を払っているうちは負担を実感しにくくなります。節税額の見込みと並べて、累計で記録してください。相続まで長い期間があるなら、いま会社設立をする必要があるかを考え直すのも一つの判断です。
評価を下げることだけを目的とした形や、実体のない法人、経済的な合理性を欠く取引は、問題になりえます。会社設立の当初から業務と判断の記録を残し、本業が忙しい時期にも途切れない簡素な形にしておいてください。
詳しく相続対策の会社設立が裏目に出るとき。数字が合わなくなる場面数字が合わなくなる四つの場面と、それぞれへの備え方を扱っています。
出典地方税制度|法人住民税 (総務省/2026年10月17日確認)
資産管理会社と相続税の関係
相続対策として語られる会社設立の多くは、資産管理会社の形をとります。資産を法人で保有し、その株式や持分を次の世代に引き継ぐことを出口とする考え方です。資産管理会社の目的・費用・移し方・出口は会社設立 節税 資産管理で整理しています。
ここで気をつけたいのは、所得税の節税と相続税の対策が、同じ法人のなかでぶつかることがある点です。毎年の所得税を抑えるために法人に利益を残せば、株式の評価が上がります。相続を優先するなら、役員報酬などで資産を移す設計になりますが、その分は受け取る側の所得税と社会保険の負担になります。
会社員が自分で代表者になる場合は、就業規則で役員兼務が認められているかを確認してください。役員報酬を受け取れば、本業と合わせて二つの事業所で社会保険の被保険者となり、日本年金機構の案内では届出が必要とされています。親や配偶者を代表者にして、ご自身は出資者にとどまるという設計もあります。
サラリーマンの場合、まずは所得税の節税を目的に始め、資産が育ってから相続の観点を加えるという順番でも遅くありません。いずれの段階でも、会社設立の前に評価の試算を取り、税理士と一緒に判断してください。
出典2-4:被保険者が複数の適用事業所に使用されることになったとき (日本年金機構/2026年10月17日確認)
評価の試算を取ってから決める
会社設立による相続対策は、評価の比較で効果が決まります。株式の評価が個人で持つ場合の評価より低くなれば相続税が減り、そうでなければ減りません。法人化で小規模宅地等の特例を失えば、かえって不利になることもあります。
そして、相続は数十年先かもしれません。その間の維持費、資産の構成の変化、承継する人の意思まで含めて考える必要があります。設立時の試算は、その時点の数字にすぎません。
サラリーマンとして本業を持ちながら進めるなら、就業規則と社会保険の確認もその前に来ます。会社設立の前に評価の試算を税理士に依頼し、数字を見てから判断してください。