このページで扱うこと
会社設立による節税を考えているサラリーマンの世帯で、妻をどう関わらせるかを整理するページです。妻を役員にする、妻を社長にする、妻が出資する、妻に給与を払う。よく検索されるこれらの形を、一つずつ取り上げます。
どの形も、税額だけを見ると有利に見えることがあります。ただし、社会保険料、配偶者控除、妻の勤務先の制度が絡むため、世帯全体の手取りで比べないと判断できません。
各項目では要点だけを述べ、詳しい内容は個別の記事へ案内します。この記事は一般的な制度の解説です。個別の判断は税理士にご相談ください。
妻を役員にすると節税になるのか
会社設立で妻を役員にし、役員報酬を払う。これが「妻を使った節税」として最もよく語られる形です。根拠は所得税の累進の仕組みで、同じ総額でも夫婦で分けたほうが、それぞれに低い税率が適用される場合があります。給与所得控除も妻の側で別に計算されます。
サラリーマンの場合、副業や投資の所得は本業の給与の上に積み上がり、高い税率帯で課税されがちです。その一部を妻への報酬として法人の損金にできれば、世帯の税額は下がる。理屈としてはそのとおりです。
ただし、国税庁は役員給与について、定期同額給与などの要件に当たらないものは原則として損金にならず、不相当に高額な部分も損金にならないとしています。判断では職務の内容や法人の収益の状況などが考慮されます。職務の実態がない妻への報酬は、節税ではなく否認のリスクになります。
さらに会社員の世帯では、妻が社会保険の被保険者になる、扶養から外れる、勤務先の家族手当が止まる、といった影響が加わります。税額は減っても、世帯の手取りでは減ることがある。この構造を先に押さえてください。
また、効果があるのは妻の税率が夫より低い場合に限られます。妻がすでに勤務先で相応の給与を得ているなら、報酬はその上に積み上がり、分散の効果は小さくなります。会社設立を勧められたときは、その提案が妻の現在の所得を前提にしているかを確かめてください。
詳しく家族を役員にすると節税になるのか。サラリーマンの会社設立で見落とされる負担社会保険料・扶養・否認の三つの落とし穴と、それでも成立する条件を整理しています。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年10月17日確認)
妻名義で会社設立をする。妻を社長にする形
「妻名義で会社設立をする」には、代表者を妻にする、出資者を妻にする、役員に妻を加える、という別々の意味が含まれます。ここでは、妻を代表者(社長)にする形を取り上げます。
| 妻にするもの | 株式会社 | 合同会社 |
|---|---|---|
| 代表者(社長) | 代表取締役 | 代表社員 |
| 出資者 | 株主 | 社員 |
| 役員 | 取締役など | 業務を執行する社員 |
※ 合同会社の「社員」は出資者のことで、従業員の意味ではありません。
登記上の代表者を妻にすることは、手続きとしては可能です。会社設立の登記は法務局で行い、代表者や役員は登記事項として記録されます。妻を社長にして節税になると言われるのは、妻が代表者として役員報酬を受け取れば、所得を夫婦で分けられるという理屈によります。
この理屈が働くのは、妻の所得が夫より低く、かつ妻が実際に経営と業務を担っている場合です。妻を社長にする前に、妻が何を判断し、何を行うのかを夫婦で決めておいてください。
サラリーマンの本業は平日に時間が取りにくいため、妻が代表者として手続きを担える体制は、運営の面では利点にもなります。ただしそれは、名義のための形ではなく、実際の役割分担として成り立っている場合に限られます。
詳しく妻名義で会社設立をすると節税になるのか。妻を社長にするサラリーマンが確かめること妻を社長にする理由と、みなし役員・配偶者控除・社会保険の扶養との関係をまとめています。
出典商業・法人登記申請手続 (法務局/2026年10月17日確認)
妻を社長にするデメリット
妻を社長にする形には、節税の計算に出てこないデメリットがあります。代表者としての責任や手続きが妻に移ること、妻の勤務先の規則で役員兼務が認められない場合があること、代表者を交代するには登記が必要なこと、などです。
もう一つ、はっきり書いておくべき点があります。「勤務先の就業規則が厳しいなら、妻を代表者にすればよい」という説明です。当サイトはこの形をおすすめしません。実際の意思決定と業務を夫が行っていれば、名義を変えても実態は夫の事業です。
副業・兼業や競業避止に関する規定は、名義ではなく実際の行動に対して適用されます。税務上も、実質的に誰が事業を行っているかで判断されます。会社員が会社設立をするなら、名義を工夫するより先に、就業規則を読み、必要なら勤務先に相談してください。
妻が勤務先で働いている場合は、妻の側の就業規則も確認が必要です。役員兼務が認められない勤務先であれば、妻を社長にすることはできません。夫と妻、二つの勤務先の規則がそろってはじめて、この形を検討できます。
詳しく妻名義で会社設立をすると節税になるのか。妻を社長にするサラリーマンが確かめること妻を社長にするデメリットを、責任・報酬の要件・妻の勤務先の三つから並べています。
出典副業・兼業と労働条件 (厚生労働省/2026年10月17日確認)
代表取締役が妻でも、夫が「みなし役員」になる場合
妻を代表取締役にして、夫は役員にならない。この形でも、法人税法上の役員の範囲から夫が外れるとは限りません。国税庁の案内では、取締役などのほかに、次の人も役員に含まれるとされています。
- 使用人以外の者で、その法人の経営に従事しているもの(相談役や顧問なども、実質的に経営に従事していると認められれば含まれます)
- 同族会社の使用人のうち、株式の所有割合が一定の要件をすべて満たし、その会社の経営に従事しているもの
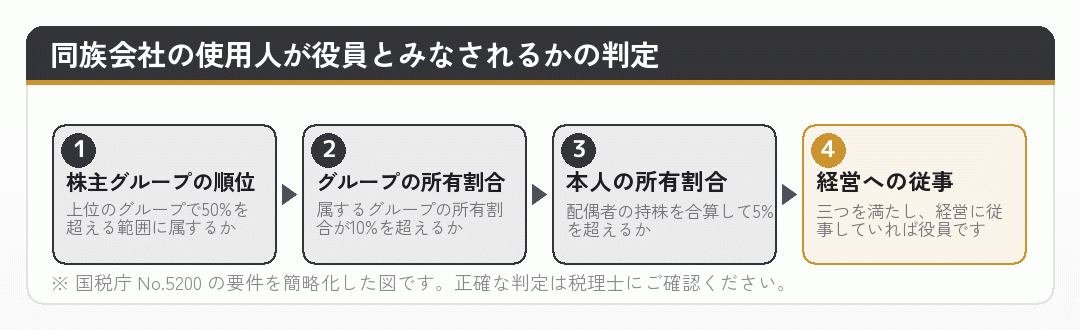
みなし役員にあたれば、その人への給与は役員給与として扱われ、損金算入の要件がかかります。サラリーマンの夫が実際には経営判断をしているなら、肩書がなくても役員として扱われる可能性があります。会社設立の前に、夫がどこまで関わるのかを決めておいてください。
夫婦で出資を分ければ判定を避けられる、と考えるのは誤りです。本人の所有割合には配偶者の持株が合算されますし、使用人以外で経営に従事していれば、所有割合にかかわらず役員に含まれます。関わり方そのものを整理することが先です。
出典No.5200 役員の範囲 (国税庁/2026年10月17日確認)
妻の扶養はどうなるか。税と社会保険の二つの基準
妻に報酬を払うと、扶養の扱いが変わることがあります。扶養には税法上の扶養と社会保険上の扶養があり、基準が別々です。
- 税(配偶者控除)
- 国税庁の案内では、控除対象配偶者の合計所得金額は62万円以下(令和8年分。給与のみの場合は給与収入136万円以下)。夫の合計所得金額が1,000万円を超える場合は控除を受けられません。
- 社会保険(被扶養者)
- 日本年金機構の案内では、年間収入が原則130万円未満(60歳以上または障害者は180万円未満)で、同居の場合は被保険者の収入の半分未満。収入は今後1年間の見込み額で判断します。
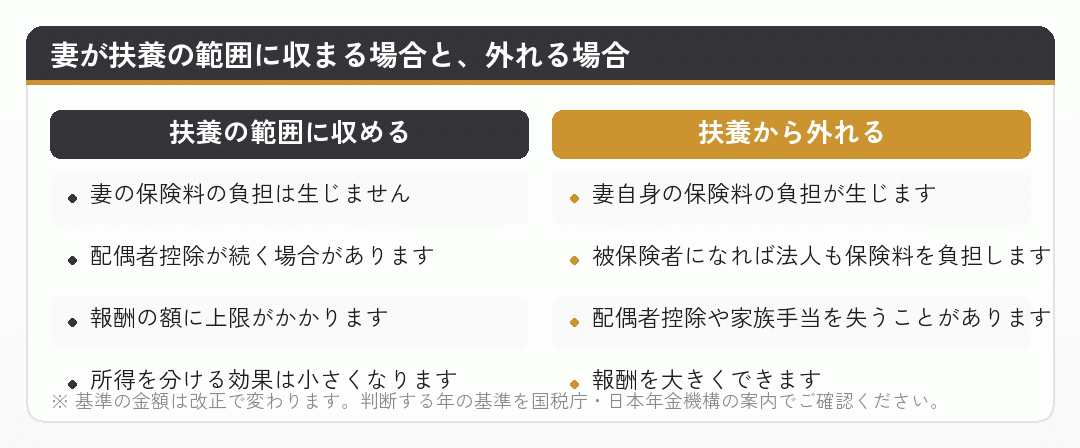
妻がすでに勤務先で厚生年金と健康保険に加入している場合は、扶養の話ではなく、二つの事業所で被保険者になる論点に変わります。妻の状況によって確かめる内容が変わりますので、まず妻の現在の働き方を整理してください。
扶養の判定が変わると、夫の勤務先で被扶養者の異動の届出が必要になり、年末調整で申告する内容も変わります。報酬を払い始める前に、夫の勤務先の担当部署と年金事務所に確認しておくと、さかのぼっての調整を避けられます。
会社員の夫の側では、配偶者控除は本業の年末調整に反映されています。妻の報酬が基準を超えれば、夫の源泉徴収税額にも影響が出ます。
詳しく家族を役員にすると扶養はどうなるか。会社設立と社会保険の境目扶養から外れる境目と、世帯の手取りでの比べ方を手順で示しています。
出典従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き (日本年金機構/2026年10月17日確認)
妻が出資する場合。資金の出どころと贈与税
妻が出資して会社設立をすると、妻は株主(合同会社なら社員)になります。出資者は会社の持ち主であり、議決や配当、将来の相続に関わる立場です。出資しただけでは所得は分散しませんので、節税の手段というより、会社の持ち主を決める判断と考えてください。
注意したいのは資金の出どころです。妻の名義で出資していても、実際の資金を夫が出していれば、夫から妻へ財産が移ったことになり、贈与として扱われる可能性があります。国税庁の案内では、贈与税は個人から贈与により財産を取得したときにかかり、暦年課税では1年間の贈与額の合計が110万円以下なら贈与税はかからないとされています。
また、いったん夫ひとりで出資して、あとから妻に持分を移せば、その時点で贈与または譲渡として扱われます。出資者を誰にするかは、会社設立の時点で決めておく部分です。
出資の払込みは、会社設立の登記が済むまで個人名義の口座で行います。妻の出資分が妻自身の預金から振り込まれた記録を残しておけば、名義と資金が一致していることを示しやすくなります。
妻の持分は、将来は妻の相続財産になります。法人に利益を残す設計をすれば、その分だけ株式の評価に反映されることもあります。所得税の節税と相続の対策は時間軸が違いますので、会社設立の段階でどちらを目的にするかを決めておいてください。
詳しく妻が出資して会社設立をする。株主・社員を誰にするかと、資金の出どころ・贈与税・相続の関係出資割合で決まること、払込みの記録、夫婦の持株の合算、持分と相続の関係を整理しています。
出典No.4402 贈与税がかかる場合 (国税庁/2026年10月17日確認)
妻に給与を払う。役員にするか、従業員にするか
妻に業務を担ってもらう場合、役員にして役員報酬を払う方法のほかに、従業員として雇用して給与を払う方法もあります。どちらでも、受け取った妻の側では給与所得になり、給与所得控除が適用されます。
- 役員にする役員報酬は定期同額給与などの要件を満たす必要があり、利益に応じて期中に自由に増減することはできません。
- 従業員にする役員報酬のような定期同額の制約は受けませんが、労働保険の対象になるなど別の手続きが生じます。
- 共通する前提どちらも職務の実態が前提です。業務内容に見合った額でなければ、過大な部分が問題になります。
なお、同族会社の役員と生計を一にする親族に使用人として支払う給与にも、一定の制限がかかる場合があります。どちらの形が適しているかは、業務の内容と頻度によって変わりますので、会社設立の前に税理士に相談して決めてください。
サラリーマンの世帯で妻に給与を払うときは、報酬の額を複数用意して比べるのが実用的です。払わない場合、扶養の範囲内、範囲を超えた水準の三通りで、世帯の手取りを並べてください。
給与を払う以上、妻がどんな業務を、いつ、どれだけ行ったかを記録しておくことが大切です。業務の記録は妻本人に書いてもらうのが自然で、あとから説明を求められたときの材料になります。会社設立の節税は、こうした積み重ねで裏づけられます。
詳しく家族を役員にすると節税になるのか。サラリーマンの会社設立で見落とされる負担家族を役員にする場合と従業員にする場合の違い、確認する六つの項目を表にしています。
出典No.1410 給与所得控除 (国税庁/2026年10月17日確認)
会社設立をせず、妻を個人事業主にする選択と比べる
妻を事業に関わらせる方法は、会社設立だけではありません。妻が自分で事業を営む個人事業主になる、夫の個人事業で妻に給与を払う、といった形もあります。会社設立の固定費や手間をかけずに済むかを、先に確かめておく価値があります。
夫が個人事業主として青色申告の承認を受けている場合、生計を一にする親族に支払う給与について、届出をすることで必要経費に算入できる制度があります。ただし、事前の届出が必要で、金額は届出の範囲に制限され、支払いを受けた親族は配偶者控除の対象から外れます。また、その親族は原則としてその事業に専ら従事している必要があり、他に勤務先を持つ妻には使えません。
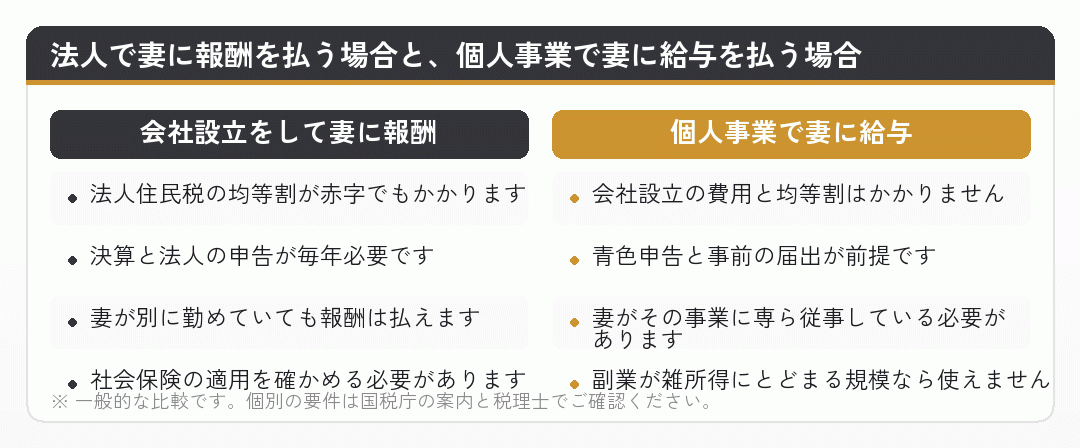
会社員の副業が事業所得として扱われる規模でなければ、この制度は使えません。ご自身の所得区分を確かめたうえで、個人で足りるのか、会社設立が要るのかを比べてください。法人住民税の均等割は、標準税率で年7万円からかかります。
妻自身が別の事業を営む場合は、その所得は妻の所得として妻に課税され、夫の会社設立とは別の話になります。夫婦それぞれの事業を混ぜずに記録し、どちらの事業の収入と経費なのかを説明できる形にしておくことが大切です。迷う部分は税理士にご相談ください。
会社設立による節税は、固定費を上回る効果が出てはじめて意味を持ちます。サラリーマンの副業の規模が小さいうちは、個人のままで足りるかを先に確かめるほうが、手間もリスクも小さく済みます。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年10月17日確認)
妻の関わり方は、実態と世帯の手取りで決めてください
会社設立で妻を役員にする、社長にする、出資者にする。どの形でも、節税の理屈が成り立つのは、妻が実際に業務を担い、その対価を受け取っている場合です。名義だけを妻にする形は、税務でも就業規則でも実態で見られます。
そのうえで、配偶者控除、社会保険の扶養、妻の勤務先の制度、贈与税と相続。この四つを確かめ、世帯全体の手取りで比べるのが判断の基準です。
サラリーマンの世帯では、これらを自分で計算するのは負担が大きい部分です。夫婦の源泉徴収票と、法人で見込む利益を用意して、会社設立の前に税理士へ試算を依頼されることをおすすめします。