このページの使い方
会社設立と節税を考えているサラリーマン・会社員の方に向けて、「経費」にかかわる疑問をひとまとめにした入口のページです。各項目の要点を述べ、詳しい説明は個別の記事へご案内します。
先に全体の結論を申し上げると、会社設立で経費の範囲は広がりますが、それは要件つきの範囲です。法人と役員が別の人格になることで使える仕組みが増える一方、生活費が経費になるわけではありません。
金額や要件は2026年10月17日に国税庁などの一次情報で確認したものです。個別の支出が経費として認められるかどうかは事実関係によりますので、税理士にご確認ください。
会社設立で経費の範囲は広がるのか
会社設立と節税の話で必ず出てくるのが、「法人にすると経費の範囲が広がる」という説明です。この説明の根拠は、突き詰めると一つです。法人は、あなたとは別の人格になるという点です。
個人事業の場合、事業主本人は事業と一体ですから、自分に給与や退職金、出張日当を払っても経費にはなりません。法人をつくると、あなたは法人の役員という立場になり、法人から役員への支払いが、要件を満たせば損金になります。役員報酬、退職金、出張日当、社宅といった項目がこれに当たります。
一方で、経費として認められる基準そのものは変わりません。事業に関係する支出であること。個人事業でも法人でも、これが条件です。プライベートな支出を経費にできるようになるわけではありません。
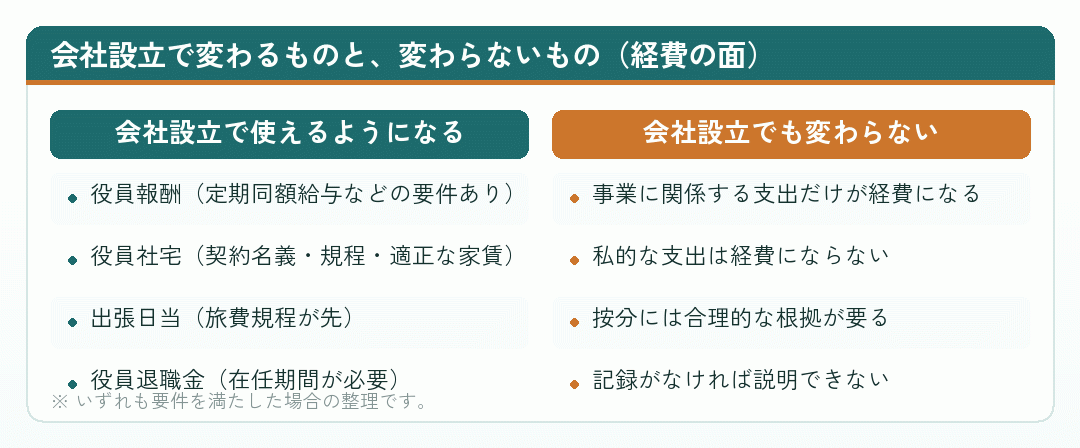
サラリーマンが副業で会社設立をする場合、この区別が節税の見込みを左右します。広がった手段を使うには規程や契約、記録を整える手間がかかり、その手間に見合うかどうかを比べることになります。
詳しく会社設立で経費にできる範囲は本当に広がるのか。サラリーマンが誤解しやすいところ社宅・出張日当・退職金など、法人ならではと言われる項目の要件を一つずつ確かめます。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年10月17日確認)
会社設立の経費はいつから認められるか
法人が成立するのは設立登記の日です。では、それより前に払ったお金は経費にならないのかというと、そうではありません。会社設立の準備は、登記の前から始まるためです。
国税庁の法人税基本通達8-1-1は、法人がその設立のために通常必要と認められる費用を支出した場合、定款等で法人の負担と定めていなくても「創立費」に該当するとしています。創立費は繰延資産の一つです。
つまり、問われるのは支払った日付ではなく、その支出が会社設立のために通常必要なものかどうかです。準備の期間に個人のお金で立て替えた費用も、設立のためのものであれば、法人の負担として整理できます。
ただし、繰延資産は払った年にすべて差し引ける通常の経費とは扱いが違います。いつ、どれだけ損金にするかは初年度の決算で判断することになりますので、税理士に確認してください。また、準備の期間中に買ったものでも、私的に使うものは設立のための費用ではありません。
サラリーマンの方は準備期間が長くなりがちです。どの支出が会社設立のためのものだったかを、領収書とメモで残しておくと、あとで迷いません。
設立費用を経費として整理できるかどうかは、節税の大きさよりも、記録の正確さの問題です。節税の効果は小さくても、処理を誤らないことが大切です。
詳しく会社設立の経費はいつからか。設立前の準備費用・登記費用・印鑑代と、資本金の扱い登記の前に払った費用を創立費として整理する考え方と、記録の残し方をまとめています。
出典法人税基本通達 第8章第1節 繰延資産の意義及び範囲等 (国税庁/2026年10月17日確認)
登記費用・印鑑代など、会社設立の費用の扱い
会社設立のための費用で金額が大きいのは、定款の認証と登録免許税です。日本公証人連合会の案内によれば、株式会社の定款認証の手数料は資本金の額等に応じて3万円・4万円・5万円の区分があり、2026年12月1日からは一定の要件を満たす小規模な会社について1万5,000円に改定されます。合同会社は定款の認証が要りません。
登録免許税は、株式会社が資本金の額の0.7%で最低15万円、合同会社が同じく0.7%で最低6万円です。紙の定款には収入印紙4万円が必要ですが、電子定款なら不要です。
| 費用 | 株式会社 | 合同会社 |
|---|---|---|
| 定款の認証 | 必要(資本金の額等により3万〜5万円) | 不要 |
| 定款の収入印紙 | 紙なら4万円(電子定款なら不要) | 紙なら4万円(電子定款なら不要) |
| 登録免許税 | 資本金の0.7%(最低15万円) | 資本金の0.7%(最低6万円) |
※ 日本公証人連合会・法務局の案内で確認した内容です。定款認証の手数料は2026年12月1日から改定されます。
これらに加えて、法人の印鑑の作成や印鑑証明書・登記事項証明書の取得など、細かな支出が続きます。登記費用や印鑑の作成費用は、法人の設立に要する費用として整理できます。ただし、登記のあとで口座開設や届出のために取る証明書は、設立後の事業の費用です。
設立費用を経費として整理できても、節税額は支出のうち税率の分だけです。費用を抑えたいなら、形態の選び方と電子定款の利用のほうが効きます。
詳しく会社設立の経費はいつからか。設立前の準備費用・登記費用・印鑑代と、資本金の扱い定款認証・登録免許税・印鑑代など、設立費用ごとの扱いを確かめられます。
出典Q3. 定款の認証に要する費用、株式会社設立の費用等はいくらですか。 (日本公証人連合会/2026年10月17日確認)
資本金は経費にならない
会社設立のときに動かすお金でいちばん大きいのは、資本金の払い込みかもしれません。しかし、資本金は経費ではありません。会社が事業を始めるための元手として払い込むお金であり、何かの対価として支払ったものではないためです。
資本金として払い込んだお金は、そのまま事業に使えます。そこから定款や登記の費用、備品の購入などに支払えば、その支払いのほうが法人の費用になります。払い込んだ時点で経費になるのではなく、使ったものが経費になる、という順番です。
資本金の額は、経費よりも毎年の固定費に影響します。総務省の資料で法人住民税の均等割の標準税率を確認すると、資本金等の額が1千万円以下で従業者数が50人以下の場合、都道府県民税2万円と市町村民税5万円で年7万円です。1千万円を超えると区分が上がり、赤字の年でもかかります。
会社員の方の場合、資本金は自分の預金から払い込むことになります。生活に必要な資金まで法人に移すと、必要になったときに簡単には戻せません。無理のない額に収めてください。
出典地方税制度|法人住民税 (総務省/2026年10月17日確認)
「経費で落とす」とはどういうことか
「会社の経費で落とす」とは、法人の支出を損金として計上し、法人の所得を減らすことです。所得が減れば、その所得にかかる法人税なども減ります。会社設立と経費の話が節税と結びつく理由はここにあります。
誤解されやすいのは、経費で落としても、払ったお金が戻ってくるわけではないという点です。減るのは支出額に税率を掛けた分だけで、支出そのものは法人のお金から出ていきます。法人税の税率は資本金の額や所得の区分で決まりますので、所得が出ていない年に経費を増やしても、その年の法人税は減りようがありません。
では、なぜ会社の経費で落とすのか。理由は、事業に必要な支出を正しく計上しなければ、その分だけ法人の所得が過大になり、税額が増えるからです。計上漏れをなくすことが、経費による節税の中心です。
反対に、事業のためと説明できない支出を法人が負担すると、国税庁の整理では役員に対する経済的利益として給与に扱われ、法人側でも損金にならないことがあります。サラリーマンが副業で会社設立をした場合、本業の給与で生活が成り立っていることが多いので、法人のお金と個人のお金を分ける原則は守りやすいはずです。
詳しく会社設立後に経費で落とせるもの、落とせないもの。自宅の家賃・車・交際費の線引き経費で落とせるもの・落とせないものの線引きを、国税庁が挙げる経済的利益の例とあわせて整理しています。
出典No.5759 法人税の税率 (国税庁/2026年10月17日確認)
自宅の家賃は経費になるか
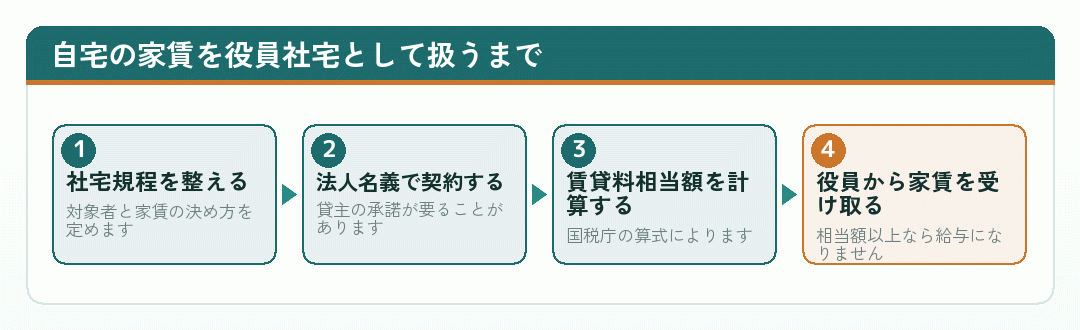
自宅の家賃を会社の経費にする方法として挙げられるのが、役員社宅です。法人が住居を借り上げて役員に貸し付け、法人が払う家賃を損金にし、役員は一定の家賃を法人に払います。前提は、契約の名義が法人であること、社宅規程があること、役員から適正な家賃を受け取っていることの三つです。
国税庁の案内によれば、役員から「賃貸料相当額」以上を受け取っていれば給与として課税されません。下回る場合は差額が給与になり、無償なら全額が給与です。現金で住宅手当を払う場合や、役員が自分で契約して家賃を払っている場合は、社宅の貸与とは認められません。
自宅の一室を事務所に使うだけなら、事業に使った割合を床面積や使用時間などで按分して考えます。持ち家の場合は社宅の仕組みがそのままは使えず、法人に貸すと個人側に不動産所得が生じます。サラリーマンが本業の在宅勤務にも同じ部屋を使っている場合は、本業の分を法人の経費にはできません。
役員社宅は節税策として紹介されることが多い仕組みですが、規程の整備や家賃の計算と受け取りを毎月続ける手間がかかります。その手間に見合う節税になるかを先に比べてください。
詳しく会社設立後に経費で落とせるもの、落とせないもの。自宅の家賃・車・交際費の線引き賃貸料相当額の算式、自宅兼事務所の按分、持ち家の場合の注意点を確かめられます。
出典No.2600 役員に社宅などを貸したとき (国税庁/2026年10月17日確認)
車は経費になるか
車を法人で持つ場合、買った年に代金の全額が経費になるわけではありません。車は減価償却資産ですので、国税庁の案内のとおり、取得に要した金額を一定の方法で各年に配分していきます。使用可能期間にあたる法定耐用年数は財務省令の別表で定められており、車の種類や新車・中古車で変わります。
法人の場合は、損金経理した金額のうち償却限度額までが損金になる仕組みです。ただし、償却の時期をずらしても取得価額の総額は変わらず、節税というより時期の調整です。
パソコンや机など小さな資産については、青色申告書を提出する中小企業者等が取得価額40万円未満(2026年4月1日以後の取得分)の減価償却資産を取得した場合に、年300万円までを一度に損金にできる特例があります。
車でいちばん問われるのは、事業に使っている実態です。家族の私用が中心であれば、その利用は役員への経済的利益として扱われる可能性があります。会社員は平日に本業へ出勤していることが多く、法人の事業で車を使う場面は限られます。通勤用の車を法人の車にする形は、説明が難しくなります。
車を法人で持つことは、節税の手段というより、事業に使う資産をどう持つかの選択です。節税額だけで決めず、保険や名義の手続きも含めて比べてください。
詳しく会社設立後に経費で落とせるもの、落とせないもの。自宅の家賃・車・交際費の線引き車の減価償却、少額減価償却資産の特例の要件、私用との区別の記録をまとめています。
出典No.2100 減価償却のあらまし (国税庁/2026年10月17日確認)
交際費と、家族への給与
交際費は、国税庁の案内によれば、法人が得意先や仕入先など事業に関係のある者に対して行う接待、供応、慰安、贈答などのための費用です。家族との食事や私的な会食は交際費ではありません。
飲食費のうち1人当たり1万円以下のものは、一定の記録を残すことを条件に交際費等から除かれます。資本金1億円以下の法人などは、接待飲食費の50%を超える部分か、年800万円を超える部分のいずれかを損金不算入とする特例があります。
家族を役員や従業員にして給与を払うという方法もよく語られます。この場合も職務の実態が前提です。国税庁は役員給与について、不相当に高額な部分は損金にならないとしています。実際には何もしていない家族に報酬を払う形は認められません。家族の側では、報酬の水準によって扶養から外れることもあります。
サラリーマンの副業法人では、本業の同僚との飲食と副業の取引先との飲食が混ざりやすく、家族に給与を払う場合も業務の記録が欠かせません。妻や家族を役員にする場合の論点は会社設立と妻・家族の記事一覧にまとめていますので、あわせてご確認ください。
詳しく会社設立後に経費で落とせるもの、落とせないもの。自宅の家賃・車・交際費の線引き交際費の範囲と、1人1万円以下の飲食費・800万円の枠の考え方を確かめられます。
出典No.5265 交際費等の範囲と損金不算入額の計算 (国税庁/2026年10月17日確認)
不動産投資の経費は、法人にすると増えるのか
不動産投資で会社設立を考える会社員の方からも、「法人にすると経費が広がるのか」という質問が出ます。結論は、経費として認められる基準は変わりません。修繕費、管理費、損害保険料、固定資産税、借入金の利息。これらは個人の不動産所得でも必要経費になるもので、法人になったから新たに認められるものではありません。
法人で変わるのは、役員報酬や社宅といった手段が使えるようになる点と、法人化を機に計上の精度が上がる点です。後者は法人だから増えたのではなく、記帳を見直した結果です。
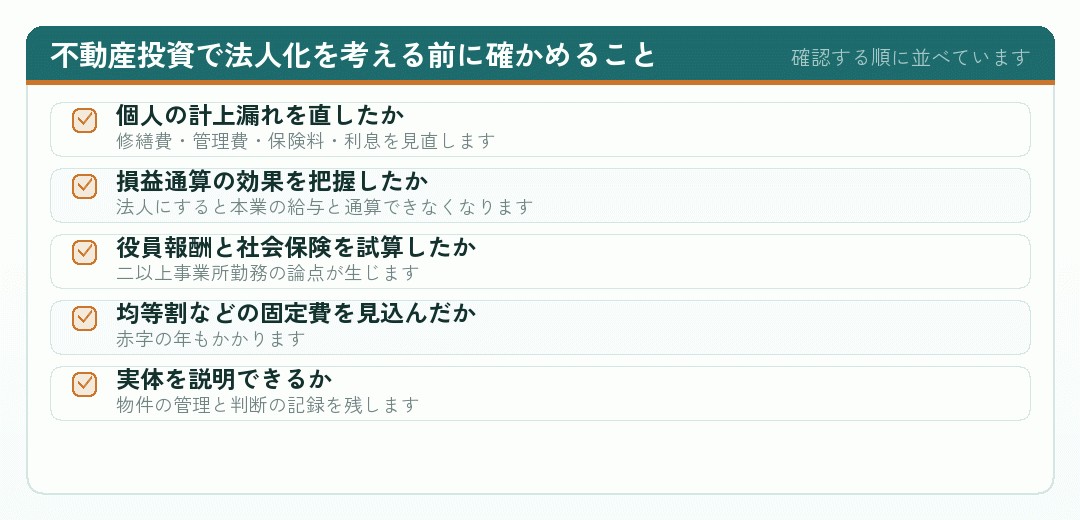
サラリーマンが見落としやすいのは、個人の不動産所得で損失が出た場合、一定の場合を除いて給与所得と損益通算できるという点です。法人化すると、この効果は失われます。経費を広く計上したいという動機で会社設立をすると、かえって節税の効果が小さくなることがあります。個別の判断は税理士にご相談ください。
詳しく法人にすると経費が広がるのか。不動産投資と会社設立の実際不動産投資を法人で行う場合に、経費の扱いで何が変わり何が変わらないかを整理しています。
出典No.1370 不動産収入を受け取ったとき(不動産所得) (国税庁/2026年10月17日確認)
経費は「増やすもの」ではなく「正しく計上するもの」
会社設立で経費の範囲が広がるのは事実です。ただしそれは、法人という別の人格が事業のために支出したものを正しく計上できるようになるという意味であって、個人の生活費を経費に変えられるという意味ではありません。
設立費用は創立費として整理でき、資本金は経費ではなく、社宅・車・交際費・家族への給与にはそれぞれ要件があります。どれも記録と実態が前提です。
サラリーマンの方は、本業と副業の支出が混ざりやすいという事情があります。就業規則を確認し、判断に迷う支出は税理士にご相談ください。