この記事が想定している方
本業の給与とは別に、株式や不動産などへの投資で利益が出ている会社員の方に向けた記事です。「投資は法人でやると節税になる」と聞き、会社設立を検討し始めた段階を想定しています。
先に申し上げると、投資の法人化は何に投資しているかで結論が分かれます。上場株式の利益は個人でも給与と分けて課税されますが、不動産の賃料は給与と合算されます。同じ「投資の会社設立」でも前提がまったく違います。
この記事では全体を順に整理し、詳しい内容はそれぞれの記事に案内します。サラリーマンとして本業を続けながら法人を持つ前提です。就業規則を確認し、個別の判断は税理士にご相談ください。
投資を法人でやると何が変わるか
投資の法人化について、「個人の所得税は最高45%、法人税は23.2%だから法人が有利」という説明を見かけます。この比較は、給与と合算される所得については意味があります。しかし、上場株式の利益については前提が違います。
国税庁の案内では、上場株式等の譲渡益は申告分離課税とされ、税率は20%(所得税15%、住民税5%)です。このほか復興特別所得税がかかります。給与所得がいくらあっても、この税率は変わりません。
法人には分離課税という仕組みがありません。株式の譲渡益も配当も、他の益金と合わせて所得を計算し、法人税がかかります。国税庁の案内では、資本金1億円以下の法人などの所得のうち年800万円以下の部分は15%、超える部分は23.2%で、これに地方法人税や法人住民税、法人事業税が加わります。
一方、副業の事業所得や不動産の賃料のように、個人では給与と合算して累進課税される所得もあります。この場合は法人との税率差が生じますので、会社設立による節税の余地が出てきます。同じ「副収入」でも、課税の仕組みによって扱いが分かれるということです。サラリーマンの方ほど給与所得の税率と混同しやすい部分ですので、まず対象ごとの仕組みを確認してください。
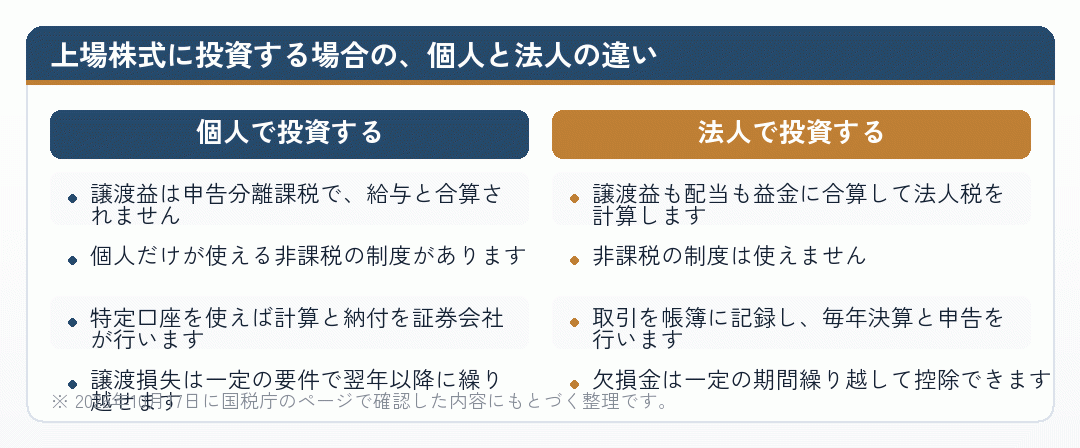
詳しく投資を法人でやると何が変わるか。会社設立の前に個人との差を見る譲渡益・配当・損失・手続きの順に、個人と法人の扱いを並べています。
出典No.1463 株式等を譲渡したときの課税(申告分離課税) (国税庁/2026年10月17日確認)
個人投資家の法人化の損益分岐点
法人化の損益分岐点は、「個人で受けた場合の負担」と「法人で受けた場合の負担に固定費を足したもの」が入れ替わる位置です。会社設立をすると、運用の成績と関係なくかかる費用があるためです。
代表的なのが法人住民税の均等割です。総務省の資料で標準税率を確認すると、資本金等の額が1千万円以下で従業者数が50人以下の場合、都道府県民税2万円と市町村民税5万円で年7万円です。損失が出た年も、利益がなかった年も同じだけかかります。これに決算と申告の費用が加わります。
上場株式の利益であれば、個人の側はすでに20%の分離課税です。法人の側は地方税を合わせた水準で比べることになり、所得の規模によって高くも低くもなります。税率の差そのものが小さい対象では、固定費を超える節税額が出にくいという関係です。
投資の利益は年によって大きく変わります。好調な年の数字ではなく、低い年を基準に考えてください。サラリーマンとして本業の給与があると、法人の固定費を給与から払えてしまうため、見合っているかの検証が甘くなりがちです。
節税額を出すときは、個人で受けた場合の税額から、法人で受けた場合の税額と固定費を引きます。この差がプラスでなければ、会社設立をしても手取りは増えません。会社設立の初年度は、登録免許税などの設立費用も加わりますので、さらに不利になります。
詳しく投資を法人でやると何が変わるか。会社設立の前に個人との差を見る固定費を差し引いた残りで判断する考え方と、判断の順序を示しています。
出典No.5759 法人税の税率 (国税庁/2026年10月17日確認)
「株式投資の法人化は意味がない」と言われる理由
株式投資の法人化は意味がない、という意見を見かけます。言い切りすぎではありますが、理由はあります。上場株式については、個人の側の扱いがもともと有利な点が多いからです。
- 譲渡益は分離課税で、給与の税率帯の影響を受けません
- 一定の枠内で譲渡益と配当に課税されない、個人向けの非課税の制度があります
- 特定口座で源泉徴収ありを選べば、確定申告が不要になる場合があります
- 法人ではこれらの仕組みを使えず、均等割と決算・申告の負担が加わります
国税庁の案内では、特定口座は居住者等が利用できる制度とされています。法人にすると、証券会社が損益を計算してくれる仕組みから外れ、取引を自分で帳簿に落とすことになります。
したがって、会社員が上場株式に投資しているなら、まず個人の非課税の枠を使い切っているかを確認するのが順序です。枠を使い切っていないのに会社設立をすると、使えたはずの仕組みを失うだけになりかねません。
節税を目的に会社設立をするなら、この順序を守ってください。上場株式だけで法人化すると、節税どころか負担が増える場合があります。
詳しく法人に向く投資と向かない投資。会社設立の判断は対象で変わる上場株式が法人化で効きにくい理由を、他の対象と比べて扱っています。
出典No.1476 特定口座制度 (国税庁/2026年10月17日確認)
法人に向く投資・向かない投資
法人の側の扱いは、対象によってあまり変わりません。株式の利益も不動産の賃料も、益金として合算して法人税を計算します。変わるのは個人の側です。個人の扱いが有利な対象では法人化の効果が薄く、個人に不利がある対象では効果が出ます。
| 投資の対象 | 個人の課税 | 法人化の効きやすさ |
|---|---|---|
| 上場株式(譲渡益・配当) | 申告分離課税(配当は総合課税も選択可) | 効きにくい。非課税の制度も失います |
| 不動産(賃料) | 給与と合算して課税 | 効きやすい。給与が高いほど差が出ます |
| 不動産(売却益) | 分離課税。保有期間で税率が変わります | 売却の予定で判断が分かれます |
上記以外の対象は、給与と合算されるか、損失を通算・繰越できるか、個人だけの仕組みがあるかを個別に確認してください。
複数の対象に投資している場合、すべてを法人に移す必要はありません。効果の出る対象だけを法人で持ち、それ以外は個人で持つという設計もあります。ただし、分ければ個人の損失と法人の利益は通算できず、管理する口座も増えます。節税額の差が小さいなら、手間の少ない形を選ぶのも合理的です。
会社設立の相談窓口では、事業を営む法人を前提にした説明を受けることが多くなります。投資だけを行う法人には当てはまらない部分があるため、何に投資しているのかを伝えたうえで相談してください。節税の効果が出そうな対象と、そうでない対象が分かれて見えてくるはずです。
詳しく法人に向く投資と向かない投資。会社設立の判断は対象で変わる対象別の判断と、複数の対象を持つ場合の設計を扱っています。
出典No.1370 不動産収入を受け取ったとき(不動産所得) (国税庁/2026年10月17日確認)
不動産投資で会社設立をする場合
投資のなかで会社設立が語られることが多いのが不動産です。賃料は不動産所得として、会社員であれば本業の給与と合算して課税されます。給与が高いサラリーマンほど、賃料に高い税率が乗ります。法人に移せば、この合算から外れます。
ただし、法人化で失うものもあります。国税庁の案内では、不動産所得の赤字は他の黒字の所得から差し引くことができます(土地等を取得するための負債の利子に相当する部分などは除かれます)。法人にすると、この給与との通算はできなくなります。
また、個人の土地建物の売却益は、所有期間が5年を超えるかどうかで長期と短期に分かれ、長期のほうが税率が低く設定されています。法人にはこの区分がありません。保有し続けて賃料を得るのか、いずれ売るのかで判断が変わります。
すでに個人で持っている物件を移すか、これから取得する物件を法人名義にするかでも、費用が大きく変わります。不動産の会社設立については、管理会社の方式や移転の方法まで含めて会社設立 節税 不動産で整理しています。
不動産は、投資のなかでも節税の効果が数字に出やすい対象です。そのぶん、管理料の水準や移転の費用など、確かめる項目も多くなります。サラリーマンが不動産で会社設立を検討する場合は、物件を取得する前に金融機関と税理士に相談するのが確実です。
出典No.1391 不動産所得が赤字のときの他の所得との通算 (国税庁/2026年10月17日確認)
会社設立後の口座と記帳
投資のために会社設立をしたあとは、手を動かす部分が増えます。節税額の試算とは別に、続けられるかを見積もっておいてください。
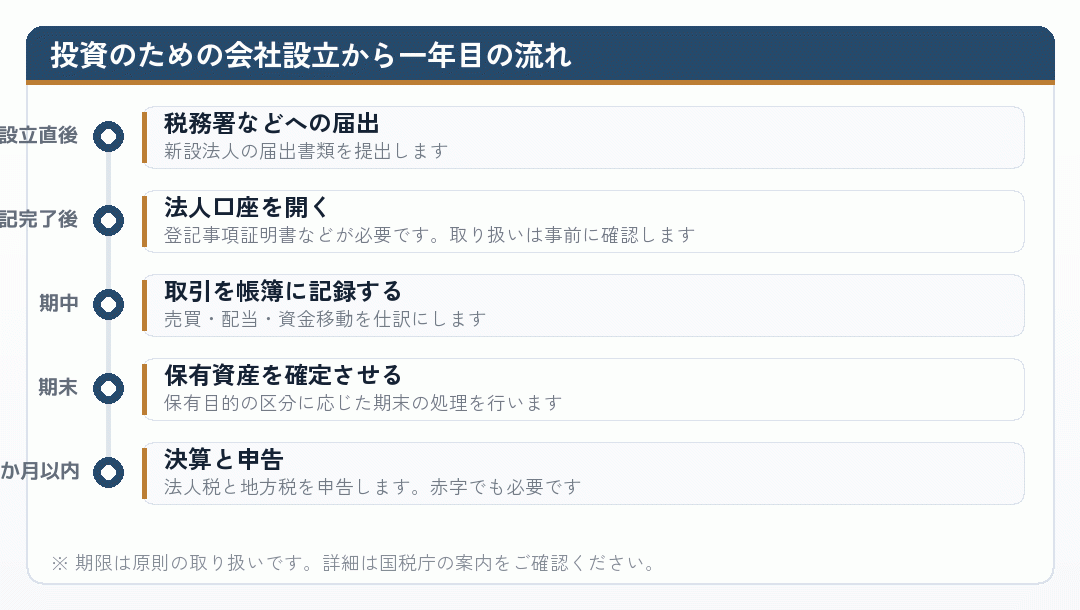
個人であれば年間取引報告書で確定申告が済みますが、法人では取引の一つひとつを帳簿に記録します。頻繁に売買する運用ほど記帳の量が増えます。有価証券の期末の処理は保有目的の区分によって扱いが分かれ、税額にも影響しますので、独力で判断せず税理士に確認してください。
法人税の申告期限は、原則として事業年度終了の日の翌日から2か月以内です。会社設立の際に、本業の繁忙期や個人の確定申告の時期と重ならない事業年度を選んでおくと、サラリーマンでも続けやすくなります。
取引の内容が分からないまま仕訳に迷ったときは、その場で判断せず、日付・取引の内容・金額の三つを記録しておいてください。あとから税理士に確認すれば復元できます。誤った処理を積み上げるより、確認を待つほうが早く済みます。記帳を税理士に依頼すれば負担は減りますが、その費用も固定費として節税額から差し引いて考える必要があります。
詳しく投資の法人化で会社設立をしたあと。口座と記帳で何が増えるか法人口座の開設、帳簿の書き方、期末の評価、税理士への依頼範囲を扱っています。
出典No.5100 新設法人の届出書類 (国税庁/2026年10月17日確認)
会社員が投資で会社設立をするとき
副業が制限されている勤務先でも、株式の保有や相続した不動産の賃貸といった資産運用は、事業とは性格が異なると考えられる余地があります。ただし、規定の書き方は勤務先によります。まずご自身の就業規則で何が対象とされているかを確認してください。
そして、運用が認められていることと、会社設立をして代表者になることは別の話です。法人の代表者になるのは役員兼務にあたり、別の規定で判断されます。運用が認められているから会社設立も大丈夫、とはなりません。
社会保険も確認が必要です。法人は役員一人でも適用事業所になり、役員報酬を受け取れば被保険者になります。本業ですでに加入しているサラリーマンは二つの事業所で被保険者となり、日本年金機構の案内では届出が必要で、保険料は合算した標準報酬月額にもとづき按分されます。役員報酬をゼロにすればこの手続きは生じませんが、法人に利益が残ったままになります。
当サイトでは勤務先に知られない方法は扱いません。就業規則を確認し、必要なら勤務先に相談してください。
公務員の方は前提が異なります。国家公務員法などにより、営利企業の役員を兼ねることや自ら営利企業を営むことは原則として制限されています。資産運用の範囲であっても、規模によっては承認が必要とされることがありますので、所属先の規程を確認してください。
詳しく副業禁止でも資産運用はどう扱われるか。事業と運用の線引きを考える副業禁止の勤務先で、資産運用と会社設立がどう扱われうるかを整理しています。
出典2-4:被保険者が複数の適用事業所に使用されることになったとき (日本年金機構/2026年10月17日確認)
個人投資家の法人化のデメリットと損失の扱い
損失の扱いは、法人が有利になりやすい部分です。国税庁の案内では、青色申告書を提出した事業年度に生じた欠損金は、各事業年度開始の日前10年以内に開始した事業年度のものを繰り越して控除できます(平成30年4月1日前に開始した事業年度に生じたものは9年)。中小法人等は、控除前の所得金額まで控除できます。
ただし要件があります。欠損金が生じた年度に青色申告書である確定申告書を提出し、その後も確定申告書を連続して提出し、帳簿書類を保存していることです。赤字の年も申告を続けなければ、繰越は使えません。その年も均等割と申告の費用はかかります。
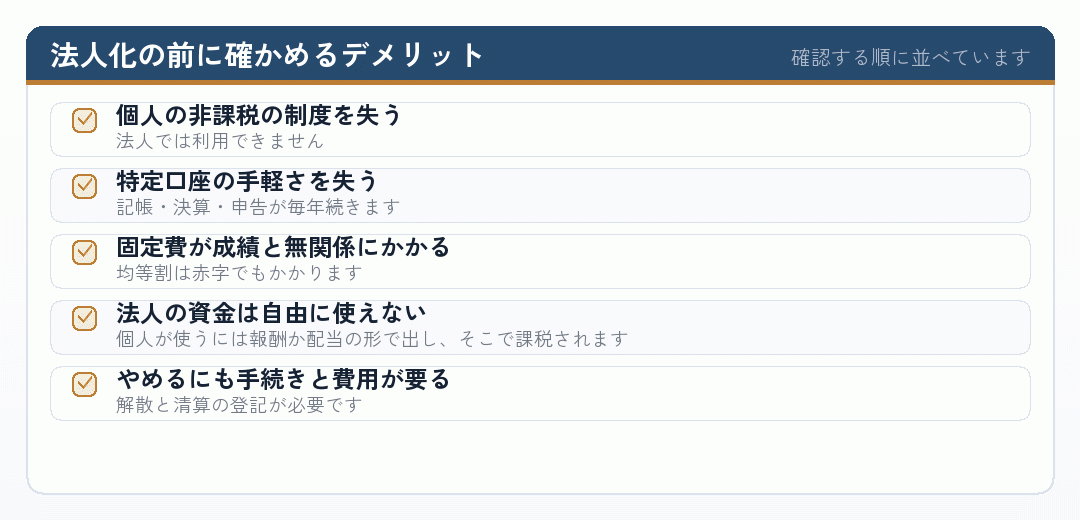
法人の資金を個人が使えば、役員への貸付けか報酬として処理することになります。口座を明確に分け、混同しないようにしてください。判断に迷う部分は、運用の内容と規模を伝えたうえで税理士に相談するのが確実です。
節税の効果は、利益の出た年に生じ、損失の年には固定費の分だけ負担になります。会社設立を判断するときは、数年分を表にして、好調な年と不調な年を並べてみてください。サラリーマンとして本業の給与で生活が成り立っている場合でも、法人の収支は別に管理する必要があります。
出典No.5762 青色申告書を提出した事業年度の欠損金の繰越控除 (国税庁/2026年10月17日確認)
対象を書き出してから考える
投資のための会社設立は、税率の高い低いではなく、個人の側の課税の仕組みで効き方が決まります。まずご自身の投資を対象ごとに書き出し、それぞれが給与と合算されるのか、分離して課税されるのかを確かめてください。
上場株式が中心であれば、個人の仕組みを使い切っているかを先に確認するのが順序です。不動産が中心であれば、本業の給与水準と物件の取得の順番が判断を分けます。
法人にすれば、口座・記帳・決算・申告が毎年続きます。サラリーマンとして続けられる形かどうかも含めて、税理士と一緒に検討してください。