このページで扱うこと
副業や不動産、投資の収入が増え、勤めたまま会社設立をすれば節税になるのかを考えているサラリーマンの方に向けたページです。
会社員の会社設立には、個人事業主が法人化する場合にはない論点があります。本業の給与が土台にあること、社会保険が二つの事業所で重なること、就業規則の確認が先に来ることです。このページでは、よく検索される論点を順に取り上げ、要点を述べて詳しい記事へ案内します。
当サイトは一般的な制度の解説であり、個別の税務相談ではありません。勤務先に知られない方法や実体のない法人をつくる方法は扱いません。結論はいつも「就業規則を確認し、個別の判断は税理士へ」です。
サラリーマンの会社設立は節税になるのか
サラリーマンが会社設立をして節税になるかどうかは、人によって答えが変わります。節税になる理由は、個人の所得税が所得の増加にあわせて税率が上がる累進の仕組みであるのに対し、法人税はそこまで上がらないという構造の違いにあります。
国税庁の案内では、資本金1億円以下の普通法人の法人税率は、年800万円以下の所得の部分が15%、800万円を超える部分が23.2%とされています。一方、個人の所得税は課税所得が900万円を超える部分に33%、1,800万円を超える部分に40%がかかり、これに住民税が加わります。
ただし、法人には利益がなくてもかかる費用があります。法人住民税の均等割は、標準税率で資本金等の額が1千万円以下・従業者50人以下なら年7万円で、赤字でもかかります。さらに決算と申告の手間、役員報酬を取る場合の社会保険料が加わります。これらを差し引いたあとに節税額が残るかどうかが判断の基準です。
会社員の場合、役員報酬として法人から受け取ったお金は給与所得となり、本業の給与と合算されます。法人に利益を残せば法人税、報酬として受け取れば所得税というように、どちらかに寄せれば済む話ではない点も押さえておいてください。
詳しくサラリーマンの会社設立は節税になるのか。得になる条件と、ならない条件を数字で確かめる得になる条件と、ならない条件を、税率・均等割・社会保険の数字で確かめています。
出典No.5759 法人税の税率 (国税庁/2026年10月17日確認)
年収・利益いくらから考えるか。年収2,000万円のサラリーマンの場合も
会社設立の目安として「800万円」「900万円」「1000万円」という数字がよく挙げられます。それぞれ別の税の話をしています。
| よく見る数字 | 何の数字か | なぜ目安になるのか |
|---|---|---|
| 800万円 | 法人の所得 | 法人税の軽減税率が適用される区分の境目 |
| 900万円 | 個人の課税所得 | 所得税の税率が23%から33%に上がる境目 |
| 1000万円 | 消費税の課税売上高 | 消費税の納税義務の判定に関わる基準 |
※ 所得税の税率区分は課税所得に対するもので、給与収入そのものではありません。
サラリーマンの場合、副業の所得は本業の給与の上に積み上がります。同じ300万円の副業所得でも、本業の給与が高い人ほど高い税率帯で課税されますので、会社設立による節税の効きやすさが変わります。目安は副業の利益だけでなく、本業の給与と合わせて見る必要があります。
「年収2,000万円 サラリーマン 節税」という組み合わせもよく検索されます。国税庁の案内では、1年間に支払うべき給与の総額が2,000万円を超える人は年末調整の対象となりませんので、確定申告が必要になります。課税所得が1,800万円を超える部分には所得税40%がかかるため、会社設立による税率差が大きく見える層です。ただし、維持費と社会保険料を引いたあとで比べる点は同じです。
詳しく会社設立はいくらの利益から考えるのか。サラリーマンの損益分岐点を分解する目安の数字の出どころと、維持費・役員報酬で分岐点がどう動くかを分解しています。
出典No.2260 所得税の税率 (国税庁/2026年10月17日確認)
サラリーマンの合同会社。株式会社と何が違うか
サラリーマンの会社設立では、合同会社を選ぶ人が少なくありません。先に結論を言うと、法人税の税率は株式会社か合同会社かでは変わりません。違うのは、会社設立のときの費用と、毎年の手間です。
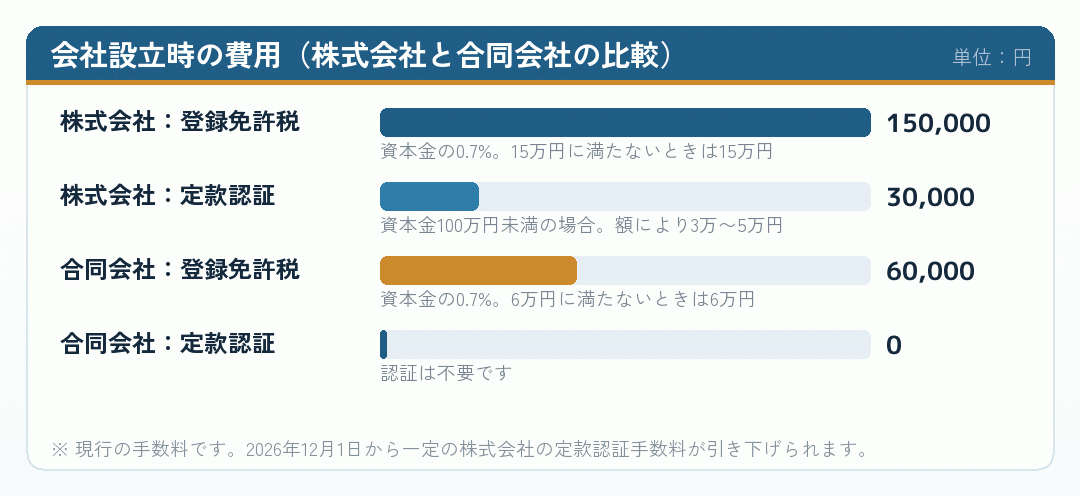
日本公証人連合会の案内では、株式会社の定款認証の手数料は資本金の額が100万円未満で3万円、100万円以上300万円未満で4万円、それ以外で5万円です。2026年12月1日からは、資本金100万円未満で発起人が自然人3人以下などの要件を満たす株式会社について1万5,000円に引き下げられます。合同会社には定款認証がありません。
毎年の手間でも違いがあります。株式会社には決算公告の義務があり、取締役の任期が満了するたびに重任の登記が必要です。合同会社にはどちらもありません。本業を持ちながら運営する会社員にとって、続けやすさは小さくない差です。一方、取引先が株式会社であることを求める場合には、その必要性が優先します。
詳しくサラリーマンは株式会社と合同会社のどちらで会社設立をするか。節税への影響で選ばない設立費用・維持コスト・信用・任期の違いを比べ、形態の選び方を整理しています。
詳しくサラリーマンが合同会社を選ぶ理由と、選ばないほうがよい場合サラリーマンが合同会社を選ぶ理由と、選ばないほうがよい場合をまとめています。
出典Q3. 定款の認証に要する費用、株式会社設立の費用等はいくらですか。 (日本公証人連合会/2026年10月17日確認)
マイクロ法人という言葉の扱い方
サラリーマンの節税について調べると、「マイクロ法人」という言葉がよく出てきます。小規模な法人を指す通称であり、法律上の用語ではありません。法人税法や会社法にこの区分はなく、会社設立をすればこの呼び名の制度が使える、というものではありません。
マイクロ法人の話では、社会保険料を抑える方法として語られる内容が含まれていることがあります。ここで押さえておきたいのは、日本年金機構の案内のとおり、法人の事業所は適用事業所とされ、そこで働く人が被保険者になるかは要件によって判断されるということです。役員が一人の法人でも、この扱いは変わりません。
会社員の場合、本業ですでに社会保険に加入しています。法人から役員報酬を受け取れば二つの事業所で被保険者となり、保険料は合算した報酬をもとに決まります。個人事業主が法人化する場合の話を、そのままサラリーマンに当てはめないよう注意してください。
マイクロ法人と個人事業を両方持つ形、投資用の小さな法人など、関連する論点は マイクロ法人のカテゴリー でまとめています。小規模な法人ほど実体が問われる点も、そちらで扱っています。
出典適用事業所と被保険者 (日本年金機構/2026年10月17日確認)
妻の起業・妻名義の会社設立は節税になるか
「サラリーマン 妻 起業 節税」という組み合わせで、妻名義で会社設立をする、妻を社長にするという方法が紹介されていることがあります。理屈は、夫婦で所得を分けて、それぞれに低い税率を適用するというものです。
ただし、この理屈が働くのは、妻が実際に経営と業務を担い、その対価として報酬を受け取っている場合です。名義だけを妻にして、実際の意思決定を夫が行っていれば、実態は夫の事業です。国税庁は、肩書がなくても法人の経営に従事している人を役員に含めるとしており、同族会社の使用人の判定では配偶者の持株を合算するとしています。
さらに、妻への報酬が増えれば、配偶者控除や社会保険の扶養から外れることがあります。税額が減っても、世帯の手取りでは減ることがあるということです。勤務先の就業規則を避けるために妻を代表者にする形は、当サイトとしておすすめしません。
妻を役員にする、出資してもらう、給与を払うといった論点は 妻のカテゴリー でまとめています。
詳しく妻名義で会社設立をすると節税になるのか。妻を社長にするサラリーマンが確かめること妻を社長にする理由とデメリット、みなし役員・配偶者控除・社会保険の扶養との関係を整理しています。
出典No.5200 役員の範囲 (国税庁/2026年10月17日確認)
会社設立は勤務先に伝わるのか
「サラリーマン 会社設立 バレる」という検索は多くあります。当サイトは隠す方法を扱いませんが、どんな経路で伝わりうるのかを仕組みとして知っておくことは、就業規則を確認する動機にもなります。
- 住民税会社員の住民税は勤務先が給与から天引きする特別徴収です。役員報酬は給与所得ですので、法人にも特別徴収の義務が生じます。
- 社会保険役員報酬を受け取れば二以上事業所勤務の届出が必要で、保険料の按分のために両方の事業所が関わります。
- 登記会社設立の事実は登記され、役員の氏名などは誰でも確認できる状態になります。
東京都主税局の案内では、所得税の源泉徴収義務がある事業主は、原則として個人住民税の特別徴収を行うことが地方税法で定められているとされています。副業分だけを普通徴収に回すという形は、給与所得については想定されていません。
つまり、役員報酬を取りながら会社設立を勤務先に知られないようにする、という想定は制度の上で成り立ちません。まず就業規則を読み、届出や許可が必要なら手続きを踏むのが、結果としていちばん落ち着いた進め方です。
詳しく会社設立が勤務先に伝わる経路を、仕組みとして説明します。隠す方法は書きません住民税・社会保険・登記の三つの経路と、「20万円以下なら申告不要」の正しい意味を説明しています。
出典個人住民税と特別徴収について|個人住民税の特別徴収推進ステーション (東京都主税局/2026年10月17日確認)
社会保険は二つの事業所で重なる。二以上事業所勤務届
サラリーマンが会社設立をしたときに、税金の次に確認が要るのが社会保険です。法人は社長一人でも適用事業所になり、法人から役員報酬を受け取れば、その法人でも被保険者になります。本業ですでに加入している会社員は、二つの事業所で同時に被保険者になります。
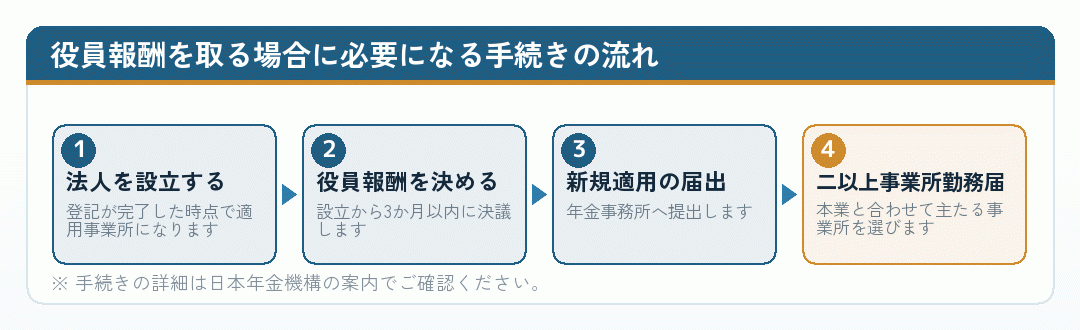
日本年金機構の案内では、「健康保険・厚生年金保険 被保険者所属選択・二以上事業所勤務届」を、事実発生から10日以内に被保険者本人が提出することとされています。保険料は各事業所の報酬月額を合算して決めた標準報酬月額をもとに、それぞれの報酬額に応じて按分されます。
合算によって等級が上がれば、保険料の総額が増えます。会社設立による節税の試算では、税額だけでなく保険料の増減も必ず含めてください。役員報酬をゼロにすれば法人側で被保険者にはなりませんが、法人に残った利益を個人が受け取る手段が限られます。
詳しく二以上事業所勤務届とは何か。サラリーマンが会社設立をしたときの社会保険の手続き届出の名称・期限・選択事業所の決め方と、保険料の計算の考え方を説明しています。
出典2-4:被保険者が複数の適用事業所に使用されることになったとき (日本年金機構/2026年10月17日確認)
「裏ワザ」「最強」「グレー」と書かれる方法の見方
サラリーマンの節税を検索すると、「裏ワザ」「最強の節税」「グレーな方法」といった言葉で、かなり踏み込んだやり方を紹介する情報が見つかります。こうした情報を読むときは、何が前提になっているかを確かめてください。
実体のない法人や不自然な所得の移転は、税務調査で否認されることがあります。否認されれば、本来納めるべきだった税額に加えて加算税や延滞税がかかり、節税のつもりが負担を増やす結果になります。
- 法人としての事業の実体がなく、所得を移すためだけに存在している
- 役員報酬の額が、職務内容や法人の規模と釣り合っていない
- 個人の生活費を法人の経費として処理している
- 規程がないまま社宅や出張日当を処理している
役員報酬について、国税庁は定期同額給与・事前確定届出給与・業績連動給与のいずれにも当たらないものは原則として損金にならないとしています。会社設立のあとで「利益が出たから報酬を増やす」といった調整が自由にできるわけではありません。
節税と租税回避の境目は、事実関係の積み重ねで判断されます。迷う方法を見つけたら、実行する前に税理士に確認してください。
詳しく税金対策で否認されないために。会社員の法人が押さえる線引き否認されやすい四つの形と、記録の残し方を整理しています。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年10月17日確認)
会社設立の手順と、毎年やること
サラリーマンが会社設立を進めるときの順番は、就業規則の確認が最初です。そのうえで会社の形と事業年度を決め、定款をつくって登記を申請します。事業年度は、本業の繁忙期と決算の時期が重ならないように選ぶと続けやすくなります。
登記が済んでも手続きは残ります。国税庁は新設法人の届出書類として、法人設立届出書、青色申告の承認申請書、給与支払事務所等の開設届出書などを案内しています。青色申告の承認申請には期限がありますので、会社設立の直後に確認してください。
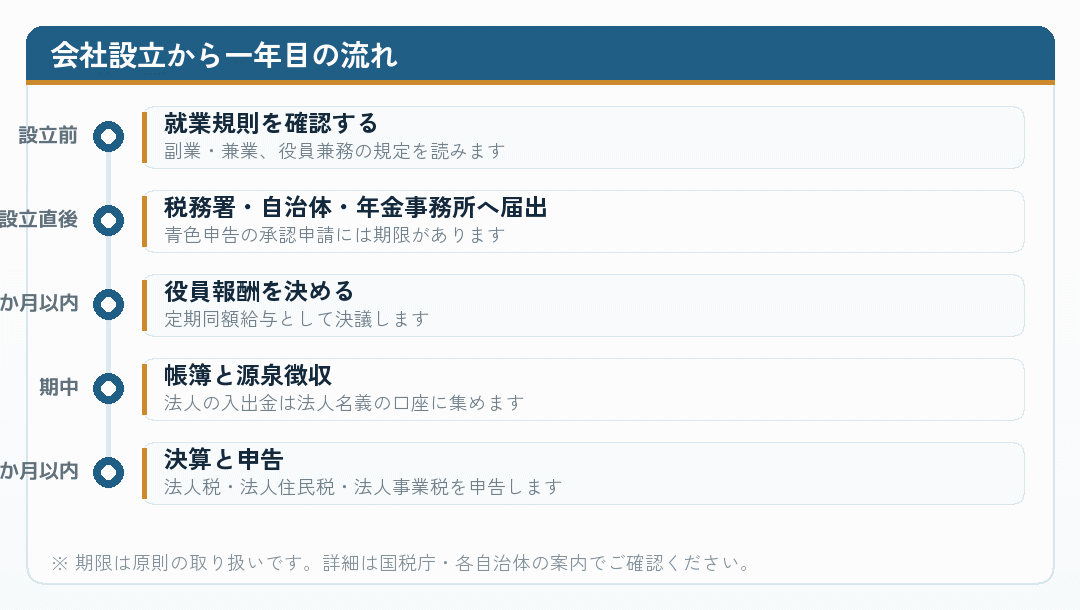
事業年度が終わると決算を組み、原則として事業年度終了の日の翌日から2か月以内に法人税を申告します。法人住民税と法人事業税も申告し、赤字でも均等割がかかります。会社員として本業の年末調整を受けながら、法人から報酬を受け取る場合は個人の確定申告も必要です。
詳しくサラリーマンが会社設立をするまでの手順。勤めながら進めるときの順番と落とし穴勤めながら進めるときの順番と、平日に動けない前提での段取りを示しています。
詳しく会社設立のあとサラリーマンが毎年やること。決算・申告・年末調整と確定申告の両方決算・申告・年末調整と確定申告の両方を、一年の流れとして並べています。
出典No.5100 新設法人の届出書類 (国税庁/2026年10月17日確認)
順番を守れば、判断は難しくありません
サラリーマンの会社設立で結果が分かれるのは、節税の知識の量よりも、確かめる順番です。就業規則を読む、本業の社会保険との重なりを確認する、年間の利益見込みから維持費を引く。この三つを先に済ませてから、会社設立をするかどうかを考えてください。
節税額は、法人住民税の均等割、税理士費用、社会保険料を差し引いたあとに残る金額で見ます。残らないのであれば、いま急ぐ理由はありません。個人のまま経費と控除を見直すほうが、手間もリスクも小さく済みます。
制度は改正されます。動く前に出典の一次情報をもう一度確認し、所得の内訳を持って税理士にご相談ください。