この記事が想定している方
副業や投資の収入があり、会社設立のメリットを調べている会社員の方に向けた記事です。メリットを並べた記事は多くありますが、本業の給与があるサラリーマンにはそのまま当てはまらない項目が混じっています。
この記事では、メリットを一つずつ、会社員の場合に効くのか、条件つきなのかに分けて確かめます。そのうえで、確実に生じるデメリットと並べて判断できるようにします。
このページは「会社設立 節税 メリット」の入口です。各見出しの末尾から、詳しく扱った記事へ進めます。個別の判断は、就業規則を確認したうえで税理士にご相談ください。
会社設立の節税メリットの中身
会社設立のメリットとして挙げられる節税の項目は、整理するとおおむね四つの経路に分かれます。税率構造の違い、給与所得控除による所得の付け替え、経費として認められる範囲、そして課税の時期です。
一つめの税率構造の違いが、もっとも本質的なメリットです。個人の所得税は累進で、国税庁の税率表では5%から45%までの段階に分かれています。一方、法人税は資本金1億円以下の普通法人であれば、年800万円以下の所得の部分が15%、それを超える部分が23.2%という区分で決まります(所得金額が年10億円を超える事業年度を除きます)。個人で高い税率がかかっている所得を法人に移せば、その差が節税の源になります。
二つめの給与所得控除は、役員報酬を受け取ることで控除が生まれるという話です。三つめの経費の範囲は、法人からあなたへの支払い(役員報酬、退職金、出張日当、役員社宅など)が要件を満たせば損金になるという話です。四つめの課税の時期は、法人に利益を残せば個人への課税を先送りできるという話で、税負担が消えるわけではありません。
この四つは、すべてが同時に効くわけではありません。サラリーマンの場合、本業の給与所得がすでにあるため、一つめは本業の給与が高いほど大きく効き、二つめは効かないことがあります。メリットの数ではなく、自分に効くものの金額で見ることが出発点です。
なお、「節税」という言葉には、納める税金の合計が減るという意味と、手元に残る現金が増えるという意味が混ざって使われています。法人に利益を残す形は前者には効いても、後者にはすぐつながりません。法人に残ったお金は法人のものであり、個人が受け取るには役員報酬・配当・退職金のいずれかの形を取り、その時点で課税されます。どちらのメリットを求めているのかを、会社設立の前にはっきりさせておいてください。
詳しくサラリーマンの会社設立、メリットは効くものと効かないものに分かれるよく挙げられる六つのメリットを、会社員に効くもの・効かないものに分けています。
出典No.5759 法人税の税率 (国税庁/2026年10月17日確認)
デメリットを先に確かめる
メリットとデメリットを比べるとき、先に確かめたいのはデメリットのほうです。理由は、デメリットの多くは会社設立をすれば必ず生じ、メリットの多くは条件つきだからです。
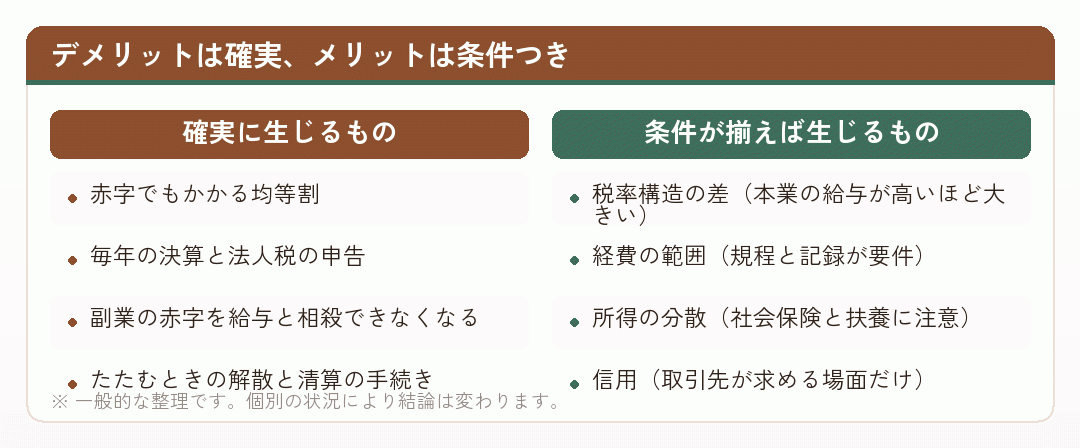
もっとも確実に生じるのが、法人住民税の均等割です。総務省の資料で標準税率を確認すると、資本金等の額が1千万円以下で従業者数が50人以下の場合、都道府県民税2万円と市町村民税5万円で年7万円です。所得がゼロでも、赤字でもかかります。10年続ければ70万円になります。
ほかにも、事業年度ごとの決算と法人税の申告(原則として事業年度終了の日の翌日から2か月以内)、役員報酬を取る場合の社会保険の手続き、副業の赤字を本業の給与と相殺できなくなること、たたむときの解散と清算の手続きがあります。
サラリーマンの場合、本業の給与があるため、こうした負担を吸収できてしまいます。それ自体は助かることですが、見合っているかの検証が甘くなる原因にもなります。
詳しく副業の会社設立で失うもの。デメリットを先に並べて確かめる副業の会社設立で失うものを、六つのデメリットとして並べています。
出典地方税制度|法人住民税 (総務省/2026年10月17日確認)
個人のままと比べたときのメリット
会社設立のメリットを考えるときは、個人のままでできる節税と比べる必要があります。個人のままでも使える手段が残っているなら、固定費を払って法人にする前に、そちらを使い切るほうが確実だからです。
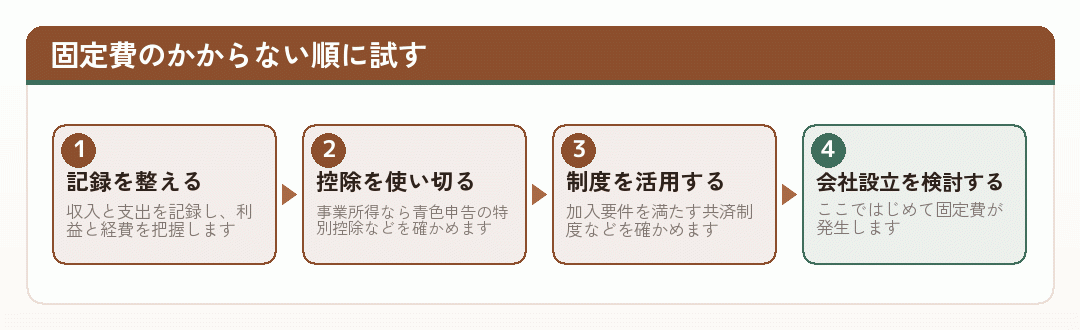
個人のままのほうが有利な点もあります。副業の所得が事業所得と認められる規模であれば、損失が生じたときに一定の範囲で給与所得と相殺できる場面があります。会社設立をして事業を法人に移すと、この形は使えなくなります。
逆に、法人でなければ得られないものもあります。税率の区分の違い、法人からあなたへの支払いが成り立つこと、課税の時期を設計できることです。どちらが有利かは、副業の利益の大きさと本業の給与水準で決まります。
会社員がこの比較をするときは、個人のままの場合の税額と、会社設立をした場合の税額・社会保険料・均等割を並べてください。差額がプラスであれば、会社設立は選択肢になります。
詳しく個人でできる税金対策と、会社設立が要る対策。順番をつけて比べる個人でできる税金対策と会社設立を、固定費の順に並べて比べています。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年10月17日確認)
サラリーマンの会社設立のメリット
サラリーマンの会社設立では、一般的に挙げられるメリットのいくつかが、本業の給与によって前提を崩されます。代表的なものを、会社員にとっての効き方で整理します。
| メリット | 会社員にとって | 分かれ目 |
|---|---|---|
| 税率構造の差 | 効きます | 本業の給与が高いほど大きくなります |
| 給与所得控除 | 効きにくい場合があります | 本業の給与収入が850万円を超えているか |
| 経費の範囲 | 効きます | 規程と記録を整えられるか |
| 所得の分散 | 条件つきです | 家族の職務の実態、社会保険と扶養への影響 |
| 社会保険 | 利点になりにくいです | すでに本業で加入しているため |
※ 一般的な整理です。判断は税理士にご相談ください。
とくに注意が要るのが給与所得控除です。国税庁のページで確認すると、給与等の収入金額が850万円を超える場合の給与所得控除額は195万円が上限です。役員報酬は本業の給与と合算されますので、本業でこの水準を超えていれば、控除は増えません。
社会保険も、独立した人が法人化する場合とは意味が逆になります。会社員が役員報酬を受け取ると、本業と法人の二つで被保険者になり、二以上事業所勤務の届出が必要になります。保険料は両方の報酬を合算して決まるため、等級が上がれば負担が増えます。
確認に使うのは、本業の源泉徴収票と給与明細です。源泉徴収票の給与収入で給与所得控除が上限に達しているかが分かり、課税所得から副業の所得に乗る税率の見当がつきます。給与明細の社会保険料からは、標準報酬月額の等級が分かります。会社員が会社設立のメリットを数えるときは、この二つを手元に置いてください。
詳しくサラリーマンの会社設立、メリットは効くものと効かないものに分かれるサラリーマンに効くメリットと効かないメリットを、一つずつ検証しています。
出典No.1410 給与所得控除 (国税庁/2026年10月17日確認)
副業の会社設立にメリットはあるか
副業で会社設立をする場合も、メリットの考え方は同じです。会社員にも効きやすいのは税率構造の差と経費の範囲で、所得の分散と信用は条件つき、資金調達は副業の規模では効きにくいことがあります。
副業の場合に押さえておきたいのが、赤字の扱いです。法人には欠損金の繰越控除という仕組みがあります。国税庁のページで確認すると、青色申告書を提出した事業年度に生じた欠損金は、平成30年4月1日以後に開始した事業年度の分であれば10年間、将来の法人の所得と相殺できます。欠損金が生じた年度に青色申告書を提出し、その後も連続して確定申告書を提出していることが要件です。
ただし、これは法人の所得との相殺です。法人の赤字を、あなた個人の給与所得と相殺することはできません。個人事業のままであれば、事業所得の損失を給与所得と相殺できた場面でも、会社設立をするとその形は使えなくなります。
会社設立の初年度は、設立費用などで赤字になることがあります。副業がまだ安定して黒字になっていない段階では、個人のままのほうが有利なこともあります。利益が安定してから会社設立をするほうが、失うものは少なくなります。
詳しく副業の会社設立にメリットはあるのか。会社員の場合に残るものと消えるもの副業の会社設立で会社員に残るメリットと消えるメリットを検証しています。
出典No.5762 青色申告書を提出した事業年度の欠損金の繰越控除 (国税庁/2026年10月17日確認)
合同会社と株式会社、どちらにメリットがあるか
合同会社と株式会社のどちらが節税になるか、という問いには先に答えが出ます。法人税の税率は、会社の形態では変わりません。資本金の額や所得の金額の区分で決まります。法人住民税の均等割も、資本金等の額と従業者数の区分で決まります。
違うのは、会社設立のときの費用と、毎年の手間です。株式会社は定款について公証人の認証を受ける必要があり、日本公証人連合会の案内によれば、手数料は資本金の額が100万円未満で3万円、100万円以上300万円未満で4万円、それ以外で5万円です。合同会社にはこの手続きがありません。紙の定款には収入印紙4万円が要りますが、電子定款にすれば不要です。
登録免許税は、株式会社が資本金の額の0.7%で最低15万円、合同会社が最低6万円です。なお、定款認証の手数料は、資本金100万円未満などの要件を満たす株式会社について、2026年12月1日から1万5,000円に引き下げられる改定が示されています。
運営面では、株式会社には決算公告の義務と、取締役の任期(原則2年、非公開会社は定款で最長10年まで)が満了するたびの重任の登記があります。合同会社にはどちらもありません。サラリーマンが本業のかたわらで運営するなら、続けやすさの差として効いてきます。
詳しくサラリーマンは株式会社と合同会社のどちらで会社設立をするか。節税への影響で選ばない株式会社と合同会社を、費用・手間・信用の三つで比べています。
出典Q3. 定款の認証に要する費用、株式会社設立の費用等はいくらですか。 (日本公証人連合会/2026年10月17日確認)
資産管理会社・不動産管理会社のメリット
会社設立のメリットとして、資産管理会社や不動産管理会社が語られることもあります。どちらも法律用語ではなく、個人や家族の資産を保有・管理する法人を指す呼び方です。会社設立の手続きも税の計算も、ほかの法人と同じです。
不動産で法人化が語られる理由は、課税の仕組みにあります。国税庁が示すところによれば、不動産の貸付けによる所得は不動産所得として、他の所得と合算して総合課税されます。会社員であれば、賃料収入は本業の給与の上に積み上がった税率で課税されます。ここに、法人に移して節税を図る余地が生まれます。
一方で、個人にしかない仕組みもあります。不動産所得に損失が出たときは、一定の場合を除いて他の所得と通算できます。法人化するとこの効果はなくなります。また、すでに個人で持っている物件を法人に移すと、登録免許税や不動産取得税、個人側の譲渡所得への課税といった移転のコストがかかります。
管理を法人に移す形にも、管理委託、サブリース(転貸)、所有といった方式があり、法人が担う役割によって認められる報酬の考え方が変わります。どの方式でも、法人が実際に業務を行っていることが前提です。
詳しくは、資産管理会社については「会社設立 節税 資産管理」のページ、不動産については「会社設立 節税 不動産」のページで、それぞれの目的・費用・手順を整理しています。
出典No.2220 総合課税制度 (国税庁/2026年10月17日確認)
信用など、節税以外のメリット
節税額を試算したら固定費に届かなかった、という場合でも、会社設立をする理由がなくなるわけではありません。節税以外のメリットとして挙げられるのが、信用、事業と生活の区別、将来の独立への備え、事業を育てる場としての法人です。
信用は、場面によって効き方がまったく違います。取引先が社内規程で取引相手を法人に限っている場合や、与信の過程で登記事項証明書を求められる場合には、法人であることが入口の条件になります。一方、個人や小規模事業者が相手であれば、形態を問われないことも多くあります。
そして、登記をしただけで信用が生まれるわけではありません。登記事項証明書に記載されるのは商号、本店、目的、役員、資本金といった形式的な情報で、事業の中身や実績は表れません。
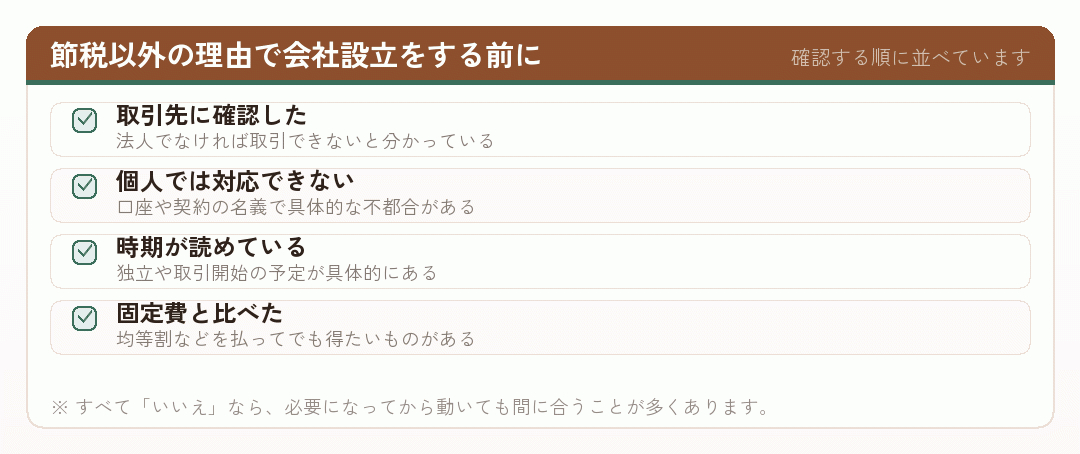
サラリーマンの場合、本業の給与で固定費を吸収できてしまうため、理由があいまいなまま法人を持ち続けがちです。年に一度は、その理由がまだ有効かを確かめてください。
詳しく会社設立のメリットは信用にもあるのか。サラリーマンの副業で法人が効く場面信用が効く場面を、取引先・名義・継続性の三つに分けて確かめています。
詳しく節税以外のメリットで会社設立をする場合。優先順位のつけ方節税以外の四つの理由と、優先順位のつけ方を整理しています。
出典登記-商業・法人登記- (法務省/2026年10月17日確認)
効くメリットだけを数えて、固定費と比べてください
会社設立の節税メリットのうち、会社員に効きやすいのは税率構造の差と経費の範囲です。給与所得控除や社会保険は、本業の給与という土台があるために、独立した人と同じ効果が出ません。
一方、デメリットは会社設立をすれば確実に生じます。赤字でもかかる均等割、毎年の決算と申告、損益通算ができなくなること、たたむときの手続き。メリットは条件が揃ってはじめて生じます。
効くメリットだけを数え、そこから固定費を差し引いて残るかどうか。サラリーマンとして本業がある以上、急いで決める必要はありません。就業規則を確認し、個別の試算は税理士にご相談ください。