妻が出資して会社設立をする。株主・社員を誰にするかと、資金の出どころ・贈与税・相続の関係
この記事が想定している方
会社設立を考えているサラリーマンのうち、妻に出資してもらう、妻を株主にするという形を検討している方に向けた記事です。
出資者を誰にするかは、会社設立の時点で決めることです。あとから変えようとすると、贈与や譲渡として扱われ、税の問題が生じることがあります。だからこそ、最初に論点を並べておく意味があります。
贈与税や株式の評価は個別の事情で結論が変わります。この記事は一般的な制度の解説にとどめます。実際の設計は税理士にご相談ください。
妻が出資するとは、会社の持ち主を誰にするかを決めること
会社設立の際、出資をした人が会社の持ち主になります。株式会社であれば株主、合同会社であれば社員です。合同会社の「社員」は出資者のことで、従業員という意味ではありません。
妻が出資するというのは、この持ち主の立場に妻が入るということです。夫が全額を出資すれば夫がすべての持分を持ち、夫婦で出資すれば出資割合に応じて分かれます。妻が全額を出資すれば、会社の持ち主は妻になります。
| 決めること | 選び方の例 | 主に関わる論点 |
|---|---|---|
| 誰が出資するか | 夫のみ/妻のみ/夫婦で | 議決、配当、相続、贈与税 |
| 誰が代表者になるか | 夫/妻 | 就業規則、役員報酬、社会保険 |
| 誰が役員になるか | 夫/妻/両方 | 役員報酬の損金算入、扶養 |
※ 出資者と代表者は一致させる必要はありません。
出資者と代表者は、別々に決めることができます。夫が出資して妻が代表者になる形、妻が出資して夫が代表者になる形、どちらも手続きとしてはありえます。妻を社長にする論点は 妻名義で会社設立をする記事 で扱いましたので、この記事では出資者を誰にするかに絞ります。
サラリーマンが副業や資産運用の受け皿として会社設立をする場合、まず一人で出資するのが自然な形です。家族を出資者に含める必要が生じるのは、資産の規模が一定以上になり、承継を考える段階になってからというのが、当サイトの既存記事での整理です。
「妻が出資すれば節税になる」という説明を見かけることがありますが、出資者を妻にすること自体で税額が変わるわけではありません。会社員の世帯でこの形を考えるなら、何のために妻を出資者にするのかを先に言葉にしておくと、以下の論点が整理しやすくなります。
出典登記-商業・法人登記- (法務省/2026年10月17日確認)
出資の割合で決まること。議決・配当・持分の譲渡
夫婦で出資する場合、割合をどうするかで会社の動かし方が変わります。主な違いを、株式会社と合同会社に分けて確認します。
- 配当
- 株式会社では、剰余金の配当は原則として持株数に応じて行われます。合同会社では、定款で定めることにより出資の割合と異なる配分も認められています。
- 意思決定
- 株式会社には株主総会などの機関に関する規律があります。合同会社は機関設計の自由度が比較的高くなります。
- 持分の譲渡
- 合同会社では、持分の譲渡に他の社員の承諾が必要です。株式のような流通性はありません。
合同会社で定款により出資割合と異なる配分を定められるのは会社法上の話であり、税務上どう扱われるかは別に確認が必要です。配分を工夫すれば節税になる、と単純に考えないでください。
また、持分を複数の人に分けると、将来の意思決定に人数分の合意が必要になります。夫婦の方針が分かれたとき、会社が動けなくなることもあります。会社設立の時点で、誰がどれだけ持つかを運営の観点からも決めておいてください。
出資の内容は、会社設立の登記書類にも現れます。合同会社であれば社員の氏名と住所が、株式会社であれば発起人の情報が書類に記録されます。家族を出資者に含める場合、その情報が記録として残ることも踏まえて検討してください。
出資割合は、会社設立のときに定款や登記の書類で確定します。節税の効果を期待して割合を決めるのではなく、誰が会社の方針を決めるのか、利益を誰に配るのかという運営の観点で決めてください。
出典商業・法人登記申請手続 (法務局/2026年10月17日確認)
出資の資金は誰のお金か。贈与税の論点
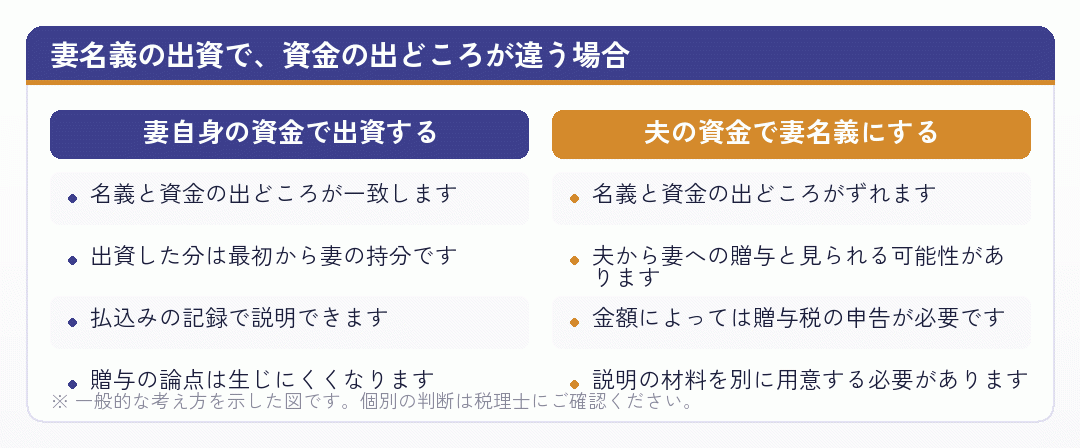
妻の出資で最も注意したいのが、資金の出どころです。妻の名義で出資していても、実際の資金を夫が出していれば、妻は夫から財産をもらって出資したのと同じことになります。
当サイトの相続税の記事でも、家族の名義で出資しながら実際の資金を別の人が出せば、贈与とみなされる可能性があると整理しています。名義を分けることと、財産が移ることは別の話だということです。
国税庁の案内では、贈与税は個人から贈与により財産を取得したときにかかる税金で、暦年課税の場合、1年間に贈与を受けた財産の価額の合計額が110万円以下であれば贈与税はかからず、申告も不要とされています。相続時精算課税という別の仕組みもあり、選択した場合は計算の方法が変わります。
また、債務の免除などにより利益を受けた場合などは、贈与を受けたものとみなされて贈与税がかかるとされています。出資の資金を夫が肩代わりする形、夫が貸したことにして返済しない形なども、実態によっては同じ問題になりえます。
会社設立の資本金は、サラリーマンの副業法人であれば大きな金額でないことが多いでしょう。それでも、資金の出どころを曖昧にしたまま妻名義にすると、節税のつもりが贈与の問題を抱えることになります。金額の大小にかかわらず、名義と資金を一致させておくことが基本です。
出典No.4402 贈与税がかかる場合 (国税庁/2026年10月17日確認)
払込みの記録を残す。会社設立の書類で見られるところ
株式会社の会社設立の登記では、出資の払込みがあったことを証する書面を添付します。法務局の案内では、払込金受入証明書、または設立時代表取締役が作成した払込みを受けたことを証明する書面に、預金通帳の写しや取引明細票などを合わせて綴じて添付するとされています。
資本金を払い込む口座は、会社設立の登記が完了するまでは個人名義の口座を使います。法人名義の口座は登記が済んでからでないと開設できないためです。妻が出資する場合、払込みの記録には妻の出資分がいつ、いくら入ったかが現れます。
この記録は、登記のためだけでなく、あとで資金の出どころを説明するときの材料にもなります。妻の出資分が妻自身の預金から振り込まれていることが分かれば、名義と資金が一致していることを示しやすくなります。
- 妻の出資額と、その資金がどの預金から出るかを決める
- 払込み用の口座に、出資者ごとに振り込む
- 通帳の写しや取引明細を、会社設立の書類と一緒に保管する
- 夫が資金を出す部分があるなら、その扱いを税理士に確認しておく
サラリーマンの世帯では、生活費の口座から何気なく払い込んでしまうことがあります。出資の段階で記録を分けておけば、あとから説明に困ることはありません。
合同会社の会社設立でも、出資の履行は必要です。誰がいくら出資したかは定款に記載する事項ですので、妻の出資分についても同じように記録を残しておいてください。
出典株式会社設立登記申請書(取締役会を設置しない会社の発起設立) (法務局/2026年10月17日確認)
妻を株主にしても、所得は分散しない
妻を株主にすれば夫婦で所得を分けられる、と考える方がいますが、出資しただけでは所得は分散しません。会社の利益は会社のものであり、株主個人の所得にはならないためです。
利益を株主が受け取るには、配当という形を取ることになり、その時点で課税されます。役員報酬として受け取るなら、職務の実態が前提になります。いずれにしても、出資者であること自体が節税につながるわけではありません。
所得税は所得が増えるほど税率が上がる累進の仕組みです。夫婦で所得を分ける考え方は、この仕組みを前提にしています。ただし、分ける手段は報酬や配当であって、出資の名義ではありません。報酬で分ける場合は、配偶者控除や社会保険の扶養への影響も合わせて見る必要があります。
会社員の副業法人では、利益の規模がまだ小さいことも多いはずです。出資の名義を分けるより先に、法人に利益が残るのか、維持費を上回る節税額が出るのかを確かめるほうが、判断の順番として自然です。
夫婦で役割を分けて事業を行い、妻が実際に業務を担って報酬を受け取るのであれば、所得の分散は報酬を通じて起きます。その場合も、社会保険料と失う控除を差し引いた世帯の手取りで、節税になっているかを確かめてください。会社員の本業の給与が高いほど、計算が複雑になります。
出典No.2260 所得税の税率 (国税庁/2026年10月17日確認)
夫婦の持株は合算して見られる場面がある
出資を夫婦で分けると、それぞれの持株が少なく見えます。しかし、税務上の判定では夫婦の持株を合わせて見る場面があります。代表的なのが、法人税法上の役員の範囲です。
国税庁の案内では、同族会社の使用人のうち、株主グループの順位、グループの所有割合が10%を超えること、本人の所有割合が5%を超えることの三つをすべて満たし、その会社の経営に従事している人は役員として扱われるとされています。そして、本人の所有割合を計算するときは配偶者の持株を合算するとされています。
たとえば、妻が大半を出資して代表者になり、夫は少しだけ出資して使用人として関わる形を考えたとします。夫の持株が少なくても、妻の持株と合算して判定されますので、経営に従事していれば役員として扱われる可能性があります。
役員として扱われれば、その人への給与は役員給与となり、定期同額給与などの損金算入の要件がかかります。持株を分けたことで、税務上の扱いが軽くなるわけではないということです。
また、使用人以外で経営に従事している人も役員に含まれます。サラリーマンの夫が出資者として実際には経営判断をしている場合も、同じ論点が生じます。会社設立の前に、夫婦それぞれの関わり方を決めておいてください。
出資の割合を細かく分けて判定を避けようとする設計は、節税の工夫というより、説明の難しい形をつくることになりがちです。持株の割合は、あくまで会社の持ち主を誰にするかという観点で決めてください。
出典No.5200 役員の範囲 (国税庁/2026年10月17日確認)
妻の持分は相続の対象になる。株式の評価との関係
出資して得た株式や持分は、その人の財産です。妻が出資者であれば、将来、妻の株式や持分が相続の対象になります。夫が出資者であれば夫の株式や持分が対象です。誰が出資するかは、将来の相続の形にも関わります。
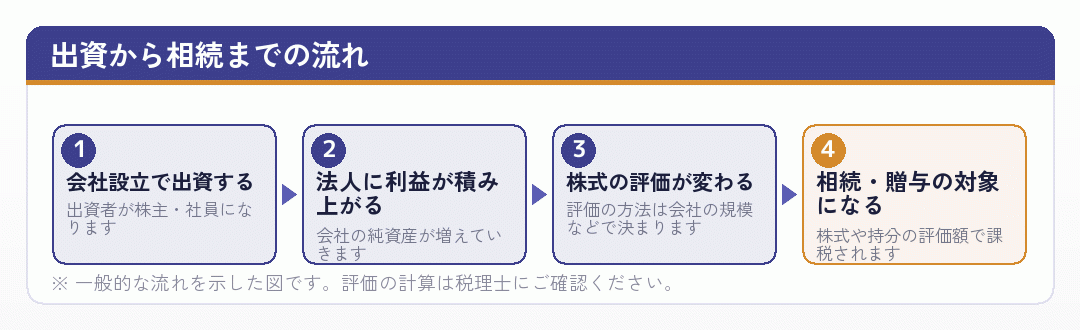
国税庁の案内では、取引相場のない株式は、相続や贈与で取得した株主が同族株主等かどうかで評価方式が分かれ、同族株主等であれば会社の規模に応じて類似業種比準方式や純資産価額方式などで評価するとされています。小会社は原則として純資産価額方式です。開業後3年未満の会社など、特定の評価会社の扱いも定められています。
サラリーマンの副業法人が小会社に区分されれば、原則として純資産にもとづく評価になります。法人に利益を残して節税する設計をすれば、その分だけ純資産が増え、株式の評価にも反映されます。所得税の節税と相続の対策は、同じ方向に働くとは限りません。
相続の観点から、会社設立の段階で配偶者や子を出資者に含めておけば、その分は最初からその人のものになり、あとから移す必要はありません。ただし、ここでも資金の出どころが問われます。相続を見据えた出資は節税の設計とは時間軸が違いますので、目的を分けて検討してください。
出典No.4638 取引相場のない株式の評価 (国税庁/2026年10月17日確認)
あとから持分を移す場合と、会社設立前の確認順
いったん夫ひとりで出資して会社設立をし、あとから妻に持分を移す形も考えられます。ただし、その時点で贈与または譲渡として扱われ、課税が生じます。合同会社であれば、持分の譲渡には他の社員の承諾も必要です。
法人に利益が積み上がったあとで移せば、評価額も上がっていることがあります。承継を前提にするなら、会社設立の段階で出資者を設計するほうが、あとから移すより手間も税も読みやすくなります。
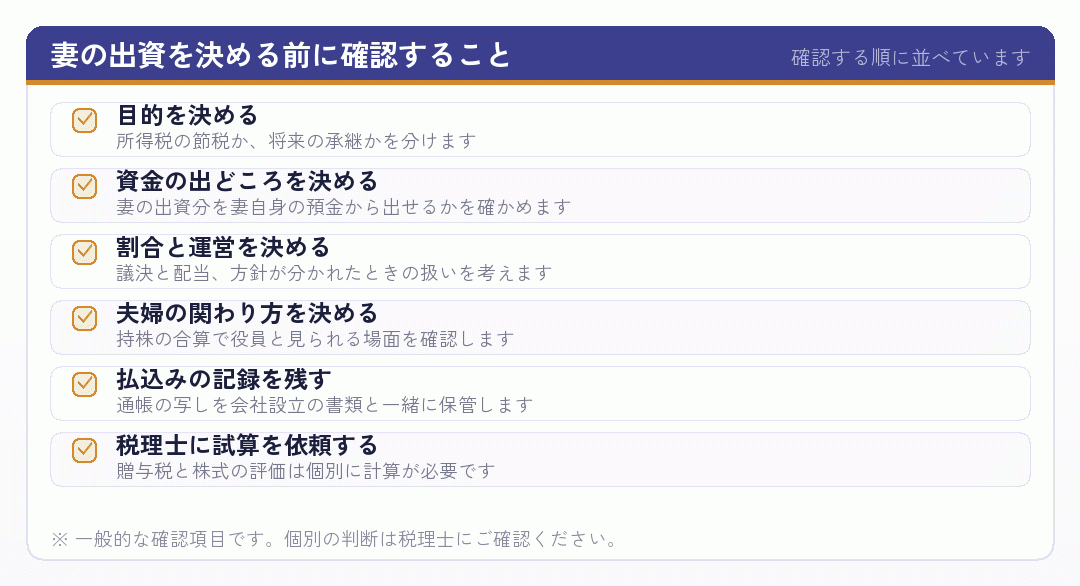
会社員の世帯では、本業の給与が家計の中心にあり、夫の預金と妻の預金がはっきり分かれていないことも珍しくありません。給与として受け取ったお金が誰のものかは、出資の資金を考えるときの出発点になります。妻が自分の給与から蓄えた預金で出資するのか、夫の給与が原資なのかを確かめてください。
サラリーマンが会社設立を考える段階では、まず所得税の節税で判断し、相続の設計は資産が育ってから加える、という順番が自然です。妻の出資を決める前に、妻のカテゴリー で全体の論点を確認し、そのうえで税理士にご相談ください。
出典No.4402 贈与税がかかる場合 (国税庁/2026年10月17日確認)
名義と資金を一致させ、目的を決めてから出資してください
妻が出資して会社設立をすると、妻は株主や社員として、議決や配当、将来の相続に関わる立場になります。出資は、節税のために名義を分ける手段ではなく、会社の持ち主を決める行為です。
とくに確かめたいのは、出資の資金が誰のお金かという点です。名義と資金の出どころが一致していなければ、贈与として扱われる可能性があります。払込みの記録も残してください。
サラリーマンの世帯では、所得税の節税と相続の対策が混ざって語られがちです。どちらを目的にするかを決めたうえで、会社設立の前に税理士へご相談ください。
この記事のタグ
この記事は判断の材料になりましたか?