このページの使い方
会社設立による節税対策を調べているサラリーマン・会社員の方に向けて、使える手段と順番をひとまとめにした入口のページです。各項目の要点を述べ、詳しい説明は個別の記事へご案内します。
先に全体の結論を申し上げると、節税対策には、税額の合計を減らすものと、課税の時期をずらすものがあります。この二つを分けて考えること、そして個人のままできることを先に使い切ることが出発点です。
勤務先に知られない方法や、実体のない法人をつくる方法は扱いません。就業規則を確認し、個別の判断は税理士にご相談ください。
会社設立でできる節税対策の全体像
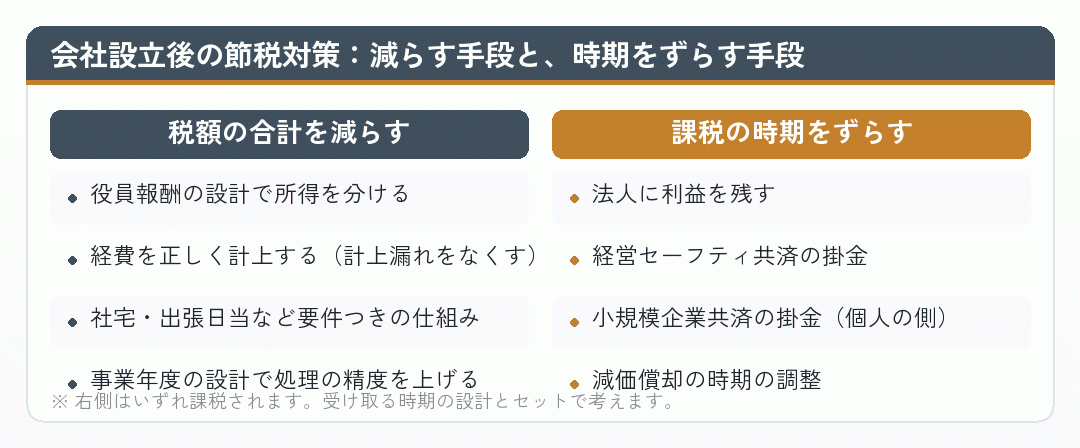
会社設立後の節税対策を考えるとき、手段を二つに分けると見通しがよくなります。一つめは、税負担そのものを減らすものです。所得を法人と個人に分けて税率の差を使う、経費として認められる支出を正しく計上する、といった手段です。
二つめは、課税の時期をずらすものです。法人に利益を残す、共済制度に掛金を払う、といった手段は当期の税額を減らしますが、将来受け取る段階で課税されます。この二つを混同すると、判断を誤ります。
どの手段を使っても、法人住民税の均等割は変わりません。総務省の資料で標準税率を確認すると、資本金等の額が1千万円以下で従業者数が50人以下の場合、年7万円です。赤字の年もかかります。節税対策の効果は、この固定費を差し引いて見る必要があります。
サラリーマンが会社設立をして節税対策を考える場合、まず一つめの「減らす手段」を確実に押さえ、二つめは余裕ができてから検討するもので構いません。
詳しく会社設立後の税金対策にどんな手段があるか。会社員が使えるものを整理する役員報酬・経費・共済・事業年度など、会社設立後に使える手段を性質と要件で一覧にしています。
出典No.5759 法人税の税率 (国税庁/2026年10月17日確認)
会社設立の前に、個人のままできる対策を使い切る
会社設立をすると、均等割や決算・申告の費用といった固定費が毎年かかります。一方、個人のままできる対策には固定費がかかりません。だからこそ、個人でできることを先に使い切り、そのあとに残る税負担を法人化で減らせるかを比べる、という順番になります。
- 経費の計上漏れを直す(事業に使った割合の按分は根拠を残す)
- 青色申告の承認を受け、特別控除を使う(要件により65万円・55万円・10万円)
- 小規模企業共済やiDeCoなど、加入できる制度を確かめる
青色申告の特別控除は、副業の所得が事業所得として認められる規模であることが前提です。雑所得にとどまる場合は使えません。ご自身の副業がどちらに当たるかで、会社設立の前に取れる選択肢が変わります。
個人でできることを使わないまま法人化を検討すると、個人の側で減らせた分まで法人化の効果として計算してしまいます。会社員の方は、まず土台をそろえてから比べてください。
詳しく会社設立の前に。個人事業のままできる節税を使い切っているか経費の見直し、青色申告、共済制度など、個人事業のままできる節税を順に確かめます。
サラリーマンの場合、本業の給与は年末調整で処理されていますので、副業の部分だけを見直せば足ります。副業の所得が小さいうちは、会社設立よりこちらのほうが確実に効きます。
詳しく個人でできる税金対策と、会社設立が要る対策。順番をつけて比べる個人でできる対策と会社設立が要る対策を、固定費の順に並べて比べています。
出典No.2070 青色申告制度 (国税庁/2026年10月17日確認)
役員報酬で所得を分ける
会社設立後の節税対策で最も影響が大きいのが、役員報酬の設計です。報酬を増やせば法人の損金が増えて法人税が下がり、減らせば法人に利益が残ります。個人側では、報酬が本業の給与と合算されて所得税がかかります。
国税庁が示すところによれば、損金に算入できる役員給与は、定期同額給与、事前確定届出給与、業績連動給与のいずれかに該当するものです。事業年度の途中で自由に変えることはできません。
会社員には二つの制約があります。一つめは給与所得控除の上限です。給与等の収入金額が850万円を超える場合の控除額は195万円が上限で、本業でこの水準を超えていれば、役員報酬を受け取っても控除は増えません。二つめは社会保険です。二以上事業所勤務の場合は両方の報酬を合算して標準報酬月額を決め、按分されます。
税額だけを見て報酬額を決めると、社会保険料が増えて手取りが減ることがあります。報酬をゼロにして法人に利益を残す設計もありますが、その場合は個人がそのお金を使えません。役員報酬の決め方、変更できる時期、社会保険との関係は会社設立と役員報酬の記事一覧で詳しく整理しています。
サラリーマンの場合、本業の給与は年間を通じてほぼ確定していますので、試算の前提は立てやすいという面もあります。会社設立の準備段階で税と社会保険料の両方を試算しておくと、期限に追われずに決められます。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年10月17日確認)
共済制度を使う。経営セーフティ共済と小規模企業共済
節税対策としてよく挙がるのが、中小企業基盤整備機構が運営する二つの共済制度です。名前が似ていますが、経営セーフティ共済は法人の側、小規模企業共済は個人の側の制度です。
| 経営セーフティ共済 | 小規模企業共済 | |
|---|---|---|
| 契約者 | 法人(または個人事業主) | 個人(小規模企業の個人事業主や会社等の役員など) |
| 掛金の扱い | 法人の場合は損金に算入できます | 所得控除の対象になります |
| 掛金 | 月額5,000円から20万円まで、5,000円単位。残高800万円まで | 加入要件と掛金は中小機構の案内で確認 |
| 受け取るとき | 解約手当金は益金になります | 受取方法によって扱いが異なります |
※ 中小企業基盤整備機構の案内で確認した内容です。加入要件は個別に確認してください。
どちらも当期の税額を減らしますが、受け取る段階で課税されますので、性質としては先送りです。経営セーフティ共済は、令和6年10月1日以降に解約して再び契約した場合、解約の日から2年を経過する日までの掛金は損金や必要経費に算入できないとされています。解約と再加入を繰り返す形は想定されていません。
会社員の場合、加入要件を満たすかどうかが最初の確認事項です。会社設立の直後は事業の継続期間の要件を満たさないこともあります。掛金として払った資金は長く拘束されますので、資金に余裕があることも前提です。
詳しく会社設立後の節税は一年をどう使うか。時期ごとにできることの整理共済の掛金を含め、会社設立後の一年のどの時期に何を決めるかを整理しています。
出典経営セーフティ共済 制度の概要 (中小企業基盤整備機構/2026年10月17日確認)
節税対策で別会社を設立する、という考え方
「税金対策で会社を2つ持つ」「節税対策で別会社を設立する」という話を目にすることがあります。個人事業と法人を並行させる形や、法人を複数持つ形です。
ここで問われるのは、それぞれの会社が実際に事業を行っているかです。会社設立をして所得を法人に移しても、その法人が何もしていなければ、移す根拠がありません。所得を移すためだけに存在していると見られれば、その存在自体が問われます。
異なる事業を法人と個人で分けて行っているのであれば、説明はしやすくなります。一方、同じ取引先に対する同じ業務を金額で按分して振り分けているだけであれば、説明が難しくなります。規模が小さいこと自体は問題ではなく、実体を示せるかどうかが分かれ目です。
サラリーマンが本業のかたわらで複数の事業体を運営すると、活動に割ける時間はさらに限られます。それぞれの事業で何をしているかを、契約書や入出金の記録で示せるかを先に確かめてください。
詳しく小規模な法人ほど実体が問われる。会社設立で否認されないための条件小規模な法人ほど実体が問われる理由と、記録として残せる材料を整理しています。
出典No.5202 役員等に対する経済的利益 (国税庁/2026年10月17日確認)
合同会社の節税対策は、株式会社と違うのか
「サラリーマンは合同会社で節税」という説明を見かけますが、税額を決める要素は、合同会社と株式会社でほとんど変わりません。法人税の税率は会社の形態ではなく資本金の額や所得の区分で決まり、均等割も資本金等の額と従業者数で決まります。経費として認められる範囲や、社会保険の扱いも同じです。
違うのは、会社設立の費用と毎年の手間です。合同会社は定款の認証が不要で、登録免許税の最低額も6万円です。株式会社は定款の認証が必要で、日本公証人連合会の案内によれば手数料は資本金の額等に応じて3万円から5万円、登録免許税の最低額は15万円です。
この費用の差が、節税の差のように見えることがあります。しかし、それは設立と維持のコストの差であって、税額の差ではありません。形態は、取引先との関係で株式会社であることが求められるかどうか、続けやすいかどうかで選ぶのが現実的です。
会社員の方が副業の受け皿として会社設立をする場合、手続きが軽い合同会社が選ばれることは多いですが、それは節税対策というより費用と手間の選択です。
サラリーマンが合同会社を選ぶ場合も、役員報酬と社会保険の設計という課題は株式会社と同じように残ります。形態の選択より先に、そちらの試算を済ませておいてください。
詳しく合同会社の節税は株式会社と違うのか。税額を決める要素を検証する税額を決める要素を一つずつ並べ、合同会社と株式会社で何が同じで何が違うかを確かめています。
出典Q3. 定款の認証に要する費用、株式会社設立の費用等はいくらですか。 (日本公証人連合会/2026年10月17日確認)
否認されない節税対策の線引き
節税対策を調べると、「裏ワザ」「芸能人もやっている」といった言葉で紹介される方法に行き当たります。ただ、そうした説明の多くは要件の部分が省かれています。会社員の法人で問題になりやすい形は、次のようなものです。
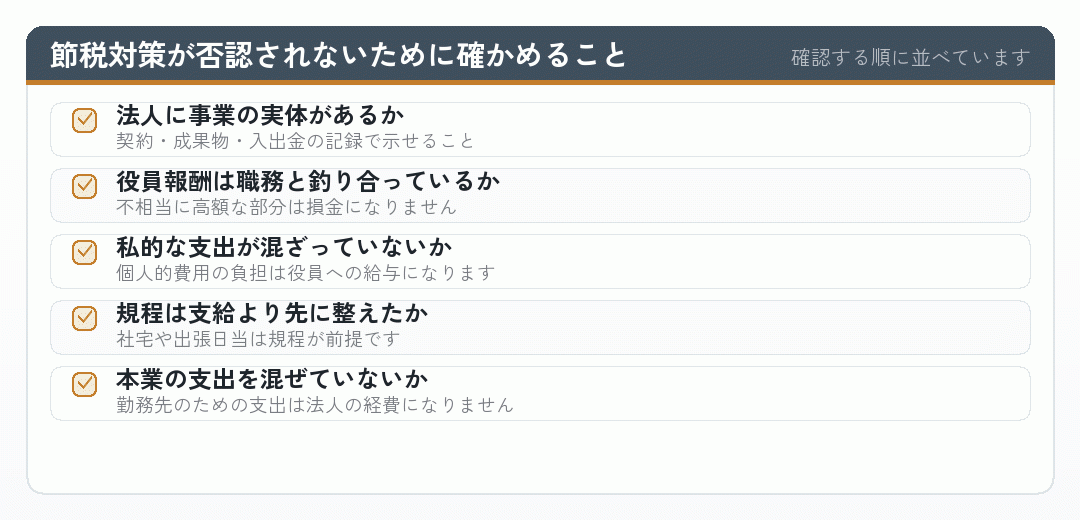
国税庁は、役員等の個人的費用を法人が負担した場合や、住宅を無償や低額で提供した場合の差額などを、役員に対する経済的利益として給与に扱う考え方を示しています。節税のつもりで私的な支出を混ぜると、所得税がかかり、法人側でも損金にならないという両方で不利な形になります。
サラリーマンの副業法人は規模が小さく、実体を示す材料も限られます。基本は、法人の入出金を法人口座に集約し、取引と業務の記録をその都度残すことです。
詳しく税金対策で否認されないために。会社員の法人が押さえる線引き会社員の法人で問題になりやすい形と、記録の残し方を具体的に整理しています。
出典No.5202 役員等に対する経済的利益 (国税庁/2026年10月17日確認)
節税対策の一年の流れ
節税対策は決算の前にまとめて行う作業だと思われがちですが、実際には期首に決めたことで、その年の結果の多くが決まります。役員報酬は期首から一定の期間内に決め、その年度は同額で払い続けることになるためです。
- 期首:役員報酬を決め、決議の記録を残す
- 期中:取引と業務の記録を残し、毎月記帳する
- 期中:社宅や出張日当を使うなら、規程を先に整える
- 期末:計上漏れや未払いを整理する
- 申告:原則として事業年度終了の日の翌日から2か月以内
会社設立の直後には、届出の期限もあります。国税庁の案内によれば、法人設立届出書は設立の日以後2か月以内、第1期から青色申告の承認を受ける場合の申請書は、設立の日以後3か月を経過した日と第1期の事業年度終了の日のうちいずれか早い日の前日までが期限です。
会社員の方は、本業の繁忙期と決算が重ならないように事業年度を決めておくと、落ち着いて処理ができ、計上漏れも減ります。役員報酬を受け取る場合は、本業の年末調整とは別に確定申告も必要になります。
会社設立の初年度は、開業費の処理や減価償却の設定など、初回だけ発生する判断が入ります。ここを誤ると翌年以降にも影響しますので、初年度こそ税理士に見てもらう価値があります。
詳しく会社設立後の節税は一年をどう使うか。時期ごとにできることの整理期首・期中・期末のそれぞれで何を決め、何を記録するかを時期ごとに整理しています。
出典No.5100 新設法人の届出書類 (国税庁/2026年10月17日確認)
個人事業から法人へ移すときの対策
副業を個人事業として続けてきた方が会社設立をする場合、個人事業と法人は別の主体だという前提から考えます。契約も資産も、自動では法人に引き継がれません。
届出は個人の側と法人の側の両方に生じます。個人で受けていた青色申告の承認は法人には引き継がれませんので、法人の側で改めて申請が必要です。取引先との契約は名義の変更や再締結が、借入れがあれば金融機関の承諾が要ります。
個人事業を廃業した年は、その年の1月1日から廃業までの期間について確定申告が必要です。会社設立をしても個人事業を廃業せずに両方を続けることもできますが、その場合は個人の確定申告と法人の決算が毎年必要になります。節税の効果と手間を比べて決めてください。
サラリーマンが平日に動ける時間は限られます。届出の期限を一覧にし、順序を決めてから動くことが、移行の年の取りこぼしを防ぐいちばんの対策です。
詳しく個人事業から法人へ。会社設立で引き継ぐものと、切り替わるもの届出、資産の引き継ぎ、契約と口座の切り替え、切り替えの年の申告を順に整理しています。
出典No.5100 新設法人の届出書類 (国税庁/2026年10月17日確認)
対策は、順番と記録で効果が決まります
会社設立でできる節税対策は、役員報酬の設計、経費の正しい計上、共済制度、事業年度の設計など、いくつかの手段の組み合わせです。税額を減らす手段と時期をずらす手段を分け、個人のままできることを先に使い切る。この順番が無駄を生みません。
どの手段にも要件があり、実体と記録が伴わなければ否認される可能性があります。別会社の設立や合同会社の選択も、形だけで節税になるわけではありません。
サラリーマンの方は、本業との関係という条件が加わります。就業規則を確認し、個別の判断は税理士にご相談ください。