このページの使い方
会社設立をした、あるいはこれから設立する会社員の方が、役員報酬をどう決めれば節税につながるのかを確かめるためのページです。
役員報酬の解説の多くは、独立して法人をつくった人を前提にしています。サラリーマンには本業の給与と社会保険がすでにあるため、同じ説明がそのままは当てはまりません。
各見出しで要点を述べ、詳しい内容はそれぞれの記事へ案内します。役員給与が損金になるかは事実関係によって判断が分かれますので、個別の判断は税理士にご相談ください。
役員報酬で節税できる仕組み
役員報酬による節税は、法人の利益を「法人に残す部分」と「役員報酬として個人に出す部分」に分けることで成り立ちます。報酬は要件を満たせば法人の損金になり、受け取る側では給与所得として給与所得控除が差し引かれます。
独立して会社設立をした人の場合、事業所得が給与所得に変わることで、給与所得控除がまるごと新たに使えるようになります。これが「役員報酬で節税できる」と言われる理由の一つです。
サラリーマンの場合は前提が違います。国税庁の案内では、同一年分の源泉徴収票が2枚以上ある場合は支払金額の合計額で給与所得控除を判定するとされています。給与等の収入金額が850万円を超える場合の控除額は195万円が上限です。本業の給与だけでこの水準を超えている方は、役員報酬を受け取っても控除は増えません。
そのため会社員の役員報酬による節税は、控除よりも税率の差と、社会保険料との兼ね合いで考えることになります。
会社設立による節税を役員報酬で考えるときは、まず本業の源泉徴収票で給与収入を確かめてください。850万円を超えているかどうかで、役員報酬に期待できる節税の中身が変わります。
詳しく会社員が役員報酬を取ると何が起きるか。会社設立後の設計を考える本業の給与がある状態で役員報酬を取ると何が起きるかを、控除と社会保険の両面から整理しています。
出典No.1410 給与所得控除 (国税庁/2026年10月17日確認)
役員報酬の決め方
国税庁の案内では、法人が役員に支給する給与のうち損金の額に算入されるのは、定期同額給与、事前確定届出給与、業績連動給与のいずれかに該当するものとされています。どれにも当たらない給与は損金になりません。
- 定期同額給与支給時期が1か月以下の一定の期間ごとで、事業年度の各支給時期の支給額が同額のものです。中小規模の法人で通常使われます
- 事前確定届出給与あらかじめ税務署長に届け出た時期に、届け出た金額を支給するものです。届出どおりに支給することが要件です
- 業績連動給与利益の状況などを示す指標に連動する給与で、要件が細かく定められています
金額そのものにも制約があります。これらに該当する場合でも、不相当に高額な部分の金額は損金の額に算入されません。会社員が本業のかたわらで運営する法人は業務量が限られるのが通常ですから、職務の内容に見合った水準であることを説明できるようにしておく必要があります。
決め方の手順としては、本業の給与収入と課税所得を確認し、法人の利益見込みを出し、報酬の候補を複数立てて税と社会保険料の合計を比べます。節税額を大きくしようとして報酬を上げるほど、実態との説明が難しくなる点にも注意してください。
役員報酬の決め方は、節税額を最大にする計算だけでは決まりません。会社設立をしたあとも毎年同じ説明ができる金額かどうか、という視点で決めておくと、あとで根拠を問われたときに困りません。
詳しく役員報酬をいくらにするか。会社設立後に変更できる時期と条件定期同額給与の仕組み、金額の根拠の残し方、未払いにする処理の注意点を扱っています。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年10月17日確認)
役員報酬はいつから・いつまでに決めるか
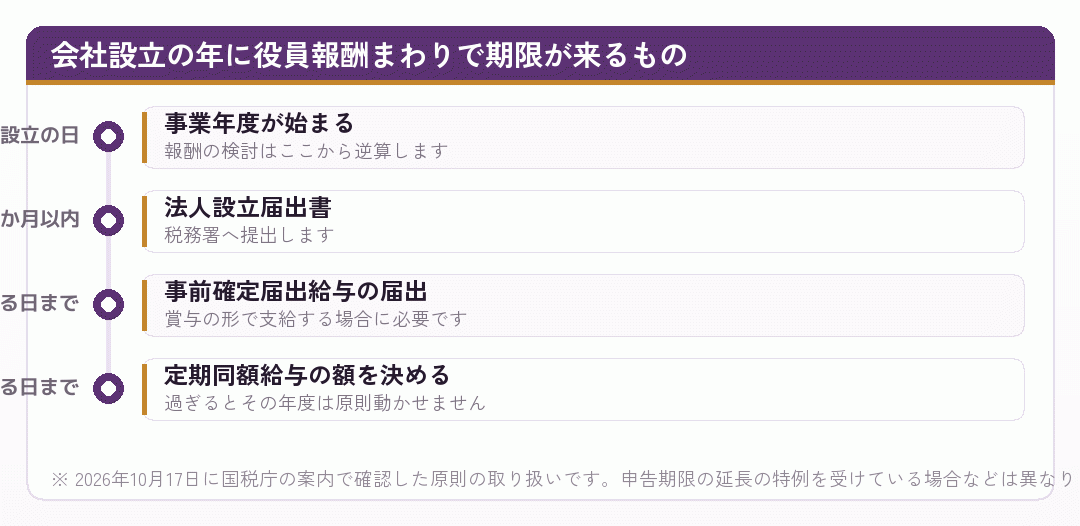
定期同額給与として扱われるためには、改定を事業年度開始の日から3か月を経過する日までに行う必要があります。3月決算の法人であれば、4月から6月末までに決めることになります。
会社設立をした年は、設立の日が事業年度の始まりです。設立から間もない時期に報酬の額を決めることになり、まだ売上の見通しが立たない段階で判断するという難しさがあります。設立の手続きと並行して検討を始めておくのが現実的です。
二年目以降は、決算が終わった直後が次の事業年度の報酬を決める時期にあたります。申告の準備と報酬の検討を同じ時期にまとめて相談すると、サラリーマンが本業のかたわらで運営していても抜けが生じにくくなります。
会社設立の年にこの期限を逃すと、節税のために考えた報酬の設計が一年まるごと使えなくなります。設立登記の日が決まった時点で、三か月後の日付を控えておいてください。
詳しく役員報酬をいくらにするか。会社設立後に変更できる時期と条件報酬を決める期限と、決算から次年度の報酬決定までの流れを詳しく説明しています。
出典No.5100 新設法人の届出書類 (国税庁/2026年10月17日確認)
役員報酬の議事録と届出
役員報酬の額は、会社の機関で決議して決めます。株式会社であれば株主総会または取締役会、合同会社であれば社員の同意という形です。一人で会社設立をしたサラリーマンでも、この形式は省略できません。決議の記録がなければ、その金額の根拠を示せないためです。
- いつ、どの機関で、いくらの報酬を決議したか
- 支給の時期(毎月何日に支給するか)
- その金額にした理由(職務の内容や法人の収益の状況)
- 改定した場合は、改定の時期と理由
税務署への届出が要件として定められているのは、事前確定届出給与です。国税庁の案内では、原則として株主総会等の決議の日から1か月を経過する日と、事業年度開始の日から4か月を経過する日のいずれか早い日までに届出書を提出することとされ、新設法人は設立の日以後2か月を経過する日までとされています。
社会保険の側でも手続きが生じます。役員報酬を受け取れば法人で被保険者となり、本業で加入している会社員は二以上事業所勤務届を事実発生から10日以内に本人が提出します。報酬の額が変わったときも、所定の届出が必要になることがあります。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年10月17日確認)
役員報酬を変更できる時期
役員報酬を変更できるのは、原則として事業年度開始の日から3か月を経過する日までの改定です。年度の途中で増額すれば、増額した部分が損金にならない可能性があります。
例外として、国税庁の案内では次のような改定が挙げられています。役員の職制上の地位の変更や職務の内容の重大な変更などによる改定(臨時改定事由)と、経営の状況が著しく悪化したことなどによる減額の改定(業績悪化改定事由)です。後者について、法人の一時的な資金繰りの都合や、単に業績目標値に達しなかったことは含まれないとされています。
社会保険の側では、報酬が変わると標準報酬月額の見直しが必要になる場合があります。日本年金機構の案内では、固定的賃金に変動があり、変動月以後3か月の報酬の平均による標準報酬月額と従前の標準報酬月額との間に2等級以上の差が生じ、支払基礎日数が17日以上あることが随時改定の要件とされ、月額変更届は速やかに提出することとされています。
会社設立をしたばかりで収益が読めない時期に高い報酬を設定すると、あとで下げられずに困ります。初年度は低めに置き、翌事業年度に実績を見て見直すという進め方が、サラリーマンには現実的です。
詳しく役員報酬をいくらにするか。会社設立後に変更できる時期と条件期中に変えた場合の扱いと、例外に当たるかどうかの考え方を詳しく説明しています。
出典随時改定(月額変更届) (日本年金機構/2026年10月17日確認)
役員報酬なし・ゼロという選択
会社員が法人を持つ場合、役員報酬をゼロにする設計がよく検討されます。本業の給与で生活が成り立っていれば、法人の資金に手をつけずに済むためです。独立して会社設立をした人には取りにくい、会社員に特有の選択肢です。
報酬をゼロにすれば、法人の利益はそのまま残り法人税がかかります。国税庁の案内では、資本金1億円以下の普通法人の税率は年800万円以下の所得の部分が15%、超える部分が23.2%です。これに地方法人税や法人住民税、法人事業税が加わります。
残った資金は法人のもので、個人が私的に使えば役員貸付金や給与として処理されることになります。個人に出す方法は、役員報酬・配当・退職金の三つで、それぞれ課税の仕組みが違います。
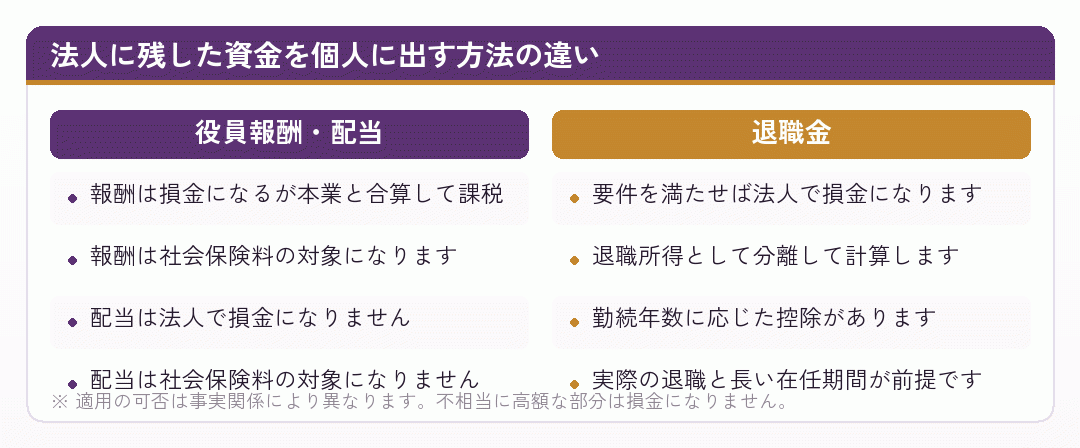
報酬ゼロの設計は、法人に残した資金の使い道まで決めてはじめて節税として意味を持ちます。何年後に、どの方法で個人に出すのかを、会社設立の段階で一度考えておいてください。
詳しく報酬ゼロで法人に残すか。会社設立後の資金の出し方を比べる報酬・配当・退職金の三つを並べ、貯めすぎることの問題まで整理しています。
出典No.5759 法人税の税率 (国税庁/2026年10月17日確認)
役員報酬なしと社会保険
「役員報酬なしなら社会保険に入らなくてよい」という説明は、二つの話が混ざっています。法人が適用事業所になることと、役員が被保険者になることです。
法人の事業所は、役員が一人でも適用事業所になります。これは義務で、選べるものではありません。日本年金機構の案内では、新規適用届は事業主が事実発生から5日以内に提出するとされています。報酬がゼロであっても、この手続きは省略できません。
一方、被保険者になるかどうかは条件によります。報酬を受け取らない役員は被保険者にならないと扱われるのが一般的で、その場合は二以上事業所勤務届も生じず、本業での加入がそのまま続きます。ただし、少額であれば適用されないと決めつけず、勤務の実態も含めて年金事務所に確認してください。
詳しく社会保険に入らない選択はあるか。会社設立後の義務と例外を確かめる社会保険で義務になる部分と条件次第の部分を分け、労働保険との違いも説明しています。
出典適用事業所と被保険者 (日本年金機構/2026年10月17日確認)
役員報酬と社会保険料
役員報酬を受け取ると、社会保険料も動きます。日本年金機構の案内では、二以上事業所勤務の場合、それぞれの事業所で受ける報酬月額を合算した月額により標準報酬月額を決定し、その保険料額をそれぞれの事業所で受ける報酬月額に基づき按分するとされています。
合算で等級が決まるため、役員報酬を加えることで等級が上がれば、保険料の総額が増えます。社会保険料は労使折半ですが、一人で会社設立をした場合は法人負担分も実質的にはご自身の負担です。
ただし、標準報酬月額には上限があります。本業の給与だけですでに上限付近にいる方は、役員報酬を加えても保険料がほとんど変わらないことがあります。逆に上限に達していない方は、報酬を加えると保険料が増えます。どちらに当たるかは、給与明細の保険料と保険料額表を照らし合わせれば見当がつきます。
税額だけで比べて有利に見えても、保険料を足すと逆転することがあります。サラリーマンの役員報酬の設計では、法人税・所得税・社会保険料の三つを必ず並べて比べてください。
サラリーマンの役員報酬では、節税額から社会保険料の増加分を差し引いた残りが実際の効果です。会社設立の前に、報酬を加えた場合の等級を一度確かめておくと、判断が早くなります。
詳しく役員報酬をいくらにすると社会保険料はどう動くか。サラリーマンの会社設立で迷う設計報酬額を変えたときに三つの数字がどう動くかを、前提を置いて整理しています。
出典複数の事業所に雇用されるようになったときの手続き (日本年金機構/2026年10月17日確認)
会社員は役員報酬をいくらにするか
会社員の役員報酬に「年◯万円が最適」という一つの答えはありません。本業の給与、法人の利益、社会保険の等級、家族の状況によって結論が動くためです。
役員報酬は本業の給与と合算して所得税がかかります。国税庁の速算表では、課税所得695万円から900万円未満の部分は23%、900万円から1800万円未満の部分は33%です。本業ですでに高い税率帯にいる方は、役員報酬の最初の1円から高い税率がかかることになります。
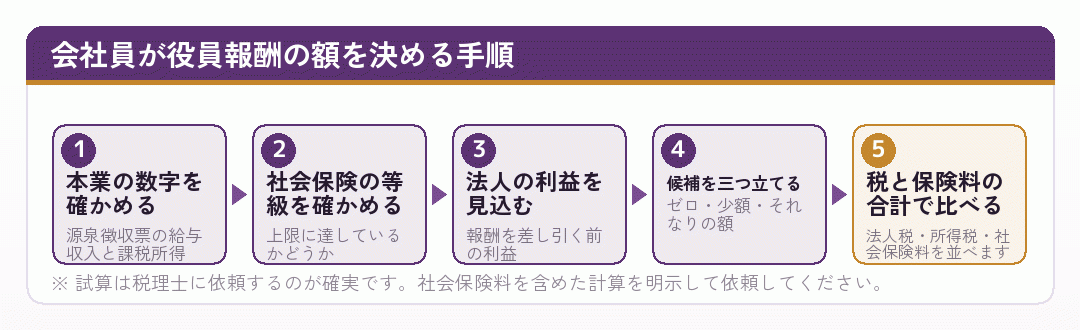
多くのサラリーマンにとって、報酬をゼロか少額にする設計が有利になりやすい傾向はあります。ただし、手元の現金を増やしたいという目的であれば報酬を取らないと達成できませんし、法人の所得水準によっても変わります。会社設立の目的を先に決め、そのうえで税理士に複数の水準で試算を依頼してください。
会社設立から数年たって法人の所得が安定してくれば、最適な報酬の水準も変わります。節税の効果を保つには、毎年の決算のタイミングで前提を見直すことが欠かせません。
詳しく会社員が役員報酬を取ると何が起きるか。会社設立後の設計を考える会社員の役員報酬の設計を、報酬ゼロ・少額・家族への支給まで含めて整理しています。
出典No.2260 所得税の税率 (国税庁/2026年10月17日確認)
役員報酬は、決める時期と根拠を外さないこと
役員報酬は毎月同額が原則で、改定できるのは原則として事業年度開始から3か月以内です。この時期を逃すと、その年度は動かせません。会社設立の初年度は、設立の直後に検討を済ませておく必要があります。
サラリーマンの場合、給与所得控除は本業の給与と合算して計算され、社会保険も合算した報酬で保険料が決まります。報酬を増やせば法人税は下がり、所得税と社会保険料は上がるという三つの動きを並べて比べてください。
報酬をゼロにする設計にも、取る設計にも、それぞれ理由があります。本業の源泉徴収票と法人の利益見込みを持って、個別の判断は税理士にご相談ください。