この記事が想定している方
賃貸用の不動産を持っている、またはこれから持とうとしている会社員の方に向けた記事です。不動産で会社設立をすると節税になると聞き、自分に当てはまるのかを確かめたい段階を想定しています。
不動産と会社設立の話は、管理を法人に任せる形と、法人が不動産そのものを持つ形に分かれます。どちらを指しているかで、必要な手続きも、移せる金額も、かかる費用も変わります。この記事では、その全体を順に並べ、詳しい内容はそれぞれの記事に案内します。
サラリーマンとして本業を続けながら法人を持つ前提で書きます。勤務先の就業規則を確認し、個別の判断は税理士にご相談ください。
不動産で会社設立をすると節税になる仕組み
不動産で会社設立が語られる理由は、個人の課税の仕組みにあります。個人が不動産を貸して得る所得は不動産所得とされ、会社員であれば本業の給与所得と合算して課税されます。
所得税は、所得が増えるほど高い税率が適用される累進税率です。給与だけで一定の税率帯にいる方が賃料収入を得ると、その賃料には給与の上に積み上がった税率が乗ります。給与が高いサラリーマンほど、賃料に対する負担が重くなるという構造です。
一方、法人の所得には法人税がかかります。国税庁の案内では、資本金1億円以下の法人などの所得のうち年800万円以下の部分は15%、800万円を超える部分は23.2%とされています。これに法人住民税や法人事業税などが加わりますので、実際の比較はそれらを合わせた水準で行います。
賃料を法人の収益にすれば、給与との合算から外れます。これが、不動産の会社設立が節税になると言われる根っこです。ただし、法人には毎年の固定費がかかり、個人にしかない仕組みも失います。差し引いて残るかどうかが判断になります。
つまり、同じ物件を持っていても、本業の給与が高いサラリーマンと、給与が低い方や賃料収入が小さい方とでは結論が変わります。後者では、法人化による差が毎年の固定費に埋もれやすくなります。
詳しく不動産投資を法人で持つ。会社設立が数字で見合う条件を確かめる税率差から節税額を出し、固定費を差し引く計算の手順を示しています。
出典No.2260 所得税の税率 (国税庁/2026年10月17日確認)
不動産管理会社の会社設立とは。三つの方式
「不動産管理会社をつくる」という言い方には、いくつかの形が含まれています。法人が担う役割の違いで、大きく三つの方式に分かれます。会社設立の前に、どれを想定しているかを決めておいてください。
| 方式 | 不動産の所有 | 法人の収入 | 主な注意点 |
|---|---|---|---|
| 管理委託方式 | 個人のまま | 管理業務の対価としての管理料 | 移せるのは管理料の範囲。業務の実態が前提です |
| サブリース方式 | 個人のまま(法人が借り上げて転貸) | 入居者からの賃料と借上賃料の差額 | 法人が空室のリスクを負います。借上賃料を不当に低くすると問題になります |
| 所有方式 | 法人 | 賃料の全体 | 個人から移す場合は移転のための費用と課税が生じます |
呼び方は文献によって異なり、管理委託方式を管理料徴収方式、サブリース方式を転貸方式と呼ぶこともあります。
管理委託方式とサブリース方式では、不動産は個人のままですので、個人側で不動産所得の確定申告が続きます。法人に支払った管理料などは、個人側で必要経費として差し引くことになります。
所有方式では賃料がすべて法人の収入になり、移せる金額はもっとも大きくなります。その代わり、すでに個人で持っている物件を移す場合の費用が重くなります。方式によって、節税の上限と入口の費用が入れ替わるという関係です。
どの方式でも、登記するのは株式会社か合同会社です。「不動産管理会社」という種類の法人を設立するわけではありません。会社設立の手続きそのものは、他の法人と同じです。
詳しく不動産の管理を法人に移す三つの方式。会社設立の前に実体を確かめる三つの方式それぞれの仕組みと、会社員が検討する場合の制約を詳しく扱っています。
出典No.1370 不動産収入を受け取ったとき(不動産所得) (国税庁/2026年10月17日確認)
管理料の水準は業務の実態で決まる
管理委託方式やサブリース方式では、個人から法人へいくら移すかが節税額をそのまま左右します。ここで問われるのが、管理料や差額の水準です。
管理料の率について「何%まで」という説明を見かけることがありますが、法令で定められた基準ではありません。水準を正当化するのは、法人が実際に行っている業務です。国税庁は役員給与について、不相当に高額な部分は損金にならないとしており、職務の内容や法人の収益の状況などが考慮されます。管理料についても、業務の実態と金額が釣り合っているかが問われるという考え方は共通です。
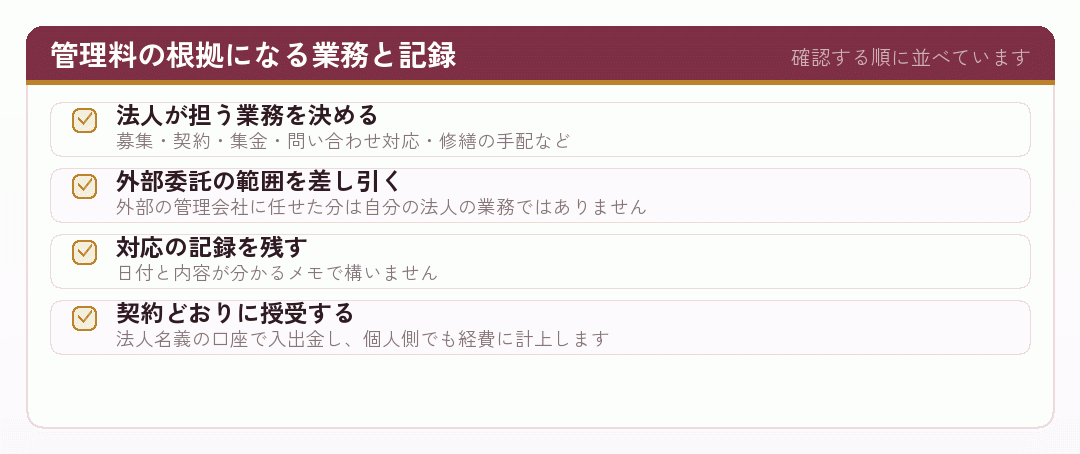
否認されれば、本税に加えて加算税や延滞税がかかります。節税のつもりが負担増になる形は避けたいところです。業務の内容と金額を伝えたうえで、税理士に確認してください。
詳しく管理料はいくらが適正か。会社設立して不動産管理を任せる場合の水準一般に語られる水準と、それを正当化する業務の考え方を整理しています。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年10月17日確認)
不動産管理会社の会社設立とサラリーマン
サラリーマンが本業を続けながら不動産管理会社を持つ場合、特有の制約が三つあります。
一つめが時間です。平日の日中は本業に従事していますので、入居者からの連絡や業者との調整にすぐ対応できるとは限りません。担えない業務を外部に任せれば、その分は自分の法人の業務ではなくなります。会社員の場合、法人が担える業務の範囲が節税の上限を決めることになります。
二つめが社会保険です。法人は役員一人でも社会保険の適用事業所になります。役員報酬を受け取れば被保険者になり、本業ですでに加入している方は二つの事業所で被保険者となります。日本年金機構の案内では、この場合は届出が必要で、保険料は各事業所の報酬月額を合算して決めた標準報酬月額にもとづいて按分されます。
三つめが就業規則です。不動産の賃貸そのものは副業に当たらないと扱われることが多い一方、会社設立をして代表者になることは役員兼務という別の論点です。規定を確認し、必要なら勤務先に相談してください。
設立後は、法人の記帳・決算・申告と、個人側の不動産所得の確定申告が並行します。法人税の申告期限は原則として事業年度終了の日の翌日から2か月以内です。本業の繁忙期と重ならないよう、会社設立の際に事業年度を決めておくと続けやすくなります。
詳しく会社設立して不動産管理会社を運営する。会社員が続けるための実務毎月・毎年の実務と、個人側の申告がどう並行するかを扱っています。
出典2-4:被保険者が複数の適用事業所に使用されることになったとき (日本年金機構/2026年10月17日確認)
法人で不動産を購入する場合
これから物件を取得する予定があるなら、先に会社設立をして法人名義で購入するという順番があります。この場合、個人から法人への移転が生じませんので、移転のための登録免許税や不動産取得税、個人側の譲渡所得への課税は発生しません。取得にともなう税は、個人で買っても法人で買ってもかかるものです。
賃料ははじめから法人の収益になり、給与との合算も生じません。ただし、確認が必要な点が二つあります。
一つめが融資です。設立したばかりの法人には実績がなく、金融機関の審査の考え方が個人の場合と異なります。代表者個人の保証を求められることもあります。会社設立の前に、法人で借りたい旨を金融機関に相談してください。設立してから融資が付かないと分かるのでは、順序が逆になります。
二つめが固定費です。法人住民税の均等割は、赤字でも毎年かかります。総務省の資料で標準税率を確認すると、資本金等の額が1千万円以下で従業者数が50人以下の場合、都道府県民税2万円と市町村民税5万円で年7万円です。取得までに時間が空けば、その間もこの負担が続きます。設立と取得の時期を近づけてください。
法人で物件を持てば、固定資産税も法人が負担し、管理や修繕の判断も法人として行います。法人が資産を持ち、そこから収益を得ているという構造は、実体という点ではもっとも分かりやすい形です。
詳しく不動産投資を法人で持つ。会社設立が数字で見合う条件を確かめる法人で持つ場合に数字で見合うかを、固定費と損失の扱いまで含めて計算します。
出典地方税制度|法人住民税 (総務省/2026年10月17日確認)
個人から移す場合と現物出資
すでに個人で持っている物件を法人に移す方法には、法人に売却する譲渡と、物件を出資してその対価として株式や持分を受け取る現物出資があります。会社設立をしても、個人の物件が自動的に法人のものになるわけではありません。
どちらの方法でも、所有権移転の登録免許税、法人側の不動産取得税、そして個人側の譲渡所得への課税が問題になります。物件の価額によっては数百万円になることもあり、会社設立そのものの費用とは桁が違うことがあります。
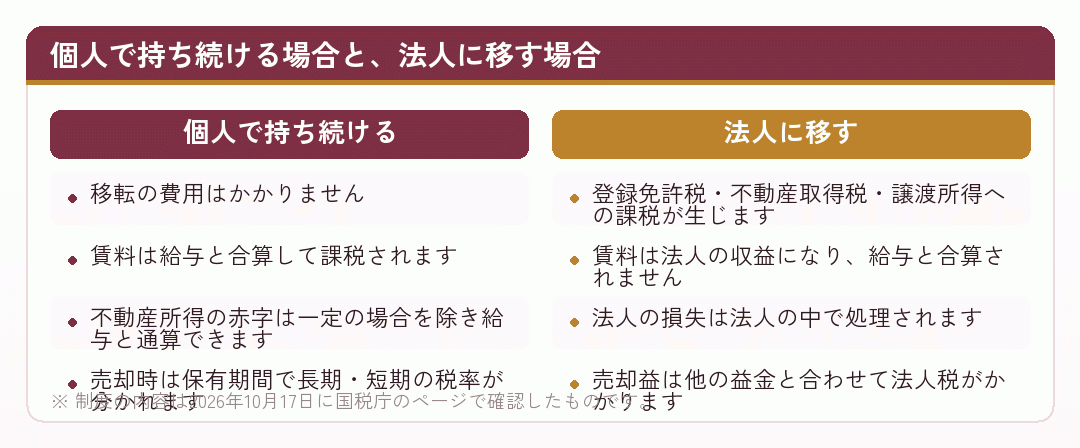
個人の譲渡所得は、譲渡した年の1月1日現在の所有期間が5年を超えれば長期、5年以下なら短期とされます。国税庁の案内では、長期は所得税15%・住民税5%、短期は所得税30%・住民税9%です(このほか復興特別所得税がかかります)。移す時期によって個人側の負担が変わります。
借入金のある物件は、金融機関の承諾が必要になることがあります。時価とかけ離れた価額で移せば課税上の問題も生じえます。いずれも税理士と金融機関に確認してから進めてください。
移転の費用を回収できないと分かった場合は、すでに持っている物件は個人のまま残し、これから取得する物件だけを法人名義にするという設計もあります。この形なら移転の費用は生じず、既存の物件については長期譲渡の税率や給与との通算も維持されます。サラリーマンが物件を増やしていく途中であれば、検討する価値のある形です。
詳しくいつ法人にするか。不動産投資の会社設立は順序で費用が変わる取得の前に会社設立をするか、個人で買ってから移すか。順序で費用がどう変わるかを扱っています。
出典No.3208 長期譲渡所得の税額の計算 (国税庁/2026年10月17日確認)
不動産賃貸の法人化の目安をどう見るか
「賃料収入がいくらから法人化」という目安を見かけますが、本業の給与を前提にしない数字は、サラリーマンにはそのまま当てはまりません。同じ賃料でも、給与の税率帯が違えば節税額が違うためです。
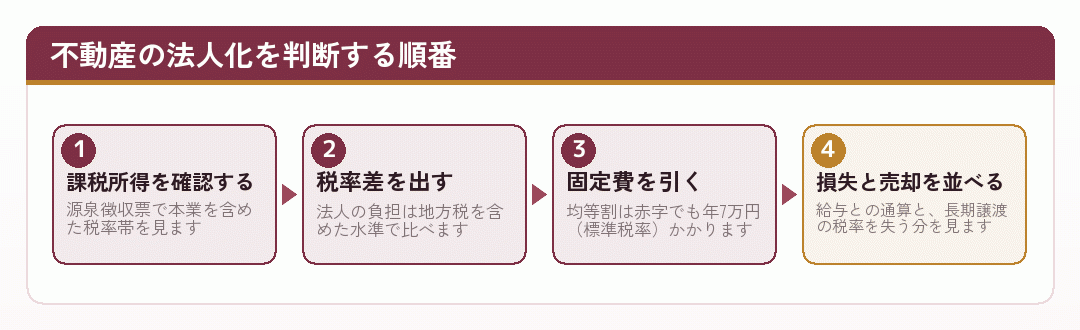
目安の数字の代わりに、次の順で確かめてください。源泉徴収票で本業を含めた課税所得を確認し、賃料に乗っている税率を把握する。法人に移した場合の負担と比べる。そこから均等割や決算・申告の費用を差し引く。移転するなら、その費用を年数で割って加える。
見落とされやすいのが損失の年です。国税庁の案内では、不動産所得の赤字は他の黒字の所得から差し引くことができます。ただし、土地等を取得するための負債の利子に相当する部分などは対象外です。個人で持っていれば給与と通算できた赤字も、法人にすると法人の中で処理され、給与とは関係がなくなります。
詳しく不動産投資を法人で持つ。会社設立が数字で見合う条件を確かめる目安の数字に頼らず、ご自身の給与と賃料で計算する手順を示しています。
出典No.1391 不動産所得が赤字のときの他の所得との通算 (国税庁/2026年10月17日確認)
不動産の会社設立のメリット・デメリットと経費
「法人にすると経費の範囲が広がる」という説明がありますが、業務に関係する支出であるという基準は個人でも法人でも同じです。修繕費、管理費、損害保険料、固定資産税、借入金の利息は、個人の不動産所得でも必要経費になります。
法人で変わるのは、使える手段です。役員報酬や退職金のように、個人事業では使えない仕組みが使えるようになります。ただし、会社員が役員報酬を受け取ると本業の給与と合算され、社会保険の手続きも生じますので、サラリーマンにとっての節税効果は個人事業主の法人化より限られます。
減価償却の扱いも違います。国税庁の案内のとおり、取得に要した金額は使用可能期間にわたって配分して経費や損金にします。個人では償却費の計上が原則として強制される一方、法人では損金経理した金額のうち償却限度額までが損金になります。時期をずらせても、総額が減るわけではありません。
- メリット
- 賃料が給与と合算されなくなります。役員報酬・退職金などの手段が使えます
- デメリット
- 均等割と決算・申告の費用が毎年かかります。給与との損益通算と、個人の長期譲渡の税率を失います
- 会社員の追加論点
- 社会保険(二以上事業所勤務)と、就業規則上の役員兼務の確認が必要です
法人化の前に、まず個人での経費の計上に漏れがないかを確認してください。会社設立をしなくても、記帳の精度を上げるだけで負担が減る場合があります。経費全般の整理は会社設立 節税 経費で扱っています。
詳しく法人にすると経費が広がるのか。不動産投資と会社設立の実際法人化で経費の何が変わり何が変わらないか、否認されない条件とあわせて扱っています。
出典No.2100 減価償却のあらまし (国税庁/2026年10月17日確認)
取得の前に、順番を決めておく
不動産で会社設立をするかどうかは、本業の給与水準、物件をすでに持っているか、保有し続けるか売るか、という三つでおおむね方向が決まります。目安の数字より先に、この三つをご自身の状況で確かめてください。
とくに、これから物件を取得する方は、個人で買うか法人で買うかを取得の前に決めておくことに意味があります。個人で登記したあとに法人へ移すと、移転のための費用と課税が生じるためです。
サラリーマンの場合、就業規則で役員兼務が認められているか、社会保険がどうなるかという確認も加わります。節税額の試算とあわせて、税理士に相談しながら進めてください。