この記事が想定している方
「マイクロ法人で節税」という話を目にして、会社員の自分にも使えるのかを確かめたい方に向けた記事です。
最初に押さえておきたいのは、マイクロ法人は法律用語ではないということです。会社法にも法人税法にもこの区分はなく、代表者一人で事業を行う小さな法人を指す呼び方です。そして、この言葉で語られる節税の話の多くは、個人事業主を前提にしています。
このページは「会社設立 節税 マイクロ法人」の入口です。各見出しの末尾から、詳しく扱った記事へ進めます。個別の判断は、就業規則を確認したうえで税理士にご相談ください。
マイクロ法人とは何か
マイクロ法人とは、従業員を雇わず、代表者一人で事業を行う小規模な法人を指す呼び方です。法律用語ではありません。会社法にも法人税法にも、マイクロ法人という区分はありません。
したがって、マイクロ法人だから使える特別な制度はありません。会社設立をするときに選ぶのは株式会社か合同会社で、登記の手続きも、法人税の計算も、社会保険の適用も、ほかの法人とまったく同じです。法務省が案内する商業・法人登記の手続きにも、この区分は出てきません。
「マイクロ法人を設立すれば」という説明を読んだら、「小さな法人を設立すれば」と読み替えてください。言葉に特別な響きがあるため、制度上の区分であるかのように受け取ってしまいがちです。
同じような通称に「プライベートカンパニー」「資産管理会社」があります。こちらも法律用語ではなく、個人や家族の資産を管理する目的の法人を指す呼び方です。
会社設立の費用や毎年の固定費も、規模が小さいからといって安くなるわけではありません。法人住民税の均等割は、総務省の資料で標準税率を確認すると、資本金等の額が1千万円以下で従業者数が50人以下の場合に年7万円で、赤字でもかかります。決算と法人税の申告も、ほかの法人と同じように毎年必要です。マイクロ法人の会社設立を考えるときも、この固定費を上回る効果が見込めるかが出発点になります。
詳しくマイクロ法人とは何か。法律用語ではないという前提から確かめるマイクロ法人という言葉の位置づけと、語られる内容の前提を確かめています。
出典登記-商業・法人登記- (法務省/2026年10月17日確認)
マイクロ法人の節税の仕組みと方法
マイクロ法人の節税として語られる中心は、税ではなく社会保険料です。その仕組みを、語られている順に確認します。
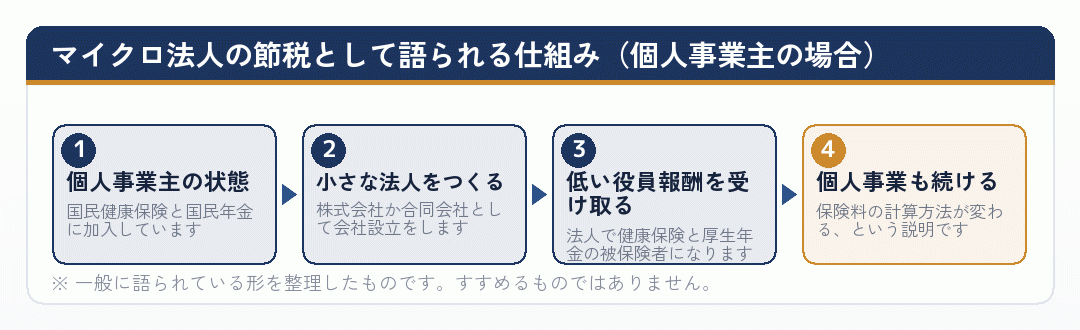
日本年金機構の案内によれば、法人の事業所は原則として強制適用事業所とされ、役員が一人だけでも同じです。健康保険と厚生年金の保険料は、報酬の額に応じた標準報酬月額で決まります。そのため、役員報酬を低く設定すれば保険料も低くなる、という説明につながります。
税の面では、税率構造の違いと経費の範囲が加わります。所得税は累進ですが、法人税は資本金1億円以下の普通法人であれば年800万円以下の所得の部分が15%という区分で決まります。法人からあなたへの支払いが要件を満たせば損金になる点も、法人ならではです。
ただし、ここまでの話はすべて個人事業主を前提とした説明です。本業の給与があるサラリーマンに当てはめると、結論が変わります。次の見出しで確かめます。
詳しくマイクロ法人とは何か。法律用語ではないという前提から確かめる語られている節税の中身と、それが誰を想定しているかを整理しています。
出典適用事業所と被保険者 (日本年金機構/2026年10月17日確認)
会社員・サラリーマンがマイクロ法人を持つ場合
会社員は、本業ですでに健康保険と厚生年金に加入しています。国民健康保険と国民年金からの移動という話が、そもそも成り立ちません。
この状態で会社設立をして役員報酬を受け取ると、二つの事業所で同時に被保険者になります。日本年金機構の案内によれば、被保険者本人が「健康保険・厚生年金保険 被保険者所属選択・二以上事業所勤務届」を事実発生から10日以内に提出し、保険料は両方の報酬を合算した標準報酬月額により決定され、それぞれの報酬に応じて按分されます。
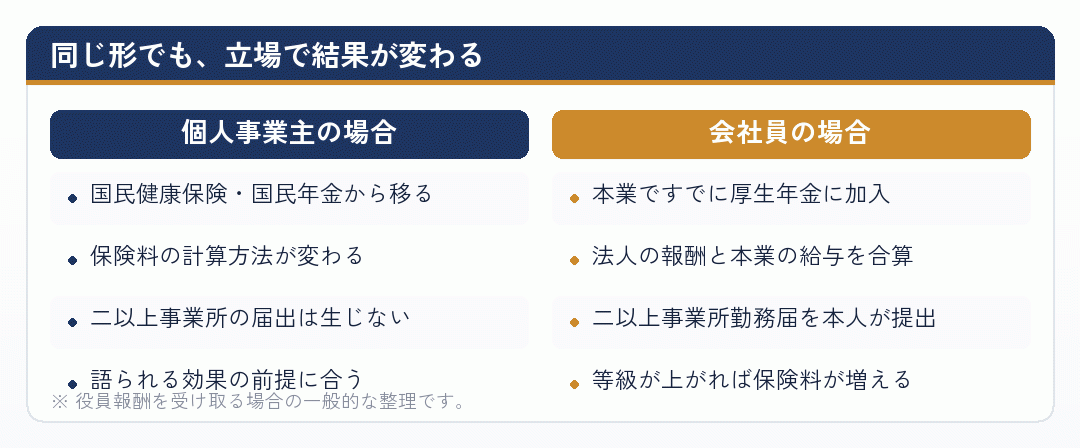
法人と個人事業を並行させる、いわゆる二刀流の形を会社員が取ると、本業・法人・個人事業の三つを並行させることになります。記帳は法人と個人事業で別々に必要になり、確定申告も続きます。そのうえ、事業を法人に移した部分は、赤字が出ても給与所得と相殺できなくなります。
では、会社員がマイクロ法人を持つ意味はまったくないのかというと、そうではありません。会社設立によって残るのは、税率構造の差と経費の範囲です。本業の給与が高いサラリーマンほど副業の所得に高い税率が乗っているため、その所得を法人に移せば税率の差が節税につながります。ただし、社会保険の軽減がない分、税と経費だけで固定費を上回る必要があり、個人事業主の場合より条件は厳しくなります。
詳しく会社設立して個人事業も続ける形は、会社員に成り立つのか法人を持ちながら個人事業も続ける形が、会社員に成り立つのかを検証しています。
出典2-4:被保険者が複数の適用事業所に使用されることになったとき (日本年金機構/2026年10月17日確認)
社会保険の節税と言われるスキームの見方
「マイクロ法人 社会保険 節税」「スキーム」と検索すると、役員報酬を極端に低く設定して保険料を最低水準に抑える、という説明が多く見つかります。この説明をどう読めばよいかを整理します。
第一に、繰り返しになりますが、これは個人事業主を前提とした話です。サラリーマンの場合、本業の給与と合算されるため、法人の報酬を低くしても本業の分の保険料は残ります。
第二に、報酬の額は実態と釣り合っている必要があります。役員報酬が極端に低く、勤務の実態や法人の売上と説明がつかない場合には、標準報酬月額について年金事務所から照会や確認を受けることがあるとされています。形式的に金額を設定すれば済む話ではありません。
第三に、法人と個人事業で実質的に同じ事業を行い、金額で振り分けているだけであれば、なぜ分けているのかが問われます。「節税のために分けている」という説明では認められません。性質の異なる事業を分けている場合に、区分の根拠が説明しやすくなります。
詳しく小規模な法人ほど実体が問われる。会社設立で否認されないための条件小規模な法人ほど実体が問われる理由と、示し方を整理しています。
出典複数の事業所に雇用されるようになったときの手続き (日本年金機構/2026年10月17日確認)
マイクロ法人の役員報酬をどう設計するか
マイクロ法人の節税を考えるとき、結果を左右するのは役員報酬の設計です。報酬を増やせば法人税が減り、個人の所得税と社会保険料が増えます。報酬を減らせばその逆になります。
国税庁が示すところによれば、損金に算入できる役員給与は、定期同額給与・事前確定届出給与・業績連動給与のいずれかに当たるものです。定期同額給与は毎月同額で支給するもので、額を決められる時期は原則として事業年度開始から3か月以内に限られます。一度決めたら、原則としてその事業年度のあいだは動かせません。
会社員の場合、役員報酬は本業の給与と合算されて所得税がかかり、社会保険料も合算した標準報酬月額で決まります。本業の給与収入が850万円を超えていれば、給与所得控除は上限の195万円に達しており、役員報酬を受け取っても控除は増えません。
報酬をゼロにすれば、社会保険の加入や個人の所得税の増加は生じませんが、法人に残った利益は法人のものです。個人が生活費として使えば役員への貸付けなどとして扱われます。何のために法人を持つのかによって、報酬の置き方が変わります。
役員報酬は会社設立の直後に決めることになります。期限に追われて決めると、社会保険の手続きや本業との合算の影響を確かめないまま一年を過ごすことになりかねません。会社設立の前に、報酬の候補と、その場合の税と保険料を税理士に試算してもらっておくと安心です。
役員報酬の決め方、変更できる時期、ゼロにする場合と社会保険の関係は、「会社設立 節税 役員報酬」のページでまとめて扱っています。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年10月17日確認)
効果をシミュレーションするときの考え方
マイクロ法人の効果を示すシミュレーションを見かけたら、それが誰を前提にした計算かを確かめてください。個人事業主を前提とした試算では、社会保険料の軽減が大きな割合を占めていることが多く、会社員にはそのまま使えません。
会社員が自分で見積もるときは、本業の源泉徴収票、給与明細、副業の収支の記録の三つを揃えます。課税所得がどの税率帯にあるかは、国税庁の税率表で確認できます。たとえば課税所得が900万円を超える部分には33%の税率がかかり、副業の所得はこの上に積み上がります。
| 比べる項目 | 個人のまま | 会社設立をした場合 |
|---|---|---|
| 所得税・住民税 | 副業の所得を含めて計算 | 役員報酬の分を含めて計算 |
| 法人税など | なし | 法人に残った利益に対して |
| 社会保険料 | 本業のみ | 本業と役員報酬を合算して等級を決める |
| 均等割 | なし | 年7万円から(赤字でもかかります) |
| 決算と申告 | 確定申告 | 法人の決算・申告と個人の確定申告 |
※ 均等割は総務省の資料で確認した標準税率(資本金等の額1千万円以下・従業者数50人以下)です。
役員報酬は候補を三通りほど立てて比べると、どちらに動かすとどうなるかが見えます。そして、法人に残した利益を手取りとして数えないこと、給与所得控除を二重に数えないこと。この二つを守るだけで、見積もりが過大になるのを防げます。
見積もった結果、固定費を上回らないと分かることもあります。それは有益な結論です。会社設立をせずに固定費を払わずに済んだということですから、いまは個人のまま記録を整え、控除を使い切ることを優先してください。
詳しく会社設立の節税メリットを、自分の数字で見積もる手順会社設立の節税メリットを、自分の数字で見積もる五つの手順を示しています。
出典No.2260 所得税の税率 (国税庁/2026年10月17日確認)
投資用のマイクロ法人は節税になるか
投資の利益を受ける器として、小さな法人をつくるという話もあります。この場合、何に投資しているかで結論が大きく変わります。
国税庁が示すところによれば、上場株式等を譲渡した場合の所得は申告分離課税とされ、給与など他の所得とは分けて課税されます。給与所得がいくらあっても、この税率は変わりません。したがって、本業の給与が高い会社員でも、上場株式の譲渡益については累進課税との税率差という理由が成り立ちません。
法人には分離課税という仕組みがなく、株式の譲渡益も配当も、ほかの益金と合わせて法人税が計算されます。個人であれば特定口座で完結していた手続きが、法人では帳簿と決算と申告になります。
また、個人であれば使える非課税の制度もあります。法人で投資をするとそれらは使えません。上場株式を中心に投資している会社員にとっては、会社設立による節税の余地は小さいと考えておくのが実態に近いはずです。
一方、不動産の賃料は個人では不動産所得として総合課税され、本業の給与と合算されます。給与が高いサラリーマンほど賃料に高い税率が乗るため、法人化が検討される余地が生まれます。投資の対象ごとの違いと、会社員が投資で法人化するときの注意点は、「会社設立 節税 投資」のページで整理しています。
出典No.1463 株式等を譲渡したときの課税(申告分離課税) (国税庁/2026年10月17日確認)
マイクロ法人の実体と否認
規模が小さいこと自体は問題ではありません。代表者一人の法人は数多く存在し、それだけで否認されるわけではありません。問われるのは、その法人が実際に事業を行っているかです。
ただ、小さな法人ほど実体を示す材料が限られます。取引の件数が少なく、成果物も少なく、従業員もいません。会社員が本業のかたわらで運営する場合は、活動に割ける時間も限られます。実体がないと見られれば否認される可能性があり、本税に加えて加算税や延滞税がかかり、それまでの節税額を上回る負担になることもあります。
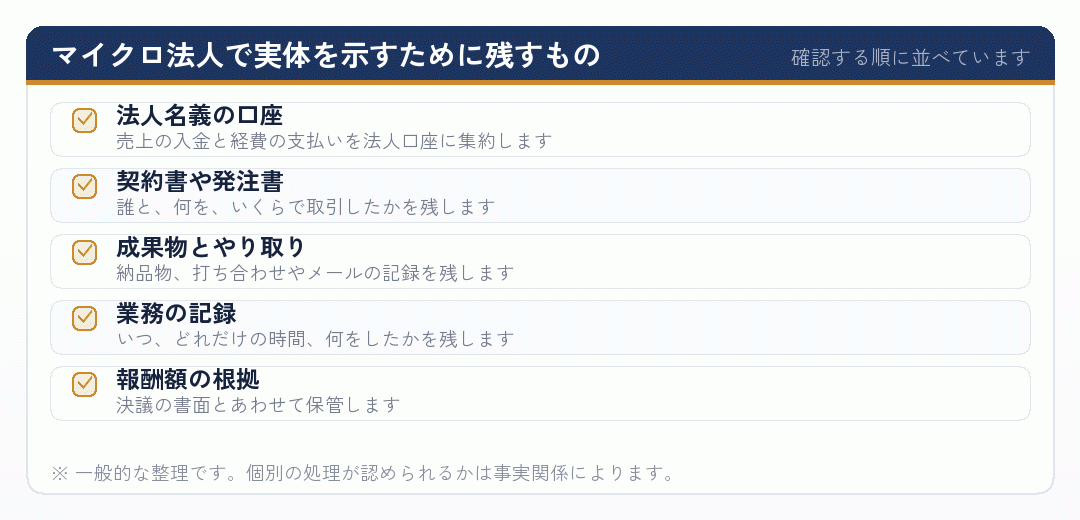
私的な支出の混入にも注意が要ります。国税庁は役員等に対する経済的利益について考え方を示しており、法人の資金で個人の生活費を払えば、役員への給与や貸付けとして扱われることになります。法人の支出は法人の口座から行い、判断に迷う処理は行う前に税理士に確認してください。
サラリーマンが副業の受け皿として会社設立をする場合、法人はどうしても小さくなります。だからこそ、記録の重みが増します。会社設立をした時点で、口座、記録の仕組み、業務の記録、個人事業との区分の四つを決めておくと、設立後に慌てずに済みます。
詳しく小規模な法人ほど実体が問われる。会社設立で否認されないための条件小規模な法人で否認されないための条件と、実体を保つ体制を整理しています。
出典No.5202 役員等に対する経済的利益 (国税庁/2026年10月17日確認)
呼び方ではなく、自分の状況で判断してください
マイクロ法人は、代表者一人の普通の法人です。会社設立の手続きも、税の計算も、社会保険の適用も、ほかの法人と変わりません。
この言葉で語られる社会保険料の軽減は、国民健康保険と国民年金に加入している人を前提としています。本業で厚生年金に加入しているサラリーマンには、その効果は生じず、合算によって保険料が増えることもあります。会社員に残る論点は、税率構造の差と経費の範囲です。
そのうえで、事業の実体を説明でき、固定費を上回る効果が見込めるかを確かめてください。就業規則の確認と個別の試算は、税理士への相談をおすすめします。