この記事が想定している方
副業や投資の収入が増えてきて、「会社設立をすると節税になる」という説明を目にしたものの、なぜそうなるのかが腑に落ちていない会社員の方に向けた記事です。
理由は一つではありません。税率の仕組み、控除、所得の分け方、経費の範囲。いくつかの理由がまとめて語られていることが多いため、分けて確かめると、自分に当てはまる部分と当てはまらない部分が見えてきます。
このページは「なぜ」に関する記事の入口です。各見出しの末尾から、詳しく扱った記事へ進めます。個別の判断は、就業規則を確認したうえで税理士にご相談ください。
なぜ会社設立が節税になると言われるのか
「会社設立をすると節税になる」という説明は、よく見かけます。ただ、なぜそうなるのかまで書かれていることは多くありません。理由を突き詰めると、法人が法律上、個人とは別の人格であるという一点に行き着きます。
法人は、契約を結び、財産を持ち、債務を負うことができる存在です。そのため課税も分かれており、個人の所得には所得税が、法人の所得には法人税がかかります。国税庁の研究資料でも、法人課税は個人所得課税と並ぶ所得課税の一翼として位置づけられています。
会社設立によって別の人格が生まれると、その人格に帰属する所得は、あなたの所得とは別に計算されます。ここから、税率の体系が違うこと、法人からあなたへの支払いが成り立つこと、所得をどの段階で受け取るかを設計できることが導かれます。
節税の経路を分解すると、おおむね四つになります。税率構造の違い、所得の付け替え(給与所得控除)、経費として認められる範囲、そして課税の時期です。すべてが同時に効くわけではありません。サラリーマンの場合、本業の給与がすでにあるため、経路によって効き方が変わります。
このページでは、会社設立が節税になると言われる理由を一つずつ取り上げ、会社員の場合に当てはまるかどうかを確かめていきます。
詳しく会社設立で節税になる仕組みを分解する。会社員が押さえる四つの経路節税の四つの経路と、会社員にとっての効き方を分解しています。
出典法人所得の意義と法人税の納税義務者に関する基本的な考え方(要約) (国税庁/2026年10月17日確認)
税率の仕組みが個人と法人で違うから
もっとも基本的な理由が、税率の仕組みの違いです。個人の所得税は、課税所得が増えるほど税率が上がる累進の仕組みで、国税庁の税率表では5%から45%までの段階に分かれています。これに住民税が加わります。
一方、法人税は区分で税率が決まります。国税庁のページで確認すると、資本金1億円以下の普通法人であれば、所得金額のうち年800万円以下の部分は15%、800万円を超える部分は23.2%です(所得金額が年10億円を超える事業年度は、800万円以下の部分も17%になります)。個人のように細かく段階が上がっていくわけではありません。
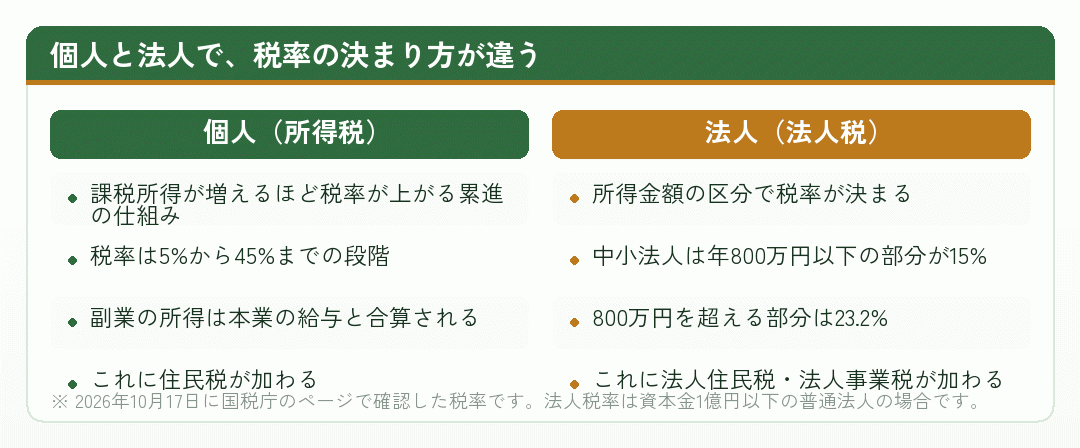
サラリーマンの場合、副業の所得は本業の給与所得と合算して課税されます。本業の給与が高いほど、副業の所得には高い税率が乗っています。その部分を法人に移せば、税率の差が節税の源になります。逆に、本業の給与がそれほど高くない段階では差が小さくなります。
なお、法人には法人税のほかに法人住民税や法人事業税もかかります。法人税の税率だけで個人と比べると差を大きく見積もることになりますので、合わせた水準で比べてください。
詳しくなぜ法人と個人で税の扱いが違うのか。会社設立が節税につながる根っこ法人と個人で税の扱いが違う根っこを、制度の側から説明しています。
出典No.5759 法人税の税率 (国税庁/2026年10月17日確認)
給与所得控除が使えると言われるから
二つめの理由として、「会社設立をして役員報酬を受け取れば、給与所得控除が使える」という説明があります。個人事業主の事業所得が、法人からの役員報酬という給与所得に変わることで、新たに控除が生まれるという仕組みです。
独立している個人事業主が法人化する場合、これは確かに節税になります。ところがサラリーマンの場合は事情が違います。本業の給与で、すでに給与所得控除を使っているからです。
国税庁のページで確認すると、給与等の収入金額が850万円を超える場合の給与所得控除額は195万円が上限です。役員報酬は本業の給与と合算されますので、本業の給与収入がこの水準を超えていれば、役員報酬を受け取っても控除は増えません。
本業の給与収入が850万円に届いていない方であれば、増える余地はあります。ただし増えるのは上限までの差額にとどまります。いずれにしても、控除が本業と法人で二回使えるわけではありません。
詳しく会社設立で節税になる仕組みを分解する。会社員が押さえる四つの経路所得の付け替えの経路が、会社員にどこまで効くかを詳しく扱っています。
出典No.1410 給与所得控除 (国税庁/2026年10月17日確認)
所得を家族に分けられると言われるから
三つめの理由が、所得を家族に分けるという考え方です。配偶者などの家族を役員にして役員報酬を支払えば、一人に所得が集中するのを避けられ、それぞれに低い税率が適用されるという説明です。所得税が累進である以上、理屈としては成り立ちます。
ただし、会社設立をしたサラリーマンの世帯では、いくつかの条件が付きます。
- 役員報酬の額は、実際の職務内容と釣り合っている必要があります
- 国税庁が示す定期同額給与などに当たらなければ、損金になりません
- 家族が法人の社会保険の被保険者になれば、保険料の負担が生じます
- 配偶者が扶養から外れると、世帯全体の手取りが減ることがあります
とくに社会保険と扶養の影響は見落とされがちです。所得を分けたことによる節税額より、保険料の増加や扶養から外れることによる影響のほうが大きく、世帯全体では手取りが減るという結果になることがあります。
また、職務の実態がない家族に報酬を払えば、その支出が法人の事業に必要だったと説明できません。名前だけの役員は問題になります。妻を役員にする、妻名義で会社設立をする、妻が出資するといった論点は、「会社設立 節税 妻」のページでまとめて扱っています。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年10月17日確認)
経費の範囲が広がると言われるから
四つめの理由が、経費の範囲です。会社設立をすると経費にできるものが増える、とよく言われます。これも別人格であることから説明できます。
個人事業主は、事業と本人が一体です。自分に給与を払うことも、退職金を払うことも、出張日当を出すこともできません。法人であれば、法人とあなたは別の人格ですから、法人からあなたへの支払いが成り立ちます。役員報酬、退職金、出張日当、役員社宅。いずれも要件を満たせば法人の損金になります。
つまり、新しい経費の項目が生まれたわけではなく、別人格になったことで支払いが成立するようになったということです。ここを取り違えると、「法人にすれば何でも経費で落とせる」という誤解につながります。
それぞれに要件があります。国税庁は役員等に対する経済的利益について考え方を示しており、たとえば役員社宅で適正な家賃を受け取っていなければ、その差額は役員に対する給与として扱われます。規程を整え、記録を残すことが前提です。
サラリーマンの副業法人では、本業の支出と法人の支出が混ざりやすいという事情もあります。通信費や書籍代がどちらのためのものかを説明できるよう、法人の支出は法人の口座から行ってください。経費の範囲については、「会社設立 節税 経費」のページで詳しく整理しています。
出典No.5202 役員等に対する経済的利益 (国税庁/2026年10月17日確認)
なぜ800万円という目安が語られるのか
会社設立の目安として、「所得が800万円を超えたら」という言い方をよく見かけます。900万円や1000万円という数字が出てくることもあります。これらは、いずれも制度上の区分の境目に由来しますが、それぞれ別の制度の話をしています。
| 数字 | 何の金額か | 由来する制度 |
|---|---|---|
| 800万円 | 法人の所得金額 | 法人税の軽減税率が適用される範囲の境目 |
| 900万円 | 個人の課税所得 | 所得税の税率が上がる段階の境目の一つ |
| 1000万円 | 課税売上高 | 消費税の納税義務が生じる基準 |
※ いずれも「ここを超えたら会社設立をすべき」という基準ではありません。
800万円は法人税の話、900万円は所得税の話、1000万円は消費税の話です。一つの数字だけを見て判断すると、ほかの要素を落とします。たとえば「800万円を超えたから設立」という判断は、法人の税率だけを見ていることになります。
900万円は「課税所得」の話である点にも注意してください。給与収入ではなく、給与所得控除や社会保険料控除などを引いたあとの金額です。会社員であれば、源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引けば求められます。
そして、これらの目安は独立した個人事業主を前提としていることが多く、本業の給与があるサラリーマンにはそのまま当てはまりません。目安は出発点であって、答えではありません。
詳しくなぜ「800万円」という目安が語られるのか。数字の出どころを確かめる三つの数字の出どころと、会社員に当てはまらない理由を確かめています。
出典No.2260 所得税の税率 (国税庁/2026年10月17日確認)
なぜ「会社を2つ」と言われるのか
税金対策を調べていると、「会社を2つ持つ」「法人と個人事業の二刀流」という話に出会います。マイクロ法人という言葉とセットで語られることも多い話です。なぜこうした形が語られるのかを確認します。
中心にあるのは、社会保険料の話です。個人事業主は国民健康保険と国民年金に加入しています。そこで小さな法人をつくって低い役員報酬を受け取り、法人側で健康保険と厚生年金に加入する。個人事業はそのまま続ける。こうすることで保険料の計算方法が変わる、というのが骨格です。
この話の出発点は、国民健康保険と国民年金に加入している状態です。本業ですでに健康保険と厚生年金に加入している会社員には、この出発点が当てはまりません。
会社員が法人から役員報酬を受け取ると、二つの事業所で同時に被保険者になります。日本年金機構の案内によれば、この場合は被保険者本人が「被保険者所属選択・二以上事業所勤務届」を事実発生から10日以内に提出し、保険料は両方の報酬を合算した標準報酬月額をもとに按分されます。軽減どころか、等級が上がって保険料が増えることがあります。
詳しくマイクロ法人とは何か。法律用語ではないという前提から確かめるマイクロ法人という言葉の位置づけと、会社員に当てはまらない理由を整理しています。
出典2-4:被保険者が複数の適用事業所に使用されることになったとき (日本年金機構/2026年10月17日確認)
なぜ記事によって情報が違うのか
会社設立と節税について調べると、記事によって書いてあることが違います。目安の金額が違ったり、法人化をすすめる記事と慎重な記事があったり。どちらかが間違っているとは限りません。多くの場合、置いている前提が違うのです。
- 想定している読者が違う:独立した個人事業主か、本業のある会社員か
- 計算に含める項目が違う:均等割や社会保険料を含めているか
- 時点が違う:制度改正の前か後か
- 書き手の立場が違う:何を伝えたい記事か
- 扱う範囲が違う:税だけか、社会保険や就業規則まで含むか
時点の違いは、数字に直接表れます。たとえば日本公証人連合会の案内では、株式会社の定款認証手数料について、資本金100万円未満などの要件を満たす場合に2026年12月1日から1万5,000円に引き下げる改定が示されています。古い記事のままでは、会社設立の費用の比較が変わってしまいます。
サラリーマンが記事を読むときは、三つの問いを当ててください。誰を想定しているか、いつ時点の内容か、何を含めた計算か。「給与所得控除が新たに使える」と書かれていれば独立を前提としていますし、日付がなければ数字は一次情報で確かめ直す必要があります。
詳しくなぜ会社設立の情報は記事ごとに違うのか。読み分けるための視点情報が食い違う五つの理由と、読み分けるための問いを示しています。
出典会社の定款手数料の改定 (日本公証人連合会/2026年10月17日確認)
なぜ会社設立が節税にならない人がいるのか
「法人化しても節税にならなかった」という声もあります。ここまでの理由を裏返すと、なぜそうなるのかが説明できます。
まず固定費です。総務省の資料で標準税率を確認すると、法人住民税の均等割は資本金等の額が1千万円以下で従業者数が50人以下の場合、都道府県民税2万円と市町村民税5万円で年7万円です。所得がゼロでも、赤字でもかかります。これに決算と申告の手間や依頼費用が加わります。税率の差による節税額がこれを上回らなければ、手取りは増えません。
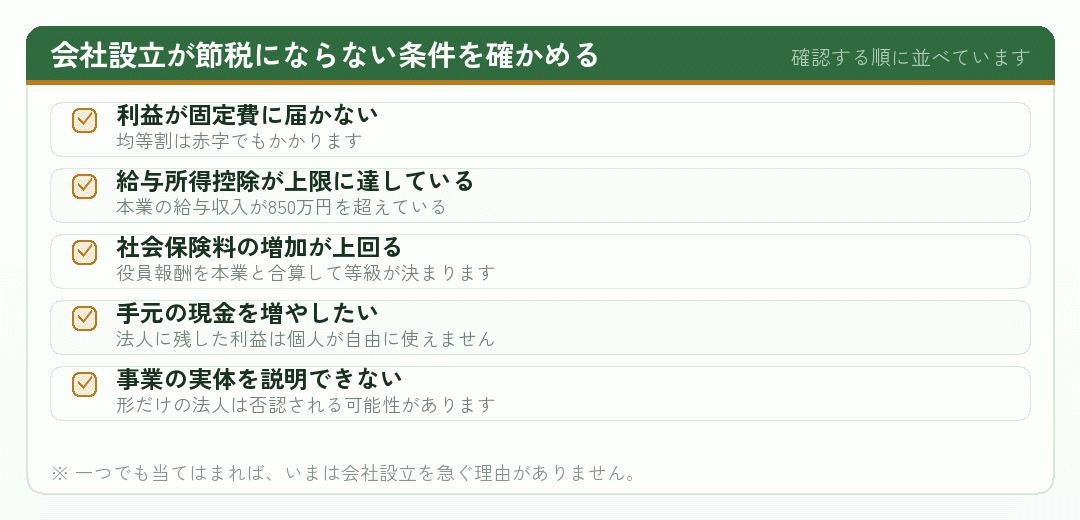
サラリーマンなど本業のある会社員に特有なのは、二つめと三つめです。給与所得控除も社会保険も、本業という土台がすでにあるため、独立した人と同じ効果が出ません。制度が会社員を不利に扱っているのではなく、二重には使えないというだけのことです。
当てはまる条件があっても、それは永久ではありません。副業の利益が育つ、本業の給与が変わるといった変化があれば、あらためて確かめてください。就業規則の確認と個別の試算は、税理士への相談をおすすめします。
詳しく会社設立が節税にならない場合。効かない条件を先に確かめる会社設立が節税にならない六つの条件を、先に確かめる手順として整理しています。
出典地方税制度|法人住民税 (総務省/2026年10月17日確認)
理由を分けて、自分の数字で確かめてください
会社設立が節税になると言われる理由は、税率の仕組み、給与所得控除、所得の分散、経費の範囲に分かれます。いずれも法人が個人とは別の人格であることから生じています。
ただ、サラリーマンの場合は本業の給与という土台がすでにあるため、理由のいくつかはそのままは当てはまりません。とくに給与所得控除と社会保険は、独立した個人事業主を前提とした説明と結論が変わります。
どの理由が自分に効くのかを確かめたら、赤字でもかかる均等割などの固定費を差し引いて判断してください。就業規則の確認と、個別の試算は税理士への相談をおすすめします。