この記事が想定している方
不動産や有価証券などの資産を持つ会社員の方で、資産管理会社をつくると節税になると聞き、会社設立を検討している方に向けた記事です。
先に押さえていただきたいのは、資産管理会社は法律用語ではないということです。会社法にも法人税法にもこの区分はなく、登記するのは株式会社か合同会社です。手続きも税の計算も、他の法人と同じです。
この記事では、目的から出口までを順に並べ、詳しい内容はそれぞれの記事に案内します。サラリーマンとして本業を続けながら法人を持つ前提です。就業規則を確認し、個別の判断は税理士にご相談ください。
資産管理会社の会社設立の目的
資産管理会社は、個人やその家族の資産を法人名義で保有・管理・運用することを目的とした会社設立を指す、慣習的な呼び方です。不動産であれば賃料、有価証券であれば配当や譲渡益を、法人の収益として受けるのが基本の形です。
目的として挙げられるのは、主に三つです。個人の累進課税と法人税の税率構造の違いを使うこと、役員報酬など法人で使える手段を持つこと、そして相続や承継を見据えて資産をまとめることです。最初の二つが所得税の節税、三つめが相続の話で、効く仕組みが違います。どれを主な目的にするかを先に決めてください。
保有しているだけで何もしていない法人と見られないためには、実際の業務を説明できる必要があります。資産の取得と処分の判断、運用方針の見直し、不動産の管理や修繕の判断、収支の記録といった業務が、資産管理会社の中身です。
定款に記載する事業目的は登記されて公開されます。実際に行わない事業まで広く書くと、実態との整合を問われる場面が出てきます。会社設立の段階では、いま行う予定の内容に絞って記載するのが無難です。
サラリーマンが資産管理会社を検討する場合、多くは所得税の節税が最初の動機になります。相続の話は、資産が一定の規模に達してから検討する順番でも遅くありません。目的によって最適な形が変わりますので、優先順位をはっきりさせてから会社設立の準備に入ってください。
詳しく資産管理会社は何をする会社か。会社設立の目的と事業の実体資産管理会社が何をする会社か、事業目的の定め方と実体の示し方を扱っています。
出典商業・法人登記申請手続 (法務局/2026年10月17日確認)
プライベートカンパニーとの違い
資産管理会社と並んでよく使われるのが「プライベートカンパニー」という言葉です。結論から言うと、指している対象はほぼ同じで、どちらも法律用語ではありません。法務局が案内する商業・法人登記の手続きにも、この区分は出てきません。
- 資産管理会社
- 資産の保有・管理という目的を表す呼び方。実態に即した言い方です
- プライベートカンパニー
- 個人や家族のための会社という性格を表す通称です
- マイクロ法人
- 規模の小ささを表す通称です。これも法律上の区分ではありません
呼び方が違っても、会社設立の手続きは同じです。株式会社か合同会社かを選び、定款をつくり、登記を申請します。プライベートカンパニーだから使える特別な制度も、特別な制約もありません。
サラリーマンがこうした言葉を目にするのは、資産運用の情報を調べているときが多いと思います。そのときは、中身は普通の法人であり、節税の効果は呼び方ではなく設計と数字で決まると理解しておいてください。
詳しくプライベートカンパニーとは何か。会社設立の通称として使われる言葉を確かめるプライベートカンパニーという言葉の位置づけと、資産の種類ごとの扱いを確かめています。
出典登記-商業・法人登記- (法務省/2026年10月17日確認)
資産管理会社を設立する目安とタイミング
資産管理会社の目安として、資産額や所得額の数字が語られることがあります。ただ、制度の中にその金額を境に扱いが変わるという規定があるわけではありません。経験則として参照される数字だと考えてください。
判断を直接決めるのは、資産の額ではなく、そこから毎年生じる収益です。値上がりを期待して保有しているだけの資産であれば、毎年の収益はほとんどなく、会社設立をしても移せる所得がありません。
会社員の場合、資産からの収益が給与と合算される種類のものなら、本業の給与が高いほど高い税率が乗っています。所得税は所得が増えるほど税率が上がる累進税率だからです。同じ収益でも、本業の給与水準によって節税額が変わります。一方、上場株式の譲渡益のように分離課税のものは、給与の影響を受けません。
タイミングとしては、これから資産を取得する前が一つの区切りになります。会社設立を先に済ませて法人で取得すれば、個人から移す費用が生じないためです。逆に、収益の見通しが立たない段階で設立すると、固定費だけが先に出ていきます。
資産額と収益額にはある程度の相関がありますが、資産の種類と運用方針によって収益率は大きく変わります。サラリーマンの方は、まず年間の収益額と、本業の給与を含めた課税所得を書き出すところから始めてください。そこから節税額の見込みが立ちます。
詳しく資産管理会社の会社設立は、どれくらいの規模から考えるかよく挙げられる目安の根拠と、収益から節税額を出して固定費を引く手順を示しています。
出典No.2260 所得税の税率 (国税庁/2026年10月17日確認)
資産管理会社の設立費用
資産管理会社の会社設立にかかる費用は、他の法人と同じです。株式会社と合同会社で差が出るのは、定款認証と登録免許税です。
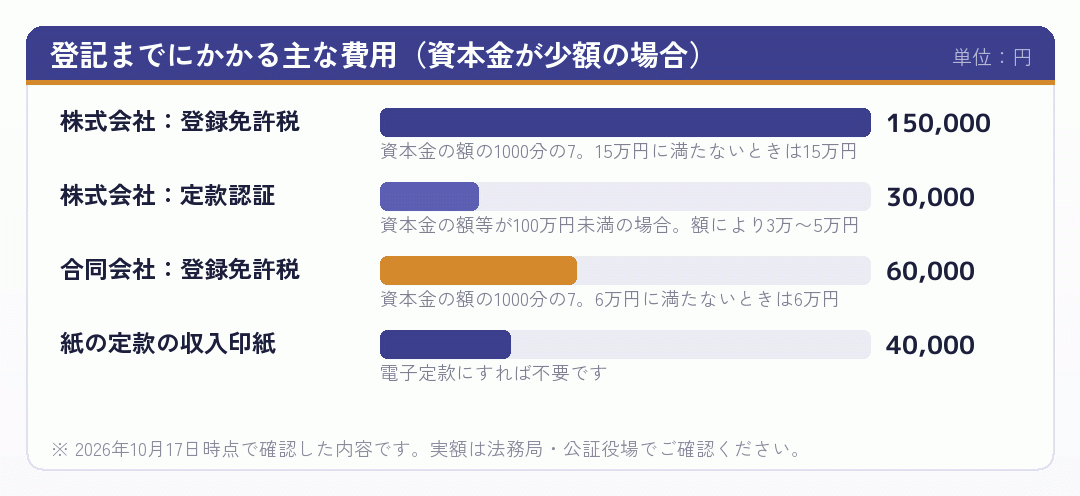
定款認証の手数料は、2026年12月1日から改定されることが日本公証人連合会から案内されています。資本金の額等が100万円未満で、発起人が3人以下の自然人であり、取締役会を置かないなどの要件を満たす株式会社では1万5,000円とされます。設立の時期によって変わりますので、日本公証人連合会の案内をご確認ください。
このほか、法人の実印の作成や、登記事項証明書・印鑑証明書の取得といった細かな費用が加わります。そして資産管理会社で最も大きくなりうるのが、すでに持っている資産を法人に移す費用です。登記までの費用が数万円でも、移転で桁が変わることがあります。
詳しく資産管理会社の設立費用。会社設立でいくら出ていくかを積み上げる登記までの費用、周辺の費用、設立直後の費用、資産を移す費用を積み上げています。
出典Q3. 定款の認証に要する費用、株式会社設立の費用等はいくらですか。 (日本公証人連合会/2026年10月17日確認)
資産管理会社の維持費
会社設立のあと、毎年かかる費用があります。代表的なのが法人住民税の均等割です。総務省の資料で標準税率を確認すると、資本金等の額が1千万円以下で従業者数が50人以下の場合、都道府県民税2万円と市町村民税5万円で年7万円です。所得がゼロでも赤字でもかかります。
自治体によっては標準税率と異なる税率を定めていることがありますので、本店を置く予定の自治体の税率も確認してください。資本金等の額が1千万円を超えると区分が上がる点も、会社設立の際に資本金を決めるときの材料になります。
これに、決算と申告の費用が加わります。法人税の申告期限は原則として事業年度終了の日の翌日から2か月以内で、都道府県と市区町村への申告も必要です。税理士に依頼すれば手間は減りますが、その費用も毎年の固定費になります。
役員報酬を出せば社会保険料も加わります。株式会社であれば役員の任期満了ごとの重任登記、本店を自宅に置いていれば転居のたびの本店移転登記も生じます。サラリーマンは転勤の可能性もありますので、この点も見込んでおいてください。
維持費は、節税額から毎年差し引かれる固定費です。収益が上がらない年でも減りませんので、会社員の方は好調な年ではなく低い年の収益で見合うかを確かめてください。
詳しく資産管理会社の維持費。会社設立のあと毎年いくら出ていくか収益がなくてもかかるもの、決算の費用、見落とされやすい費用と減らし方を扱っています。
出典地方税制度|法人住民税 (総務省/2026年10月17日確認)
資産管理会社のメリットは費用に見合うか
メリットが見合うかどうかは、節税額と費用を同じ表に並べて確かめます。法人の側の税率は、国税庁の案内では資本金1億円以下の法人などの所得のうち年800万円以下の部分が15%、超える部分が23.2%で、これに地方税が加わります。個人で受けた場合の負担との差が、粗い意味での節税額です。
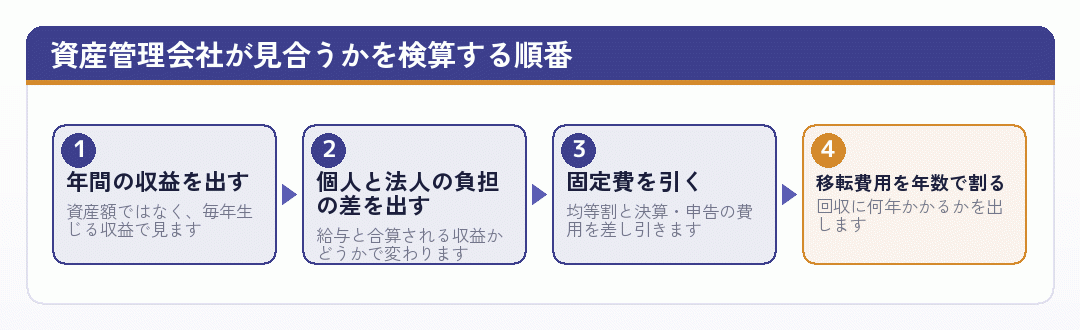
収益は年によって変動します。平均ではなく低い年を基準に考えてください。サラリーマンとして本業の給与があると、法人の固定費を給与で吸収できてしまい、見合っているかの検証が甘くなりがちです。
やめる場合の費用も入れておきます。解散して法人をなくすには、解散と清算人の登記、清算結了の登記が必要で、それぞれに登録免許税がかかります。
判断がつかない場合は、いまは会社設立をしないという選択も合理的です。書類の準備から登記の完了までは数週間で済みますので、条件が揃ってから始めても間に合います。焦って設立し、あとから見合わないと分かるほうが損失は大きくなります。サラリーマンとして本業の収入がある方ほど、急ぐ理由は少ないはずです。
詳しくその費用に見返りはあるか。資産管理会社の会社設立を数字で検算費用と見返りを並べ、回収年数とやめる場合の費用まで含めて検算しています。
出典No.5759 法人税の税率 (国税庁/2026年10月17日確認)
資産を移す方法と手順
会社設立をすれば法人という別人格が生まれますが、個人の資産が自動的に法人のものになるわけではありません。移す方法は主に二つです。個人から法人へ売却する譲渡と、資産を出資してその対価として株式や持分を受け取る現物出資です。
| 資産 | 移すときに生じるもの | 確認すること |
|---|---|---|
| 不動産 | 登録免許税・不動産取得税・個人側の譲渡所得への課税 | 金額が大きくなりやすく、借入金があれば金融機関の承諾が必要なことがあります |
| 有価証券 | 含み益があれば個人側で譲渡益に課税 | 個人で使えた非課税の制度などを失います |
個人の土地建物の譲渡は、譲渡した年の1月1日現在の所有期間が5年を超えるかどうかで長期と短期に分かれます。
手順としては、移す資産ごとに費用を見積もり、回収できるかを計算してから実行します。計算してみると、移さないほうがよいという結論になることも少なくありません。その場合は、すでに持っている資産は個人に残し、これから取得するものだけを法人名義にする形が取れます。移転の費用が生じず、無駄がありません。
サラリーマンの場合は、資産の話より先に、就業規則で役員兼務が認められているか、役員報酬を受け取った場合に社会保険がどうなるかを確認してください。途中で条件を満たさないと分かれば、そこで止められます。
詳しく会社設立して資産を移すときのコスト。移す前に確かめること不動産と有価証券を移す費用、回収年数の出し方、移さずに済ませる方法を扱っています。
出典No.3208 長期譲渡所得の税額の計算 (国税庁/2026年10月17日確認)
資産管理会社の出口
会社設立の話では入口ばかりが語られますが、資産管理会社には出口があります。大きく分けて、解散して清算する、法人ごと株式や持分を譲渡する、次の世代に承継させる、の三つです。
解散して資産を個人に戻すと、そこで法人側・個人側の課税が生じえます。不動産であれば移転登記の費用と不動産取得税も往復で生じます。株式や持分を譲渡する方法なら資産の移転は生じませんが、譲渡する側には株式等の譲渡による所得が生じます。
承継させる場合は、株式や持分が相続の対象になります。国税庁の案内では、取引相場のない株式は、会社の規模に応じて類似業種比準方式や純資産価額方式などで評価し、土地や株式の保有割合が高い会社などは原則として純資産価額方式で評価されます。資産管理会社にしたから評価が必ず下がるわけではありません。相続との関係は会社設立 節税 相続税で整理しています。
承継を考えるなら、会社設立の段階で誰が出資するかを設計しておく必要があります。あとから持分を移せば、そこで贈与や譲渡としての課税が生じます。
出口を決めずに始めると、本業の転勤や退職、家族の事情の変化があったときに選べる道が限られます。始める費用よりやめる費用が大きくなることもありますので、入口の節税額だけで判断しないでください。
詳しく資産管理会社の出口。会社設立のあとに来る解散・売却・承継解散・売却・承継それぞれの手続きと課税、本業の状況が変わったときの扱いを扱っています。
出典No.4638 取引相場のない株式の評価 (国税庁/2026年10月17日確認)
資産管理会社の相談先と税理士
資産管理会社の判断には、所得税・法人税・相続税・登記・社会保険がまたがります。個別の税額の計算や、評価の試算、移転の課税の見積もりは税理士の領域です。登記の手続きは司法書士に依頼することもできます。
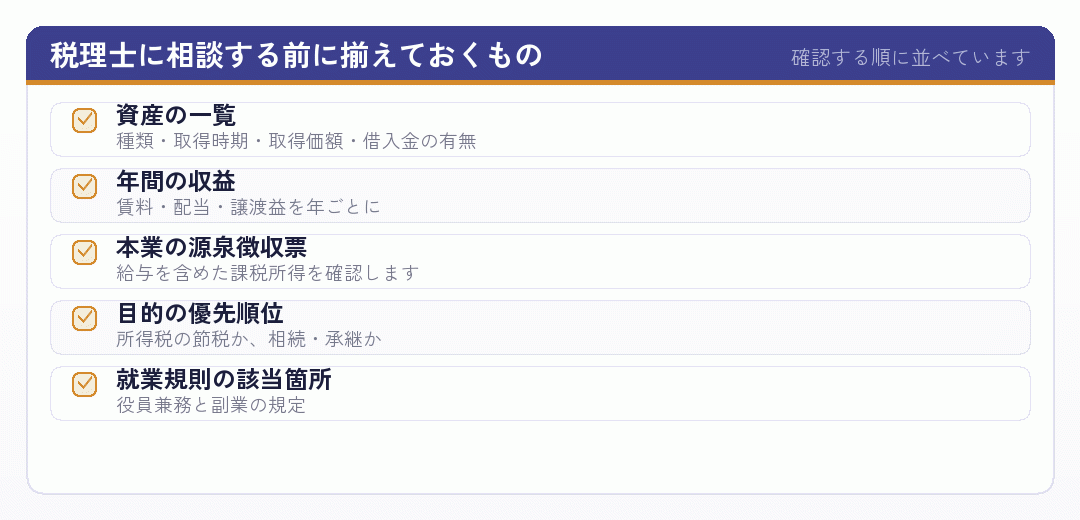
税理士を探すときは、日本税理士会連合会の税理士情報検索サイトなどで登録を確認できます。選び方や、設立後にどこまで依頼するかは会社設立 節税 税理士で扱っています。会社員として本業を続けながら運営するなら、自分でやる部分と任せる部分を最初に決めておくと続けやすくなります。
出典税理士に関する情報 (国税庁/2026年10月17日確認)
入口と出口を並べてから決める
資産管理会社の会社設立は、資産を持っているだけで節税になる仕組みではありません。資産から生じる収益を、個人と法人のどちらで受けるかの差が節税額になり、そこから毎年の固定費と移転の費用を差し引いて見合うかを判断します。
見合うかどうかは、設立の費用だけでなく、維持費、資産を移す費用、そしてやめるときの費用まで並べてはじめて分かります。サラリーマンの場合、就業規則と社会保険の確認もその前に来ます。
条件が揃ってからでも会社設立は間に合います。表を埋めてから、税理士と一緒に判断してください。