このページの使い方
副業や投資の収入が増えてきた会社員の方が、会社設立をしたら節税効果がどれくらい出るのかを見積もる前に読んでいただくページです。
検索すると「利益800万円から」「年収1000万円なら」といった数字が並びます。いずれも根拠のある数字ですが、独立した個人事業主を前提にしていることが多く、本業の給与があるサラリーマンにはそのまま当てはまりません。
このページでは、節税効果がどこから生まれ、何に差し引かれるのかを順に整理し、詳しい記事へ案内します。個別の税額の判断は税理士にご相談ください。
会社設立の節税効果はどこから生まれるか
会社設立の節税効果のいちばんの源は、個人と法人の税率の仕組みの違いです。個人の所得税は課税所得が増えるほど税率が上がる累進の仕組みですが、法人税は所得の金額に応じた区分で税率が定められており、個人のように段階的に上がり続けることはありません。
国税庁の案内では、資本金1億円以下の普通法人の法人税率は、年800万円以下の所得の部分が15%、年800万円を超える部分が23.2%です。これに地方法人税や法人住民税、法人事業税が加わります。
このほか、法人から役員に支払う報酬が要件を満たせば損金になること、社宅など法人ならではの経費の扱いがあることも、節税効果の経路として挙げられます。ただし、どの経路も要件と手間を伴います。なぜ法人と個人で税の扱いが違うのかは、会社設立の節税は「なぜ」効くのかのページで詳しく整理しています。
サラリーマンが会社設立の節税効果を考えるときは、この税率の差が出発点になります。ここが小さければ、ほかの経路をいくら積み上げても毎年の固定費を超えにくくなります。逆に本業の給与が高く、副業の所得に高い税率が乗っている方ほど、税率の差は大きく効きます。
出典No.5759 法人税の税率 (国税庁/2026年10月17日確認)
節税効果が出る所得の目安。いくらからか
「会社設立の節税効果はいくらから出るのか」という問いに、一つの金額で答えることはできません。サラリーマンの場合、副業の所得は本業の給与所得と合算して課税されるため、副業の利益に乗っている税率は本業の給与で決まるからです。
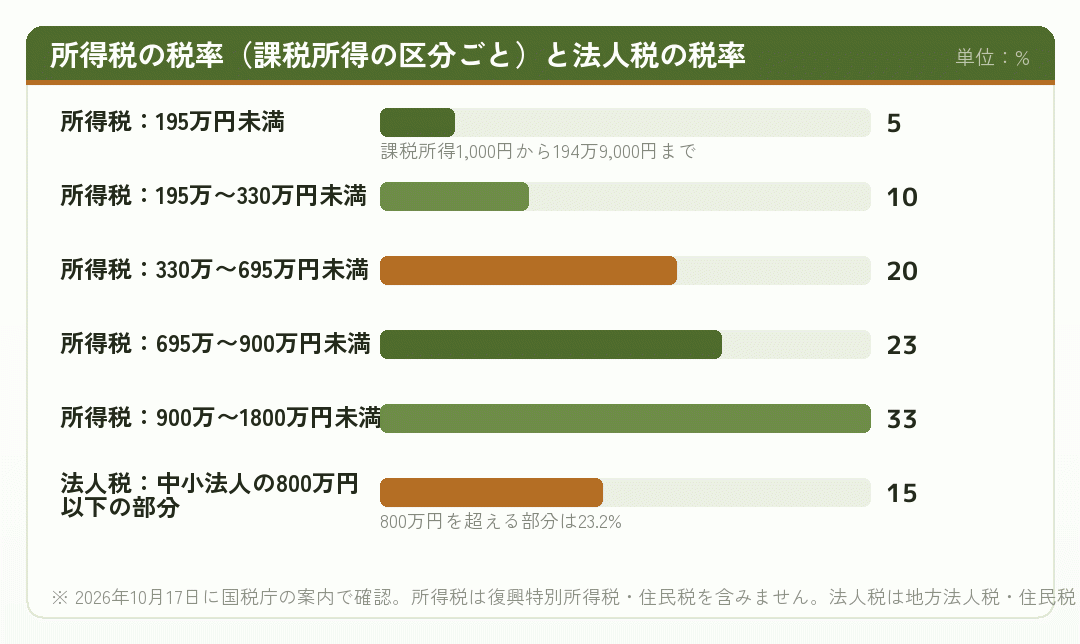
たとえば副業の利益が同じ300万円でも、本業の課税所得が330万円未満の方と900万円を超える方とでは、その300万円に乗っている税率が違います。後者のほうが、会社設立で法人に移したときの税率差が大きくなります。
確認は難しくありません。本業の源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引けば、課税所得の見当がつきます。まずここで自分の位置を確かめてください。
詳しく会社設立はいくらの利益から考えるのか。サラリーマンの損益分岐点を分解する損益分岐点の考え方を分解し、前提をすべて書き出したうえで試算の手順を示しています。
出典No.2260 所得税の税率 (国税庁/2026年10月17日確認)
1000万・800万・900万という数字の意味
会社設立の節税効果について調べると、800万円・900万円・1000万円という数字がよく出てきます。会社員で年収1000万円なら節税になる、といった言い方も見かけます。ただ、三つの数字はそれぞれ別の制度の話をしています。
| 数字 | 何の金額か | 由来する制度 |
|---|---|---|
| 800万円 | 法人の所得金額 | 中小法人の法人税率が15%と23.2%に分かれる境目 |
| 900万円 | 個人の課税所得 | 所得税の税率が23%から33%に上がる境目 |
| 1000万円 | 課税売上高 | 消費税の納税義務が生じる基準 |
※ いずれも制度上の区分の境目で、「ここを超えたら会社設立をすべき」という基準ではありません。
とくに注意したいのは、900万円が課税所得の話だという点です。給与収入が900万円でも、給与所得控除や社会保険料控除、基礎控除などを引いた課税所得はもっと低くなります。年収と課税所得を取り違えると、節税効果の見積もりが大きくずれます。
1000万円の消費税は、儲けではなく売上の規模の話で、性質が違います。消費税だけを理由に会社設立を判断するのは避けてください。
記事によって700万円と書かれていたり800万円と書かれていたりするのは、置いている前提が違うためです。目安の数字を見たら、その前提が書かれているかを確かめてください。前提が書かれていない数字は、サラリーマンが自分の判断にそのまま使わないほうが安全です。
詳しくなぜ「800万円」という目安が語られるのか。数字の出どころを確かめる三つの数字がなぜ出てくるのか、会社員にそのまま当てはまらない理由まで確かめています。
出典No.5759 法人税の税率 (国税庁/2026年10月17日確認)
維持費を差し引いて節税効果を見る
税率の差から出た節税額は、そのまま手元に残るわけではありません。会社設立をすると、毎年かかる費用があるためです。
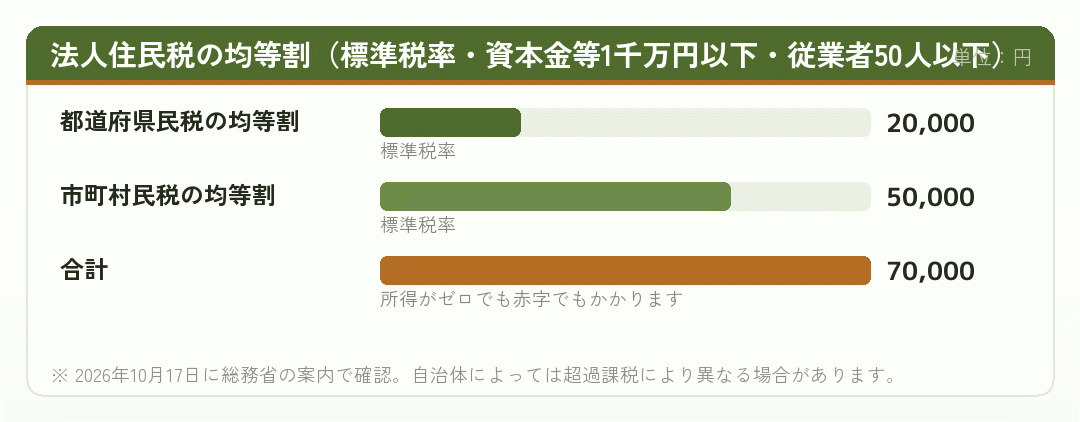
均等割のほかに、法人の決算と法人税の申告があります。サラリーマンが本業のかたわらで独学で行うには負担が大きく、税理士に依頼すればその費用が毎年の固定費になります。依頼する範囲によって費用は大きく変わりますので、見積もりを取ってから計算に入れてください。
さらに、会社設立のときの費用と、たたむときの手続きと費用もあります。短期間でたたむ前提であれば、年あたりの負担が重くなります。節税額がこれらの固定費を毎年上回るかが、会社設立の節税効果を判断する基準です。
詳しく会社設立が節税にならない場合。効かない条件を先に確かめる利益が固定費に届かない場合を含め、会社設立が節税にならない六つの条件を挙げています。
出典地方税制度|法人住民税 (総務省/2026年10月17日確認)
社会保険料で節税効果が消えることがある
会社設立の節税効果を見積もるとき、もっとも見落とされやすいのが社会保険料です。法人から役員報酬を受け取ると、その法人でも社会保険の被保険者になります。
本業ですでに加入しているサラリーマンは、二つの事業所で被保険者になります。日本年金機構の案内では、それぞれの事業所で受ける報酬月額を合算した月額で標準報酬月額を決め、その保険料額を各事業所の報酬月額に基づいて按分するとされています。届出は事実発生から10日以内に被保険者本人が行います。
合算で等級が上がれば保険料の総額が増えます。社会保険料は労使折半ですが、一人で会社設立をした法人では法人負担分も実質的に自己負担です。この増加額が節税額を上回れば、会社設立をしても手取りは減ります。
一方で、標準報酬月額には上限があり、本業の給与だけで上限付近にいる方は、役員報酬を加えても保険料がほとんど変わらないことがあります。役員報酬をゼロにすれば被保険者にはなりませんが、法人に残った利益は個人が使えません。どちらの設計でも、税と保険料を同じ表に並べて比べることが前提です。
サラリーマンの場合、本業の給与明細に載っている社会保険料の控除額と、加入先が公表している保険料額表を照らし合わせれば、いまの等級が分かります。会社設立の前にこれを確かめておけば、役員報酬を取ったときに節税効果が残るかどうかの見当がつきます。
詳しく役員報酬をいくらにすると社会保険料はどう動くか。サラリーマンの会社設立で迷う設計役員報酬をいくらにすると社会保険料と税がどう動くかを、前提を置いて整理しています。
出典複数の事業所に雇用されるようになったときの手続き (日本年金機構/2026年10月17日確認)
自分の数字で節税効果を見積もる手順
記事に載っている試算例をそのまま使うのではなく、ご自身の数字に置き換えて見積もる手順を示します。正確な計算は税理士に依頼するとしても、方向をつかんでおくと相談が具体的になります。
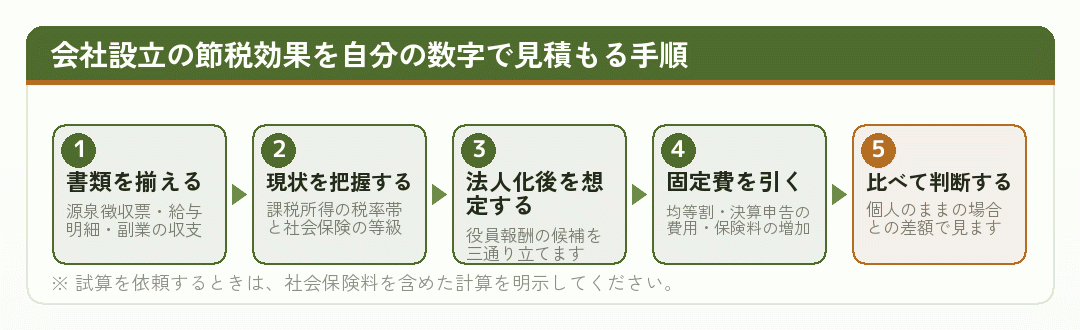
見積もりでよくある間違いは四つです。給与所得控除を二重に数える、社会保険料を計算に入れない、固定費を差し引かない、法人に残した利益を手取りとして数える。いずれも節税効果を実際より大きく見せる方向に働きます。
一つめについて、国税庁の案内では、同一年分の源泉徴収票が2枚以上ある場合は支払金額の合計額で給与所得控除を判定し、給与等の収入金額が850万円を超える場合の控除額は195万円が上限とされています。本業の給与収入がこれを超えていれば、役員報酬を受け取っても控除は増えません。
見積もった結果、固定費を上回らないと分かることもあります。それは有益な結論です。会社設立をせずに済んだ分、固定費を払わずに済んだということですから、いまは個人のままでできる節税を整えてください。
詳しく会社設立の節税メリットを、自分の数字で見積もる手順五つの手順と、見積もりでよくある間違い、税理士に伝えることを詳しく説明しています。
出典No.1410 給与所得控除 (国税庁/2026年10月17日確認)
前提が変わると節税効果も変わる
一度出した節税効果の見積もりは、いつまでも通用するわけではありません。試算は、本業の給与、副業の利益、社会保険の等級、家族の状況、そして制度そのものという前提の上に成り立っているからです。
- 本業の給与:昇給で税率帯が上がれば効果は大きくなり、給与所得控除の上限を超えれば控除の経路は使えなくなります
- 副業の利益:減れば固定費に埋もれます。均等割は利益がゼロでもかかります
- 社会保険の等級:上限に達する前と後で、役員報酬を取る判断が変わります
- 家族の状況:扶養や配偶者の勤務状況が控除と保険に影響します
- 制度改正:税率・控除額・保険料率は改正されます
制度改正の例を一つ挙げます。国税庁の案内では、令和8年12月1日に施行され令和8年分と令和9年分に適用される給与所得控除の表として、給与等の収入金額が220万円までの場合の控除額を74万円とする表が示されています。令和7年分の表では190万円までが65万円でした。このように、試算の前提になる制度は年によって動きます。
役員報酬を見直せるのは原則として事業年度の切り替え時ですから、その時期に前提を確かめ直す習慣をつけてください。会社設立から数年たつと惰性で続けてしまいがちですが、固定費に見合う節税効果が出ているかを年に一度確認することが大切です。
詳しく会社設立の節税メリットは変動する。前提が変われば結論も変わる節税効果を動かす五つの要因と、見直しの機会をどこに置くかを整理しています。
出典No.1410 給与所得控除 (国税庁/2026年10月17日確認)
法人化が節税にならないケース
「法人化しても節税にならない」と言われるのには理由があります。効く条件は前提の組み合わせで動きますが、効かない条件は比較的はっきりしています。先にそちらを確かめると、判断が早くなります。
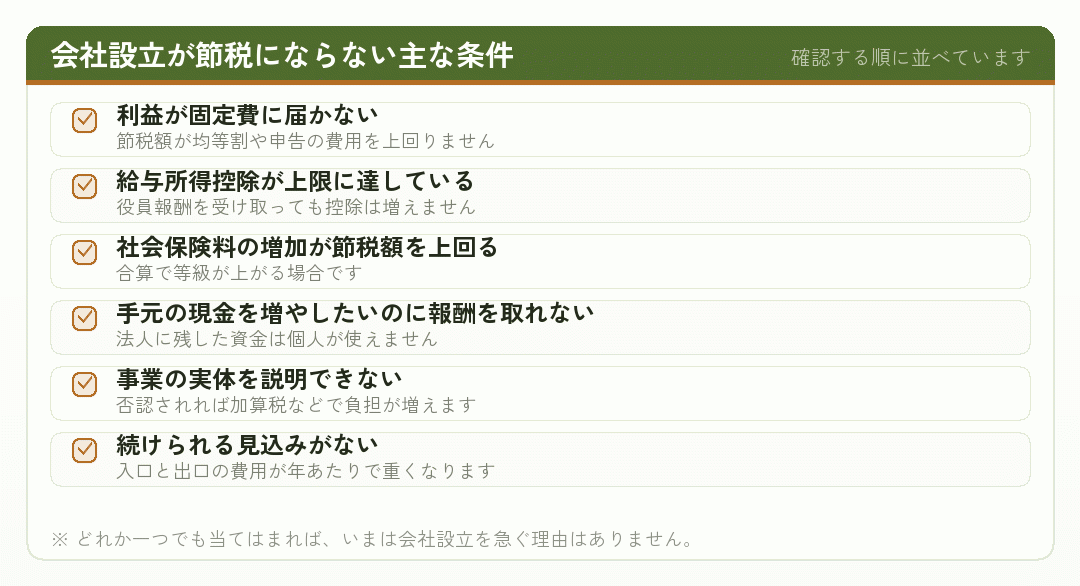
実体については、国税庁の案内で、法人が役員に対して経済的な利益を与えた場合、たとえば適正な家賃を受け取らずに住宅を貸し付けたときなどは、その差額が役員に対する給与として扱われることがあるとされています。個人の生活費を法人の経費として処理するような形は、節税ではなく否認の原因になります。
当てはまる条件があっても、それは永久ではありません。副業の利益が育つ、本業の給与が変わる、体制が整う。そうしたときに改めて確かめてください。
詳しく会社設立が節税にならない場合。効かない条件を先に確かめる六つの条件を一つずつ、確かめ方とあわせて説明しています。
出典No.5202 役員等に対する経済的利益 (国税庁/2026年10月17日確認)
会社員の個人事業と比べた節税効果
副業で開業届を出して事業所得がある会社員は、個人事業のまま続けるか会社設立をするかを比べることになります。ここでも、事業所得だけの人を前提にした目安はそのままは使えません。
給与がある会社員は、事業所得が給与の上に積み上がるため、事業所得だけの人より低い事業所得の水準で税率差が開きます。この点では分岐点が下がります。一方で、会社設立をして役員報酬を取っても給与所得控除は合算して計算され、新たな控除は生まれにくくなります。この点では効果が小さくなります。二つの要素が同時に働くということです。
社会保険についても、独立した個人事業主の法人化は国民健康保険・国民年金から厚生年金への移行ですが、会社員はすでに本業で加入しています。役員報酬をゼロにする設計が取りやすいのは、本業の給与で生活が成り立つ会社員の特徴です。
比べるときは、事業所得から青色申告の特別控除まで引いたあとの金額と、会社設立をした場合の負担(法人税などに加えて均等割と申告の費用)を並べてください。事業所得は年によって変動しますので、良い年だけでなく低い年でも成り立つかを確かめるのが安全です。
副業の会社設立を急がない場合でも、青色申告の承認を受けて特別控除を使う、経費の計上漏れを見直すといった個人のままでできる節税は、固定費がかからず確実に効きます。サラリーマンにとっては、こちらを使い切ってから会社設立を比べる順番のほうが無理がありません。
詳しく会社員の個人事業は、いくらから会社設立か。目安が当てはまらない理由給与がある会社員の個人事業で、会社設立の分岐点をどう計算するかを整理しています。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年10月17日確認)
節税効果は、差し引いたあとの数字で見る
会社設立の節税効果は、税率の差から生まれます。ただしそこから、毎年の均等割や決算・申告の費用、役員報酬を取る場合の社会保険料の増加分が差し引かれます。差し引いたあとに残る金額が、実際の節税効果です。
サラリーマンの場合は、本業の給与が土台にあるため、同じ副業の利益でも効果の大きさが人によって違います。給与所得控除の上限や社会保険の等級も、本業の数字で決まります。
目安の数字は出発点として使い、源泉徴収票と給与明細、副業の収支という自分の数字に置き換えてください。判断に迷う部分は、その数字を持って税理士にご相談ください。