このページの使い方
本業を続けながら副業の収入が増えてきて、副業の受け皿として会社設立をすれば節税になるのかを調べ始めた会社員の方に向けたページです。
副業の会社設立は、税金の計算より先に確かめることがあります。勤め先の就業規則、社会保険の扱い、役員報酬の置き方です。この順番を飛ばして節税額だけを計算しても、判断はできません。
各見出しでは要点だけを述べ、詳しい内容はそれぞれの記事へ案内します。当サイトは勤務先に知られない方法を扱いません。個別の判断は、就業規則を確認したうえで税理士にご相談ください。
副業で会社設立はOKか。法律と就業規則を分けて確かめる
「副業で会社設立をしてもよいのか」という問いは、法律の層と勤め先の規則の層に分けると答えが出ます。二つを混ぜたまま考えると、いつまでも結論が出ません。
法律の層から見ると、会社員が会社設立をすることは禁じられていません。会社法には、発起人や設立時の役員について職業による制限が設けられていません。商業・法人登記の手続きでも、申請者が会社員かどうかは要件になっておらず、勤務先の許可書を求められることもありません。
一方で、勤め先との関係は就業規則で決まります。法律が禁じていないことと、勤め先との関係で問題にならないことは別の話です。サラリーマンが副業で会社設立を考えるときに実際の分かれ目になるのは、こちらの層です。
もう一つ、会社設立をすると商号・本店の所在地・事業目的・役員の氏名などが登記され、登記事項証明書は誰でも取得できます。これは取引の安全のための制度で、副業かどうかに関係なく公開されます。
詳しく会社員が在籍したまま会社設立をすることはできるのか。法律・就業規則・登記の三つで確かめる法律・就業規則・登記の三つの層を、順に詳しく確かめています。
出典登記-商業・法人登記- (法務省/2026年10月17日確認)
副業禁止の会社に勤めている場合
就業規則に「副業禁止」と書かれているように見えても、規定の中身は一様ではありません。全面的に禁止するもの、許可制のもの、届出制のもの、一定の場合に限って禁止・制限するものに分かれます。
厚生労働省の案内では、裁判例を踏まえ、労働時間以外の時間をどのように利用するかは基本的には労働者の自由であるとされています。そのうえで、会社が副業・兼業を禁止または制限できる場合として、労務提供上の支障がある場合、業務上の秘密が漏洩する場合、競業により自社の利益が害される場合、自社の名誉や信用を損なう行為や信頼関係を破壊する行為がある場合が挙げられています。
ただし、これは「禁止規定は無効だから気にしなくてよい」という意味ではありません。規定の内容と実際の事情によって判断が分かれます。当サイトは、規定を回避する方法を扱いません。
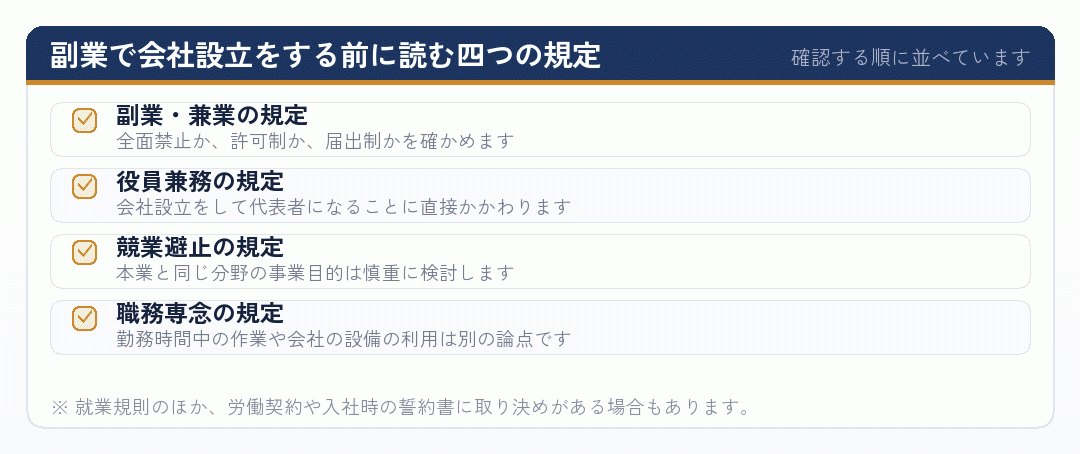
許可制であれば、承認が下りるまで会社設立を進めないでください。登記を先に済ませてしまうと戻せません。認められないと分かった場合は、個人のままでできる節税を整えるほうが確実です。
詳しく副業禁止の会社に勤めている場合、会社設立はどう考えるか。抜け道は書きません規定の読み方、相談の進め方、認められない場合にできることを整理しています。
出典副業・兼業と労働条件 (厚生労働省/2026年10月17日確認)
公務員の副業と会社設立
公務員の方は、民間企業の会社員とは前提がまったく異なります。国家公務員法第103条は、職員が営利を目的とする私企業を営むことを目的とする会社その他の団体の役員、顧問若しくは評議員の職を兼ね、又は自ら営利企業を営んではならないと定めています。
同じ条文には、人事院規則の定めるところにより、所轄庁の長の申出により人事院の承認を得た場合には適用しないという定めもあります。また第104条では、報酬を得て営利企業以外の事業の団体の役員を兼ねるなどの場合に、内閣総理大臣と所轄庁の長の許可を要するとされています。地方公務員についても、地方公務員法に同じ趣旨の制限があります。
したがって、公務員の方が副業として会社設立をして代表者に就任するという形は、原則として取れません。会社設立による節税を検討する前に、所属先の規程と人事担当に必ず確認してください。
詳しく副業禁止の会社に勤めている場合、会社設立はどう考えるか。抜け道は書きません公務員の場合を含め、勤め先の規定で会社設立が制限される場合の考え方をまとめています。
出典国家公務員法(e-Gov 法令検索) (e-Gov/2026年10月17日確認)
副業の会社設立はバレるのか。伝わる経路を仕組みとして知る
「副業で会社設立をしたら勤務先にバレるのか」という疑問には、制度の仕組みとして答えられます。経路は主に三つです。当サイトはここから隠す方法には進みません。仕組みを知ったうえで、就業規則に沿って進めていただくためです。
- 住民税:会社員の住民税は給与から天引きする特別徴収が一般的です。東京都主税局の案内によれば、所得税の源泉徴収義務がある事業主は原則として個人住民税の特別徴収を行うことが地方税法で定められています。役員報酬は給与所得です
- 社会保険:法人から役員報酬を受け取ると、本業と合わせて二つの事業所で被保険者になり、保険料は両方の報酬を合算して決まり按分されます。按分には両方の事業所が関わります
- 登記:会社設立をした事実は登記され、誰でも確認できる状態になります
このうち社会保険は、役員報酬を受け取る形であれば制度の上で必ず生じる経路です。サラリーマンが会社設立をして報酬を取りながら、勤務先に伝わらないようにするという想定は成り立ちません。
よく聞く「副業の所得が20万円以下なら申告不要」という説明も、給与を1か所から受けている場合の所得税の話です。会社設立をして法人から役員報酬を受ければ給与が2か所になり、この前提から外れます。
詳しく会社設立が勤務先に伝わる経路を、仕組みとして説明します。隠す方法は書きません住民税・社会保険・登記の三つの経路を、制度の仕組みとして説明しています。
出典個人住民税と特別徴収について|個人住民税の特別徴収推進ステーション (東京都主税局/2026年10月17日確認)
副業の会社設立と社会保険
副業で会社設立をしたときの社会保険は、事業所が適用事業所になるかと、あなたが被保険者になるかを分けて考えます。
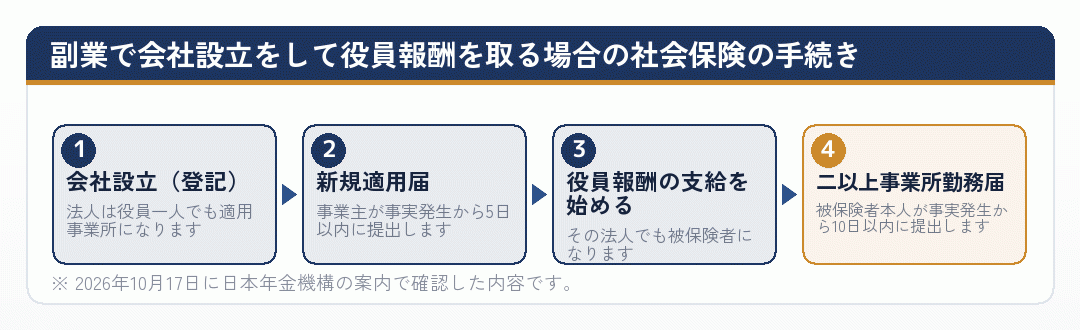
法人の事業所は、役員が一人だけでも適用事業所になります。日本年金機構の案内では、新規適用届は事業主が事実発生から5日以内に提出するとされています。報酬を支払っていなくても、この手続き自体は必要です。
役員報酬を受け取れば、その法人でも被保険者になります。本業ですでに厚生年金と健康保険に加入しているサラリーマンは、「健康保険・厚生年金保険 被保険者所属選択・二以上事業所勤務届」を、事実発生から10日以内に被保険者本人が提出することとされています。
保険料は、それぞれの事業所で受ける報酬月額を合算した月額で標準報酬月額を決め、その保険料額を各事業所の報酬月額に基づいて按分します。社会保険料は労使折半ですが、一人で会社設立をした場合は法人負担分も実質的にご自身の負担です。節税の試算には、この保険料の増減を必ず含めてください。
詳しく副業で会社設立をすると社会保険はどうなるか。適用のしくみを順に確かめる適用事業所と被保険者の違い、保険料の決まり方、扶養への影響を順に確かめています。
出典複数の事業所に雇用されるようになったときの手続き (日本年金機構/2026年10月17日確認)
副業の会社設立と役員報酬
副業で会社設立をしたあとの節税は、役員報酬をどう置くかで大きく変わります。国税庁の案内では、損金に算入できる役員給与は定期同額給与、事前確定届出給与、業績連動給与のいずれかに該当するものとされています。
中小規模の法人で通常使うのは定期同額給与で、毎月同じ額を支給します。改定できるのは原則として事業年度開始の日から3か月を経過する日までで、利益が出たから途中で増やすという調整はできません。
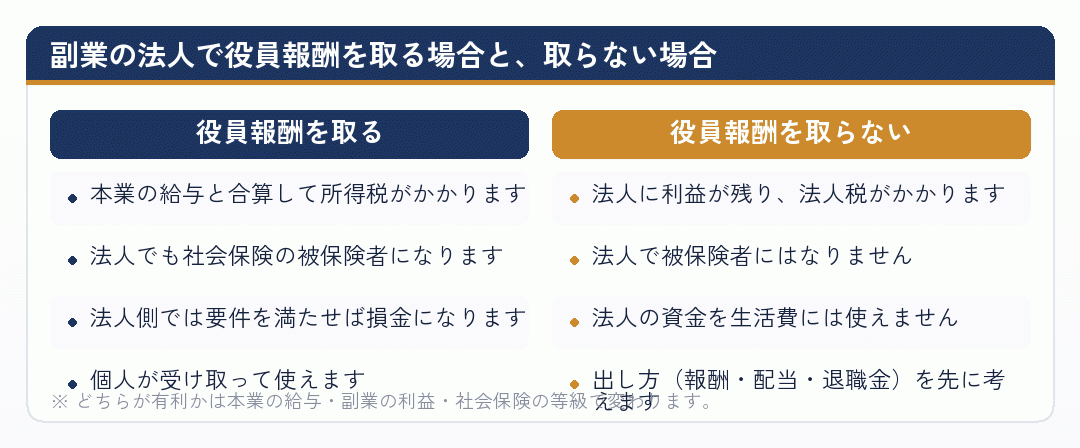
報酬をゼロにすれば法人で被保険者にはなりませんが、法人に残った利益は法人のものです。使えば役員貸付金として処理されることになります。また、報酬をゼロにするかどうかは節税と資金の使い道で決めることで、勤務先に伝わるかどうかで決めるものではありません。就業規則の確認が先です。
詳しく役員報酬をゼロにすれば伝わらないのか。会社設立で報酬を取らない選択の実際役員報酬をゼロにした場合に起きないこと、代わりに起きることを並べています。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年10月17日確認)
合同会社で副業の会社設立をする
副業の受け皿として会社設立をするとき、合同会社を選ぶ会社員は少なくありません。理由は節税ではなく、費用と手間です。法人税の税率は、株式会社か合同会社かでは変わりません。
合同会社は定款の認証が不要で、登録免許税は資本金の額の0.7%、これが6万円に満たないときは6万円です。株式会社には公証人の定款認証が必要で、登録免許税の最低額も15万円です。また合同会社には決算公告の義務や役員の任期による重任の登記がありません。
一方で、副業を個人事業主のまま続けるか、合同会社を設立するかという比較では、サラリーマン特有の読み替えが必要です。独立した個人事業主にとって法人化は国民健康保険・国民年金から厚生年金への移行ですが、会社員はすでに本業で加入しているため、負担と手続きが増える話として現れます。
| 項目 | 個人事業主のまま | 合同会社を設立 |
|---|---|---|
| 始めるとき | 開業届を出します | 登録免許税(最低6万円)などがかかります |
| 毎年の固定費 | 均等割はかかりません | 赤字でも法人住民税の均等割がかかります |
| 社会保険 | 副業分の加入は生じません | 報酬を取れば二つの事業所で被保険者になります |
| 手続き | 確定申告が中心です | 法人の決算と申告、源泉徴収などが加わります |
※ 一般的な整理です。詳しい比較は下の記事をご覧ください。
詳しく副業は個人事業主のままか、合同会社設立か。会社員が比べる六つの項目費用・節税・社会保険・責任・信用・手間の六つの項目で、会社員の場合を比べています。
出典Q3. 定款の認証に要する費用、株式会社設立の費用等はいくらですか。 (日本公証人連合会/2026年10月17日確認)
副業の会社設立にメリットはあるのか
副業の会社設立のメリットとしてよく挙げられるのは、税率構造の違い、経費の範囲、所得の分散、対外的な信用、資金調達の五つです。どれも間違いではありませんが、サラリーマンの条件に当てはめると効き方が変わります。
税率構造の違いは会社員にも効きます。国税庁の案内では、資本金1億円以下の普通法人の法人税率は、年800万円以下の所得の部分が15%、超える部分が23.2%です。個人の所得税は課税所得が増えるほど税率が上がり、副業の所得は本業の給与と合算されます。本業の給与が高い方ほど、副業の所得に高い税率が乗っています。
| メリット | 会社員にとって | 条件 |
|---|---|---|
| 税率構造の違い | 効きます | 本業の給与が高いほど大きくなります |
| 経費の範囲 | 効きます | 規程と記録の整備が要件です |
| 所得の分散 | 条件つきです | 社会保険と扶養への影響を確認します |
| 対外的な信用 | 場面によります | 取引先に確認するのが確実です |
| 資金調達 | 規模によります | 副業の規模では効きにくいことがあります |
※ 一般的な整理です。個別の状況により結論は変わります。
そのうえで、残ったメリットから毎年の固定費を引きます。法人住民税の均等割は赤字でもかかり、決算と申告の手間や依頼費用も続きます。メリットの数ではなく、差し引いた金額で比べるのが判断の基本です。
詳しく副業の会社設立にメリットはあるのか。会社員の場合に残るものと消えるもの五つのメリットを会社員の条件で一つずつ検証し、残るものと消えるものを分けています。
出典No.5759 法人税の税率 (国税庁/2026年10月17日確認)
副業の会社設立はいつするか
副業の会社設立の時期について、「利益800万円から」といった目安を見かけます。800万円は法人税、900万円は所得税、1000万円は消費税という別々の制度の区分に由来する数字で、独立した個人事業主を前提にしていることが多く、本業の給与があるサラリーマンにはそのまま当てはまりません。
会社設立をすると、法人住民税の均等割が毎年かかります。総務省の資料で標準税率を確認すると、資本金等の額が1千万円以下で従業者数が50人以下の場合、都道府県民税2万円と市町村民税5万円で年7万円です。自治体によっては超過課税により異なる場合があります。
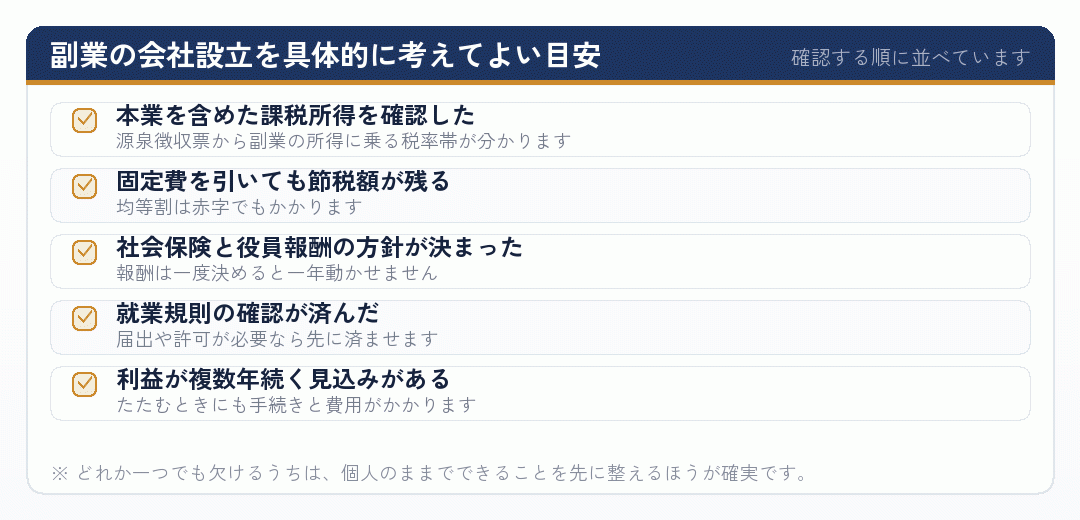
揃わないうちは、青色申告の承認を受ける、経費の計上漏れを見直す、所得控除の対象になる制度を確認するといった、固定費のかからない方法から試してください。サラリーマンにとって会社設立は節税の選択肢の一つにすぎません。
詳しく副業の会社設立はいつが適切か。会社員が見るべき四つの目安と、その前提よく見る目安の根拠と、会社員が見るべき四つの目安を整理しています。
出典地方税制度|法人住民税 (総務省/2026年10月17日確認)
副業の会社設立は、確かめる順番がすべてです
副業で会社設立をすること自体は、法律で禁じられていません。ただし、サラリーマンの場合は就業規則、社会保険、役員報酬という三つの条件が加わります。どれも独立して起業する人には生じない論点です。
まず就業規則を読み、必要な届出や許可を済ませる。次に社会保険と役員報酬の方針を決め、そのうえで節税額が毎年の固定費を上回るかを確かめる。この順番で進めれば、会社設立をしたあとも落ち着いて運営できます。
数字の判断は前提によって変わります。源泉徴収票と副業の収支を手元に置いて、個別の判断は税理士にご相談ください。