妻名義で会社設立をすると節税になるのか。妻を社長にするサラリーマンが確かめること
この記事が想定している方
副業や投資の収入が増え、会社設立を考えているサラリーマンのうち、妻名義で会社をつくる、妻を社長にするという形を検討している方に向けた記事です。
この形は「会社員の節税になる」「勤務先の規則に触れずに済む」と説明されることがあります。前者には条件があり、後者は当サイトとしておすすめしません。その理由を制度の側から順に示します。
妻への報酬が適正か、誰が実質的に経営しているかは事実関係で判断されます。この記事は一般的な制度の解説です。個別の判断は税理士にご相談ください。
妻名義の会社設立とは、何を妻にすることなのか
「妻名義で会社設立をする」という言い方は、実はいくつかの意味を含んでいます。最初にここを分けておかないと、節税の話も手続きの話もかみ合いません。
| 何を妻にするか | 株式会社の場合 | 合同会社の場合 |
|---|---|---|
| 代表者(社長) | 代表取締役 | 代表社員 |
| 出資者 | 株主(設立時は発起人) | 社員(出資した人) |
| 役員 | 取締役など | 業務を執行する社員 |
※ 合同会社の「社員」は出資者のことで、従業員の意味ではありません。
代表者を妻にする、出資者を妻にする、役員の一人に妻を加える。この三つは別々に決められます。たとえば、夫が出資して妻が代表者になる形もあれば、妻が出資して妻が代表者になる形もあります。
会社設立の登記では、代表者や役員が登記事項として記録されます。手続きは法務局で行い、申請書には就任の承諾などを示す書類を添えます。登記上の代表者を妻にすることは、手続きとしては可能です。
ただし、登記に誰の名前が載るかと、税務や就業規則でどう扱われるかは別の問題です。この記事では、主に「妻を代表者(社長)にする」形を扱い、出資者を妻にする論点は 家族を役員にする場合の記事 とあわせて読んでいただく構成にしています。
サラリーマンが妻名義を考えるきっかけは、たいてい二つです。一つは所得を夫婦で分けて節税したいという動機、もう一つは本業の勤務先との関係です。前者は条件しだいで成り立ちますが、後者は名義では解決しません。会社員の立場で会社設立を考えるなら、この二つを分けて検討してください。
出典商業・法人登記申請手続 (法務局/2026年10月17日確認)
妻を社長にすると節税になると言われる理由
妻を社長にすると節税になる、という説明の根拠は、所得税の累進の仕組みです。所得税は所得が増えるほど税率が上がりますので、同じ総額でも一人が受け取るより、夫婦で分けたほうがそれぞれに低い税率が適用される場合があります。
サラリーマンの場合、副業や投資の所得は本業の給与の上に積み上がり、高い税率帯で課税されがちです。法人が妻に役員報酬を払えば、要件を満たす限り法人の損金になり、妻の側では給与所得になります。給与所得控除も妻の側で別に計算されます。
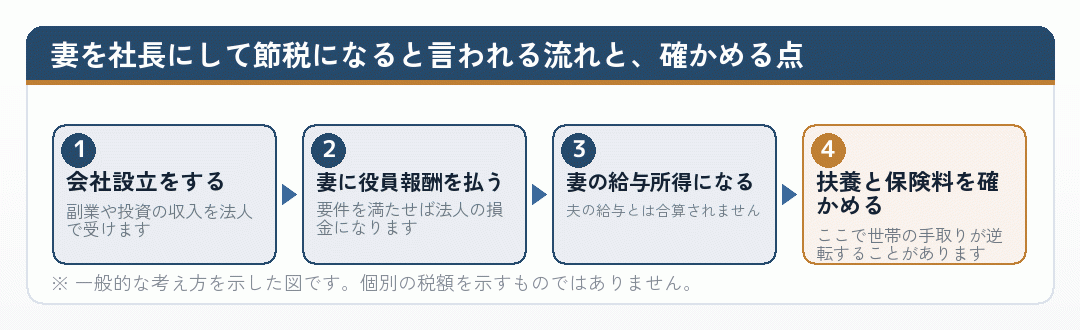
この理屈は、妻の所得が夫より低い場合にだけ働きます。妻がすでに勤務先で相応の給与を得ているなら、報酬はその上に積み上がり、分散の効果は小さくなります。まず妻の現在の所得を確かめてください。
もう一つの前提は、妻が実際にその会社の業務を担っていることです。報酬は職務の対価ですから、職務がなければ節税の理屈も成り立ちません。この点は次の節以降で詳しく見ていきます。
会社員の副業の規模であれば、法人の利益そのものがまだ大きくないことも多いはずです。分散できる金額が小さければ、節税の効果も小さくなります。会社設立にかかる費用や、赤字でもかかる法人住民税の均等割(標準税率で年7万円から)と比べて、効果が上回るかを確かめてください。
出典No.2260 所得税の税率 (国税庁/2026年10月17日確認)
名義を妻にしても、実態は変わらない
妻名義の会社設立について調べると、「勤務先の就業規則が厳しいなら、妻を代表者にすればよい」という説明を見かけます。ここは正面から書きます。当サイトはこの形をおすすめしません。
登記上の代表者を妻にしても、実際の意思決定と業務を夫が行っているのであれば、実態は夫の事業です。税務上は、実質的に誰が事業を行っているかという観点で判断されます。名義だけを変えた形は、その実態に即して扱われることになります。
就業規則との関係でも同じです。副業・兼業や競業避止、職務専念に関する規定は、名義ではなく実際の行動に対して適用されます。名義を工夫したことで、規則に触れる問題がなくなるとは限りません。
一方で、妻が実際に事業を主導し、夫は出資者にとどまるという形であれば、話は別です。基準は名義ではなく実態です。妻がどんな業務を担い、どんな判断をしているかを、記録として説明できるかどうかが分かれ目になります。
出典副業・兼業と労働条件 (厚生労働省/2026年10月17日確認)
妻が代表取締役でも、夫が「みなし役員」になることがある
妻を代表取締役にして、夫は役員にならない。この形でも、税務上の「役員」の範囲から夫が外れるとは限りません。国税庁は、法人税法上の役員の範囲を次のように示しています。
- 取締役、執行役、会計参与、監査役、理事、監事、清算人
- これら以外で、使用人以外の者でその法人の経営に従事しているもの(相談役や顧問なども、地位や職務からみて実質的に経営に従事していると認められれば含まれます)
- 同族会社の使用人のうち、株式の所有割合が一定の要件をすべて満たし、その会社の経営に従事しているもの
二つめと三つめが、いわゆる「みなし役員」です。登記上は役員でなくても、実質的に経営に従事していれば役員として扱われることがあります。
三つめの所有割合の要件には、株主グループの順位、グループの所有割合が10%を超えること、本人の所有割合が5%を超えることの三つがあり、本人の所有割合を計算するときは配偶者の持株も合算するとされています。夫婦で出資している会社では、この点を見落とさないでください。
みなし役員にあたる場合、その人への給与は役員給与として扱われ、定期同額給与などの損金算入の要件がかかります。妻を社長にして夫の関与を外したつもりでも、税務上は役員として扱われる可能性があるということです。
サラリーマンの夫が本業のかたわらで取引先との交渉や資金の判断をしている場合、肩書が「出資者」や「無役」であっても、経営に従事していると見られる余地があります。会社設立後に夫が関わる範囲を文書で決めておくことは、税務の説明のためにも、就業規則との関係を整理するためにも役立ちます。
出典No.5200 役員の範囲 (国税庁/2026年10月17日確認)
妻の報酬と配偶者控除。税の扶養はどう変わるか
妻に役員報酬を払うと、夫の側の配偶者控除に影響します。国税庁の案内では、控除対象配偶者はその年の12月31日の現況で次の要件すべてに当てはまる人とされています。
- 配偶者であること
- 民法上の配偶者であること(内縁関係の人は該当しません)
- 生計を一にすること
- 納税者と生計を一にしていること
- 所得の基準
- 年間の合計所得金額が62万円以下(令和8年分)。給与のみの場合は給与収入136万円以下
- 専従者でないこと
- 青色申告者の事業専従者として給与を受けていない、または白色申告者の事業専従者でないこと
また、控除を受ける夫の側の合計所得金額が1,000万円を超える場合は、配偶者控除は受けられません。基準の金額は改正で変わってきていますので、判断する年の基準を必ず確認してください。
妻への役員報酬がこの基準を超えれば、夫は配偶者控除を受けられなくなります。所得の基準を超えた範囲には配偶者特別控除という仕組みもありますが、これにも所得の上限があります。
会社設立による節税を計算するときは、妻の側で増える税と、夫の側で失う控除を両方入れてください。サラリーマンの場合、配偶者控除は本業の年末調整に反映されていますから、報酬を払い始めた年は年末調整の申告内容も見直すことになります。
たとえば、本業の給与が高く夫の合計所得金額が1,000万円を超えているサラリーマンの場合、もともと配偶者控除を受けていないことになります。この場合は失う控除がない一方、妻の所得の扱いだけが論点になります。ご自身がどちらに当たるかを源泉徴収票で確かめてください。
出典No.1191 配偶者控除 (国税庁/2026年10月17日確認)
社会保険の扶養。妻が外れる境目を確かめる
税の扶養とは別に、健康保険の被扶養者という仕組みがあります。日本年金機構の案内では、被扶養者の年間収入は原則として130万円未満(60歳以上または障害者は180万円未満)で、同居の場合は被保険者の収入の半分未満であることが要件とされています。
年間収入は過去の実績ではなく、被扶養者に該当する時点以降の1年間の見込み額で判断されます。妻に役員報酬を払い始めれば、その見込み額で判定し直されることになります。
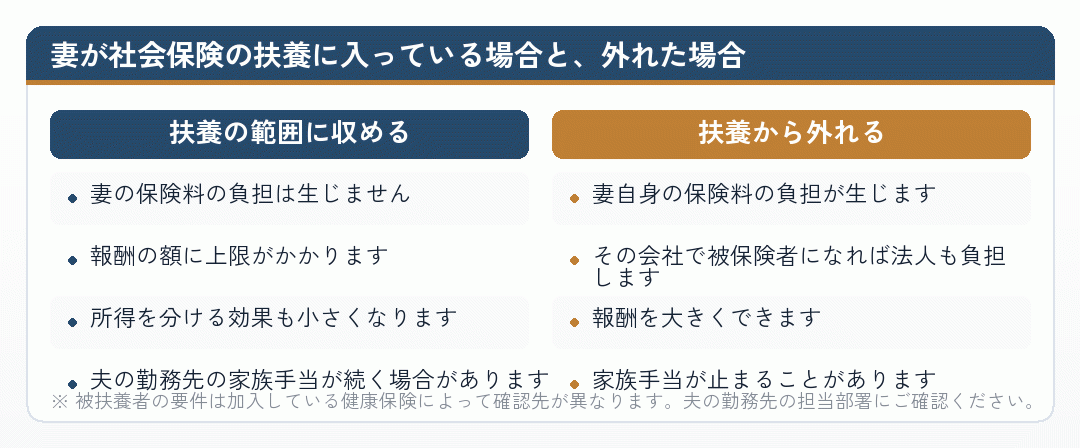
法人は役員一人でも社会保険の適用事業所になります。妻が社長として役員報酬を受け取れば、その会社で被保険者になる場合があり、保険料は労使で折半します。会社設立をした法人の側にも支出が生じるということです。詳しくは 家族を役員にした場合の扶養の記事 で整理しています。
なお、被扶養者の異動の届出は、被保険者である夫が勤務先の事業主を経由して提出するものとされています。妻が扶養から外れれば、夫の勤務先で手続きが生じます。
出典従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き (日本年金機構/2026年10月17日確認)
妻を社長にするデメリットを先に並べる
妻を社長にする形には、節税の計算に出てこない負担があります。会社設立の前に、夫婦で次の点を話し合ってください。
- 代表者としての責任契約や手続きの名義人は妻になります。登記の変更や税務署への届出も、代表者として妻が関わります。
- 報酬の要件役員報酬は定期同額給与などの要件を満たさなければ損金になりません。不相当に高額な部分も損金になりません。
- 職務の実態妻が実際に担う業務を説明できなければ、報酬そのものが問題になります。
- 妻の勤務先妻が勤めている場合、その勤務先の就業規則で役員兼務が認められるかを確認する必要があります。
国税庁は、役員給与について、定期同額給与・事前確定届出給与・業績連動給与のいずれにも当たらないものは原則として損金にならないとしています。また、不相当に高額な部分の判断では、職務の内容や法人の収益の状況などが考慮されます。利益が出たから妻の報酬を増やす、といった調整は自由にはできません。
妻がすでに勤務先で厚生年金と健康保険に加入している場合は、扶養の話ではなくなります。会社設立をした法人からも報酬を受け取れば、二つの事業所で被保険者になり、届出と保険料の按分が必要になります。妻の勤務先にも手続きが及ぶ点を理解しておいてください。
さらに、夫婦の関係や健康状態が変わったときのことも考えておく必要があります。代表者が交代するには登記が必要で、妻が出資者でもあれば持分の扱いも問題になります。会社設立は簡単でも、名義を戻すのは同じようにはいきません。
会社員の夫が裏で実務を担い、妻は名前を貸しているだけという状態は、ここまで見てきたどの論点でも不利に働きます。報酬の要件、みなし役員、就業規則のいずれも、実態を基準に見られるためです。妻を社長にするのであれば、妻が自分の判断で事業を動かせる体制を、会社設立の段階からつくっておいてください。
出典No.5211 役員に対する給与(平成29年4月1日以後支給決議分) (国税庁/2026年10月17日確認)
サラリーマンが妻名義を検討するときの確認順
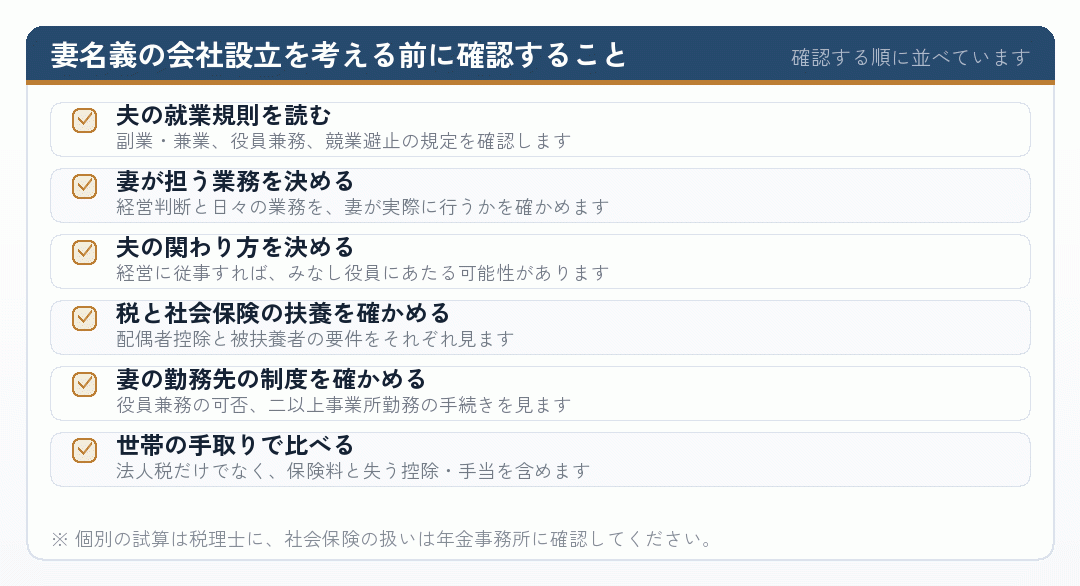
ここまでの内容を、判断の順番として並べます。サラリーマンの世帯で妻名義の会社設立を考える場合、節税額の計算は最後です。
妻が勤務先で被保険者になっている場合、日本年金機構の案内では、被保険者が同時に複数の適用事業所に使用されることになったときは所定の届出を行い、保険料は各事業所の報酬月額を合算して決めた標準報酬月額をもとに按分するとされています。
会社設立の前にこの六項目を埋めておけば、税理士への相談も具体的になります。夫婦それぞれの源泉徴収票と、法人で見込む利益の額を用意してください。妻の会社設立と節税の関係を、カテゴリー全体で整理した 妻のカテゴリー もあわせてご覧ください。
詳しく家族を役員にすると節税になるのか。サラリーマンの会社設立で見落とされる負担妻を社長ではなく役員の一人に加える場合の、社会保険と否認の論点です。
サラリーマンの本業は平日に時間が取りにくいため、妻が代表者として手続きを担える体制は、運営の面では利点にもなります。ただしそれは、節税のための名義ではなく、実際の役割分担として成り立っている場合の話です。
出典2-4:被保険者が複数の適用事業所に使用されることになったとき (日本年金機構/2026年10月17日確認)
名義ではなく、誰が何をするかで決めてください
妻名義の会社設立で節税になるかどうかは、名義そのものでは決まりません。妻が実際に経営と業務を担い、その対価として報酬を受け取る。この実態があってはじめて、所得の分散という説明が成り立ちます。
そのうえで、配偶者控除と社会保険の扶養、妻の勤務先の制度、夫の勤務先の就業規則という四つを確かめてください。世帯全体の手取りで比べるのが判断の基準です。
サラリーマンの世帯では、これらを一人で計算するのは負担が大きい部分です。会社設立の前に、夫婦の源泉徴収票を持って税理士に試算を依頼されることをおすすめします。
この記事のタグ
この記事は判断の材料になりましたか?