会社設立後に経費で落とせるもの、落とせないもの。自宅の家賃・車・交際費の線引き
この記事が想定している方
副業や投資で会社設立をしたサラリーマン・会社員の方、またはこれから設立する方に向けた記事です。自宅の家賃、車、交際費という、経費で落とせるかどうかをよく聞かれる三つを扱います。
先に申し上げると、法人にすれば生活費が経費になるわけではありません。会社設立で使えるようになる仕組みはありますが、いずれも国税庁が示す要件があり、要件を外れると役員への給与として扱われます。
金額や要件は2026年10月17日に国税庁のページで確認したものです。個別の支出が認められるかどうかは事実関係によりますので、税理士にご確認ください。
「経費で落とす」とはどういうことか
「会社の経費で落とす」という言い方は、法人の支出を損金として計上し、法人の所得を減らすことを指しています。所得が減れば、その所得にかかる法人税なども減ります。これが、会社設立と経費の話が節税と結びつけて語られる理由です。
ただし、ここで誤解が生じやすいのは、経費で落としても、払ったお金がそのまま戻ってくるわけではないという点です。10万円の支出を損金にして減るのは、10万円に税率を掛けた分だけです。支出そのものは法人のお金から出ていきます。
法人税の税率は、株式会社か合同会社かではなく、資本金の額や所得の金額の区分で決まります。つまり、経費で落とすことによる節税額は、その法人の所得の水準によって変わります。所得が出ていない年に経費を増やしても、その年の法人税は減りようがありません。
もう一つの前提は、法人の経費になるのは事業のための支出だけだということです。会社設立をしても、この基準は個人事業の場合と変わりません。変わるのは、法人と役員が別の人格になることで、法人から役員への支払いという形が使えるようになる点です。
サラリーマンが副業の延長で会社設立をすると、「生活費の一部を会社の経費にできる」という説明に出会うことがあります。この記事では、その説明のどこまでが正しく、どこからが要件の省略なのかを、自宅・車・交際費の順に確かめます。
会社設立による節税を考えるときは、経費で落とせる項目の数より、その支出が本当に事業に必要かを先に確かめてください。必要のない支出を増やしても、節税額より出ていくお金のほうが大きくなります。
出典No.5759 法人税の税率 (国税庁/2026年10月17日確認)
会社の経費で落とす理由が説明できないもの
法人が役員のために負担した支出のうち、事業のためと説明できないものは、国税庁の整理では役員に対する経済的利益として扱われます。経済的利益は給与として課税され、毎月おおむね一定でなければ定期同額給与にも当たらず、法人側で損金になりません。
| 国税庁が挙げる経済的利益の例 | どういう場合か |
|---|---|
| 資産の贈与・低額譲渡 | 役員に資産を贈与したり、時価より低い額で譲渡したりした場合 |
| 住宅の無償・低額提供 | 居住用の土地や家屋を無償や低額で提供した場合の、通常の賃貸料との差額 |
| 無利息・低利の貸付け | 通常の利率で計算した利息と、実際に受け取った利息との差額 |
| 個人的費用の負担 | 役員等の個人的な費用を法人が負担した場合のその額 |
| 社交団体の入会金等 | 役員が負担すべきものを法人が負担した場合 |
※ 一部を抜き出しています。全体は国税庁のページでご確認ください。
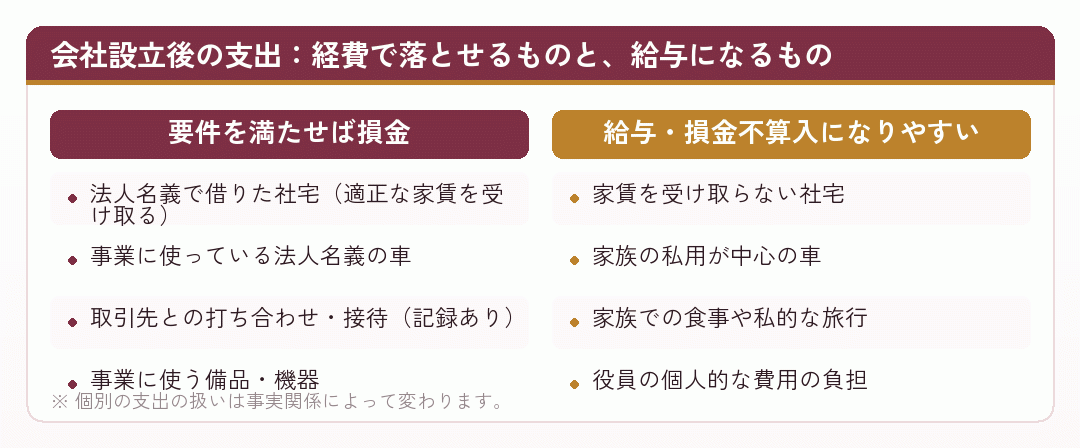
会社員が副業で会社設立をした場合、本業の給与で生活が成り立っていることが多いはずです。法人のお金で生活費を払う必要はもともと少ないのですから、法人の資金と個人の資金をはっきり分けるという原則は、むしろ守りやすいといえます。
会社設立の直後から法人の口座を開き、法人の支出はそこから払う形にしておくと、事業の支出と個人の支出が自然に分かれます。節税のつもりで私的な支出を混ぜると、否認されたときに加算税などが加わり、かえって負担が増えます。
出典No.5202 役員等に対する経済的利益 (国税庁/2026年10月17日確認)
自宅の家賃を経費にする:役員社宅という仕組み
自宅の家賃を会社の経費にする方法としてよく挙げられるのが、役員社宅です。法人が住居を借り上げ、それを役員に社宅として貸し付けます。法人が支払う家賃は損金になり、役員は一定の家賃を法人に支払います。
このサイトの既存の記事で整理しているとおり、前提になるのは三つです。契約の名義が法人であること、社宅に関する規程が整っていること、役員から適正な家賃を受け取っていること。
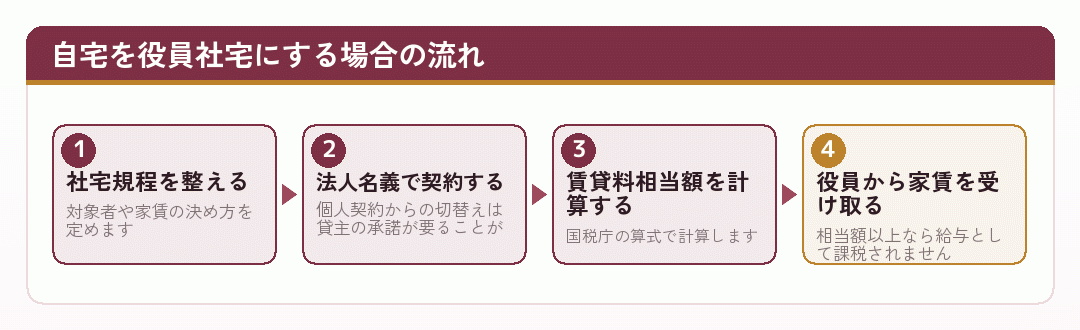
国税庁の案内では、現金で住宅手当を支給する場合や、入居者が直接契約して家賃を払っている場合は、社宅の貸与とは認められず、給与として課税されるとされています。つまり、個人名義の賃貸契約のまま、法人が家賃相当額を役員に渡すという形は社宅になりません。
サラリーマンがいま住んでいる賃貸住宅を社宅に切り替える場合、契約名義を法人に変える必要があり、賃貸借契約によっては貸主の承諾が要ります。手間と費用が生じますので、節税額と比べてから判断してください。
なお、会社設立をしたからといって、社宅の仕組みを使わなければならないわけではありません。手間に見合う節税になるかは、家賃の水準と法人の所得によって変わります。
出典No.2600 役員に社宅などを貸したとき (国税庁/2026年10月17日確認)
社宅の家賃はいくら受け取るか。賃貸料相当額の考え方
役員社宅で大事なのは、役員から受け取る家賃の額です。国税庁の案内によれば、役員から「賃貸料相当額」以上を受け取っていれば給与として課税されません。受け取る額が少ない場合は、その差額が給与として課税され、無償で貸した場合は賃貸料相当額の全額が給与になります。
| 住宅の区分 | 賃貸料相当額の考え方(国税庁 No.2600) |
|---|---|
| 小規模な住宅 | 建物の固定資産税の課税標準額×0.2%、12円×(総床面積㎡÷3.3)、敷地の固定資産税の課税標準額×0.22%の合計 |
| 小規模でない住宅(法人が借りたもの) | 法人が家主に払う家賃の50%と、自社所有の場合の算式による額のいずれか多いほう |
| 豪華社宅 | 算式は使わず、通常支払うべき使用料に相当する額 |
※ 小規模な住宅とは、法定耐用年数30年以下の建物で床面積132㎡以下、30年超の建物で99㎡以下のものです。豪華社宅は床面積240㎡超などで判断されます。
小規模な住宅の算式は、固定資産税の課税標準額をもとにしますので、実際の家賃とは別に計算することになります。課税標準額は貸主に確認するなどの手間が要ります。
会社員の場合、役員報酬をゼロにしている法人も多いはずです。その状態で社宅の家賃を法人が負担し、役員から相当額を受け取らなければ、報酬ゼロのつもりが実質的な給与の支給になります。社会保険や本業との関係にも影響しうる部分ですので、会社設立の前に税理士へ確認してください。
サラリーマンが会社設立をして社宅を検討する場合、賃貸料相当額の計算と家賃の受け取りを毎月続けられるかも確かめておいてください。会社設立の時点で規程と計算の根拠をそろえておくと、あとから説明に困りません。
出典No.2600 役員に社宅などを貸したとき (国税庁/2026年10月17日確認)
自宅の一部を事務所に使う場合と、持ち家の場合
副業の法人では、自宅の一室を事務所として使うことがよくあります。この場合、自宅の費用のうち事業に使った部分を分けて考えることになります。
個人事業の場合も、国税庁の案内のとおり事業所得は総収入金額から必要経費を差し引いて計算し、自宅の家賃や光熱費は事業に使った割合を按分して計上します。会社設立をしても、この「事業に使った部分だけ」という考え方は変わりません。按分は床面積や使用時間など合理的な基準で行い、その根拠を残してください。
持ち家の場合は、社宅の仕組みがそのままは使えません。このサイトの経費の範囲の記事で整理したとおり、自宅を法人に貸し付ける形は取れますが、そうすると個人側に不動産所得が生じ、法人から受け取る賃料に所得税がかかります。法人で損金になった分だけ個人で課税されるという関係になり、全体として節税になるかは条件によります。
サラリーマンの方は、本業でも在宅勤務をしていることがあります。同じ部屋を本業の在宅勤務と副業の法人の事務所に使っている場合、どちらの用途にどれだけ使っているかを説明できるようにしておく必要があります。本業のための支出を法人の経費にすることはできません。
会社設立のあと自宅を事務所として登記する場合も、按分の考え方は同じです。事務所として使っている実態があるかどうかが、節税の説明の土台になります。
出典No.1350 事業所得の課税のしくみ(事業所得) (国税庁/2026年10月17日確認)
車を経費にする:法人名義で持つと減価償却になる
車を会社の経費にする場合、まず押さえておきたいのは、買った年に代金の全額が経費になるわけではないということです。車は減価償却資産ですので、取得価額を使用できる期間にわたって配分していきます。
国税庁の案内では、減価償却とは、減価償却資産の取得に要した金額を一定の方法によって各年分に配分していく手続とされています。使用可能期間にあたるものとして、法定耐用年数が財務省令の別表に定められています。耐用年数や償却の方法は車の種類や新車・中古車で変わりますので、ここでは年数を示しません。
このサイトの既存の記事で整理しているとおり、法人の場合は、損金経理した金額のうち償却限度額に達するまでの金額が損金になる仕組みです。限度額の範囲で計上額を調整できる側面がありますが、償却を先送りしても取得価額の総額は変わらず、時期がずれるだけです。
車でいちばん問われるのは、事業に使っている実態です。法人名義の車を家族が私用で使うのが中心であれば、その利用は役員への経済的利益として扱われる可能性があります。事業で使った日付・行き先・目的を記録しておくことが、経費として説明するための材料になります。
サラリーマンが副業で会社設立をした場合、平日は本業に出勤していることが多く、法人の事業で車を使う場面はそれほど多くないかもしれません。通勤に使っている車を法人の車にするといった形は、本業のための利用が混ざるため説明が難しくなります。事業の中身と車の使い方が釣り合っているかを、先に確かめてください。
会社設立をして車を法人で持つかどうかは、節税額だけで決めないでください。保険や名義変更の手間、私用との区別の記録も含めて比べることが必要です。
出典No.2100 減価償却のあらまし (国税庁/2026年10月17日確認)
少額の備品と、少額減価償却資産の特例
パソコンや机、事業に使う機器など、車より小さな資産については、取得した年に一度に損金にできる特例があります。国税庁の案内によれば、青色申告書を提出する中小企業者等が、取得価額が一定額未満の減価償却資産を取得して事業に使った場合に、その取得価額を損金に算入できる、というものです。
- 対象
- 青色申告書を提出する中小企業者等(常時使用する従業員が400人以下など)
- 取得価額
- 40万円未満(2026年4月1日以後の取得分。それより前は30万円未満)
- 年間の上限
- 取得価額の合計300万円まで(事業年度が1年未満なら按分)
- 期間
- 2029年3月31日までに取得して事業に使ったもの
- 対象外
- 取得価額10万円未満のもの、一括償却資産の制度などを使うもの
この特例は青色申告が前提です。会社設立の直後に青色申告の承認申請を出しておかないと、第1期に使えないことがあります。会社員の方は登記と同時に届出の準備も進めておいてください。
ただし、特例があるからといって、必要のない備品を買えば節税になるわけではありません。損金になるのは支出した額であり、減るのは税率の分だけです。手元の現金はその分だけ減ります。決算の前に慌てて買い物をする形は、節税として効率がよいとはいえません。
会社設立の初年度は、どの資産をどの方法で処理するかを決める場面が多くなります。特例を使うかどうかも含めて、決算の前に税理士へ確認しておくと節税の効果を取りこぼしません。
出典No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例 (国税庁/2026年10月17日確認)
交際費の線引き。1人1万円以下の飲食と、800万円の枠
交際費は、国税庁の案内によれば、法人がその得意先、仕入先その他事業に関係のある者などに対する接待、供応、慰安、贈答などのために支出する費用です。相手が事業に関係のある者であることが前提で、家族との食事や友人との私的な会食は交際費ではなく、個人的な費用です。
飲食費のうち、参加した人数で割った1人当たりの金額が1万円以下のものは、一定の記録を残すことを条件に交際費等から除かれます。2024年3月31日以前に支出したものは5,000円以下が基準でした。
資本金が1億円以下の法人などについては、交際費等のうち損金にならない額の計算に特例があります。接待飲食費の50%を超える部分、または年800万円(事業年度の月数で按分)を超える部分のいずれかを損金不算入とする、という整理です。
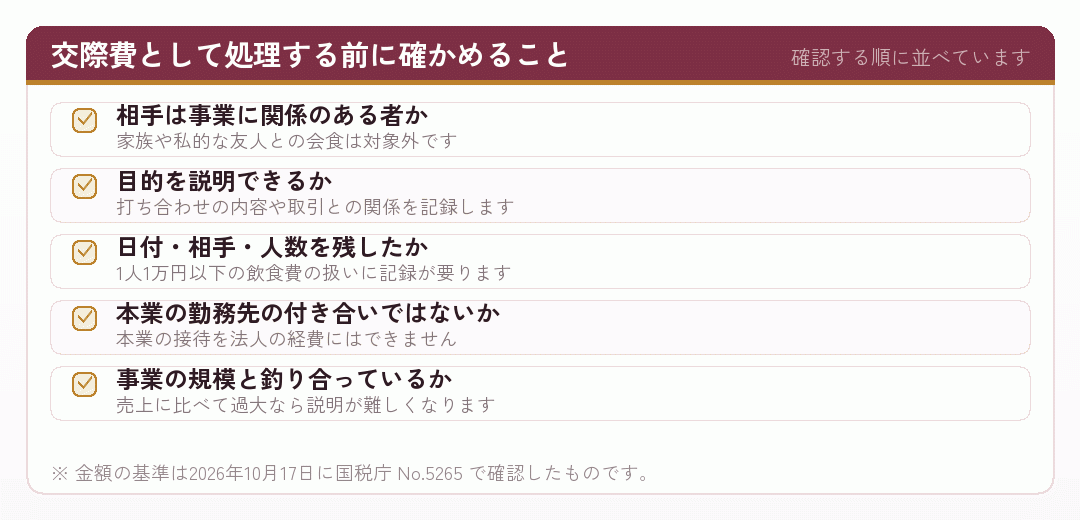
サラリーマンの副業法人では、本業の同僚との飲食と、副業の取引先との飲食が混ざりやすくなります。本業の付き合いは法人の事業とは関係がありません。会社設立をしたからといって飲食の支出が経費になるわけではないことを、改めて押さえておいてください。就業規則の確認と、個別の判断を税理士に相談することも忘れないでください。
会社設立をした会社員の方からは、交際費をどこまで使えるかという質問がよく出ます。ただ、節税の観点で見ても、交際費は支出した額の一部しか税が減らない支出です。事業に必要な範囲にとどめるのが基本です。
出典No.5265 交際費等の範囲と損金不算入額の計算 (国税庁/2026年10月17日確認)
「落とせるか」ではなく「説明できるか」で考える
会社設立をすると、役員社宅や法人名義の車、交際費といった仕組みが使えるようになります。ただし、どれも要件と線引きがあり、要件を外れた分は役員への給与として扱われます。
自宅の家賃なら契約名義と賃貸料相当額、車なら事業に使っている実態と減価償却、交際費なら相手と目的の記録。サラリーマンの方が本業のかたわらで運営する場合、この記録を続けられるかが分かれ目になります。
経費で落とすことは、払ったお金が戻ってくることではありません。節税額は税率の分だけです。判断に迷う支出は、その都度税理士に確認してください。
この記事は判断の材料になりましたか?