会社設立の経費はいつからか。設立前の準備費用・登記費用・印鑑代と、資本金の扱い
この記事が想定している方
副業や投資の受け皿として会社設立を準備しているサラリーマン・会社員の方に向けた記事です。定款の認証や登記の費用、印鑑代など、会社ができる前に払うお金が経費になるのかという疑問を扱います。
先に結論を申し上げると、設立のために通常必要な費用は、登記の日より前に払ったものでも法人の費用として整理できます。国税庁の法人税基本通達では、これを「創立費」という繰延資産として扱っています。
ただし、資本金は経費ではありませんし、設立費用を増やしても節税額が増えるわけではありません。個別の処理は税理士にご確認ください。
会社設立の経費はいつから認められるのか
会社設立を準備していると、「会社ができる前に払ったお金は経費になるのか」という疑問が出てきます。法人が生まれるのは登記の日ですから、その前の支出は法人とは関係がないように見えるためです。
国税庁の案内では、法人の設立の日は設立登記の日とされています。しかし、会社設立の準備は登記の前から始まります。定款を作る、公証役場で認証を受ける、登録免許税を納める。これらはすべて登記より前に支払うものです。
法人税基本通達8-1-1は、この点について考え方を示しています。法人がその設立のために通常必要と認められる費用を支出した場合、その費用を法人の負担とすることが定款等で定められていなくても、「創立費」に該当する、というものです。
つまり、問われるのは支払った日付ではなく、その支出が会社設立のために通常必要なものかどうかです。登記の前に払ったものでも、設立のための費用であれば法人の負担として整理できます。
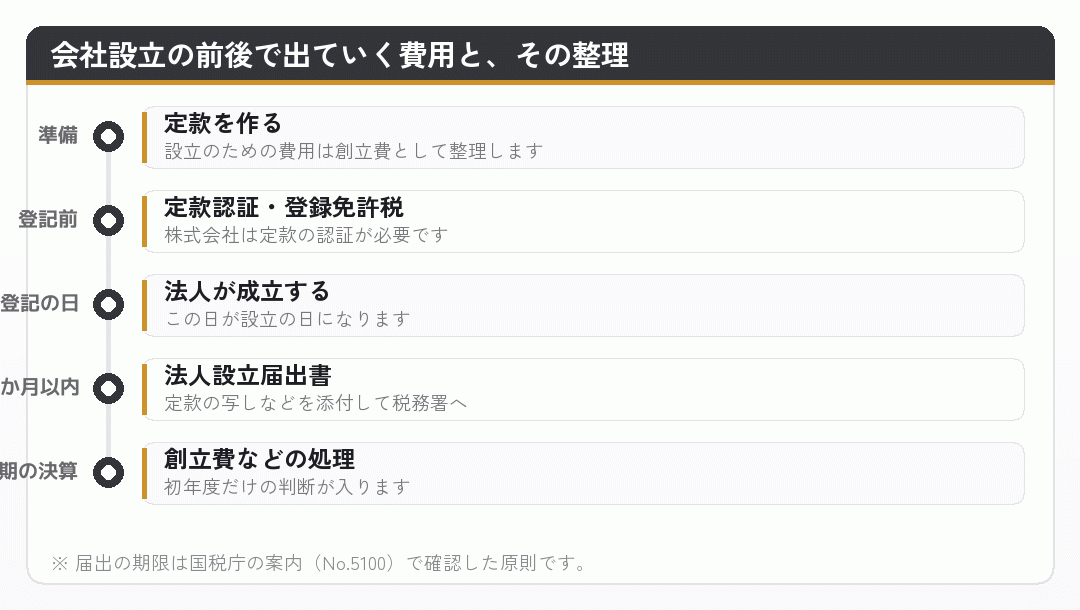
サラリーマンが副業の受け皿として会社設立をする場合、準備は平日の夜や休日に少しずつ進めることになります。そのぶん準備期間が長くなり、登記の前に払うお金も増えがちです。どの支出が設立のためのものだったのかを、あとから説明できるようにしておくことが大切になります。
出典法人税基本通達 第8章第1節 繰延資産の意義及び範囲等 (国税庁/2026年10月17日確認)
設立前の準備費用は「創立費」という繰延資産になる
会社設立のための費用は、法人税法施行令で「創立費」という区分に置かれています。通達の言葉では、「法人の設立のために支出する費用で、当該法人の負担に帰すべきもの」です。
創立費は、繰延資産の一つです。繰延資産とは、支出の効果がその年だけでなく先の期間にも及ぶものとして、いったん資産に計上する区分です。法人税基本通達でも、第8章「繰延資産の償却」の中で扱われています。
ここで大事なのは、定款に「設立費用は会社の負担とする」と書いていなくてもよいという点です。通達8-1-1は、定款等で定めていない場合でも、設立のために通常必要と認められる費用であれば創立費に該当するとしています。会社員の方が自分で定款を作る場合でも、この点で不利になることはありません。
- 区分
- 創立費(繰延資産)
- 根拠
- 法人税法施行令第14条第1項第1号、法人税基本通達8-1-1
- 要件
- 法人の設立のために通常必要と認められる費用であること
- 定款の定め
- 法人の負担とする旨の定めがなくても該当します
サラリーマンの方が誤解しやすいのは、「経費になる」と聞いて、払った年にすべて差し引けると考えてしまうことです。創立費は繰延資産ですから、扱いは通常の経費と同じではありません。節税の効果を見込むときも、いつ損金になるのかを含めて確認してください。
出典法人税基本通達 第8章第1節 繰延資産の意義及び範囲等 (国税庁/2026年10月17日確認)
登記費用・定款認証の費用はいくらかかり、どう扱うか
会社設立のための費用で金額が大きいのは、定款の認証と登録免許税です。どちらも設立のために欠かせない支出ですので、創立費の典型といえます。
日本公証人連合会の案内によれば、株式会社の定款認証の手数料は資本金の額等に応じて区分されており、100万円未満は3万円、100万円以上300万円未満は4万円、その他は5万円とされています。2026年12月1日からは改定され、資本金の額等が100万円未満で、発起人が3人以下の自然人であり、取締役会を設置しないなどの要件を満たすときは1万5,000円とされます。
紙の定款には収入印紙4万円が必要ですが、電子定款であれば不要です。合同会社は定款の認証が要りません。
登録免許税は、株式会社が資本金の額の0.7%で、これが15万円に満たないときは15万円です。合同会社は同じく0.7%で、6万円に満たないときは6万円です。
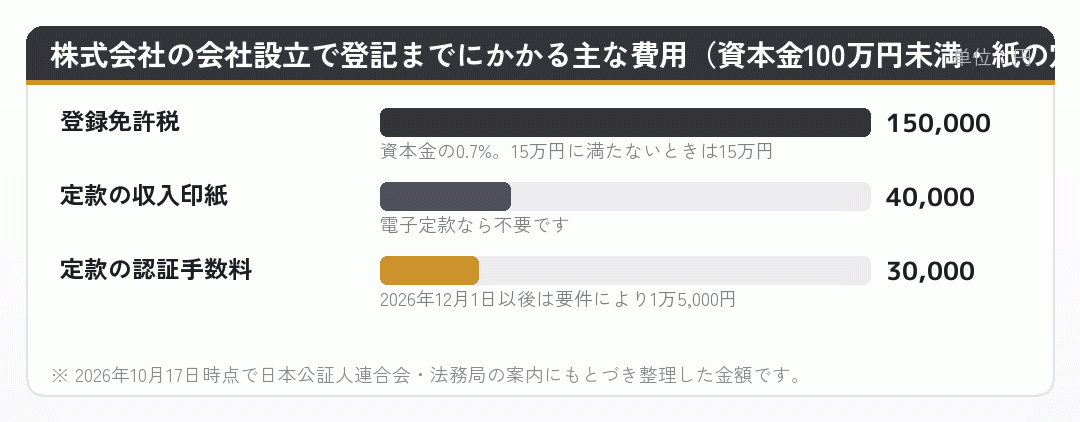
サラリーマンが会社設立をする場合、この金額は節税額から回収していくことになります。形態の選び方で数万円から十万円近くの差がつきますので、費用の扱いを考える前に、まず形態を決めておくのが順番です。
なお、株式会社と合同会社のどちらを選んでも、法人税の税率や節税の仕組みそのものはほぼ変わりません。違うのは、最初にかかる費用と毎年の手間です。会社設立の費用を節税の観点だけで比べるのではなく、続けやすさも含めて選んでください。
出典Q3. 定款の認証に要する費用、株式会社設立の費用等はいくらですか。 (日本公証人連合会/2026年10月17日確認)
印鑑代・証明書代など、細かな設立費用
定款と登録免許税のほかにも、会社設立の前後には細かな支出が続きます。法人の印鑑の作成、発起人や役員の印鑑証明書、登記が終わったあとの登記事項証明書や法人の印鑑証明書などです。
- 法人の印鑑の作成費用
- 発起人・役員の印鑑証明書の取得費用
- 定款の謄本の交付(株式会社の場合)
- 登記事項証明書・法人の印鑑証明書の取得費用
- 専門家に登記を依頼した場合の報酬
このサイトの資本金の記事でも触れたとおり、登記費用や印鑑の作成費用は、法人の設立に要する費用として整理できます。印鑑代だからといって特別な扱いがあるわけではなく、設立のために通常必要な支出かどうかで判断します。
注意したいのは、同じ証明書でも、取得した目的によって性質が変わることです。登記の申請に添付するための印鑑証明書は設立のための費用ですが、会社設立のあとに法人口座の開設や届出のために取る証明書は、設立後の事業の費用になります。
会社員の方は、平日に法務局や市区町村の窓口へ行く時間が限られます。証明書の取得は休日窓口やコンビニ交付を使う、オンライン申請を検討するなど、手段によって支出の形も変わります。どれも小さな金額ですが、設立のための費用としてまとめて記録しておくと、決算のときに迷いません。
出典商業・法人登記申請手続 (法務局/2026年10月17日確認)
資本金は経費にならない
会社設立のときにいちばん大きなお金を動かすのは、資本金の払い込みかもしれません。そのため「資本金も経費になるのか」と考える方がいますが、資本金は経費ではありません。
資本金は、会社が事業を始めるための元手として払い込むお金です。何かの対価として支払ったものではなく、会社の手元に入るお金です。払い込んだお金はそのまま事業に使えますので、そこから定款の認証や登記の費用を支払えば、その支払いのほうが設立のための費用になります。
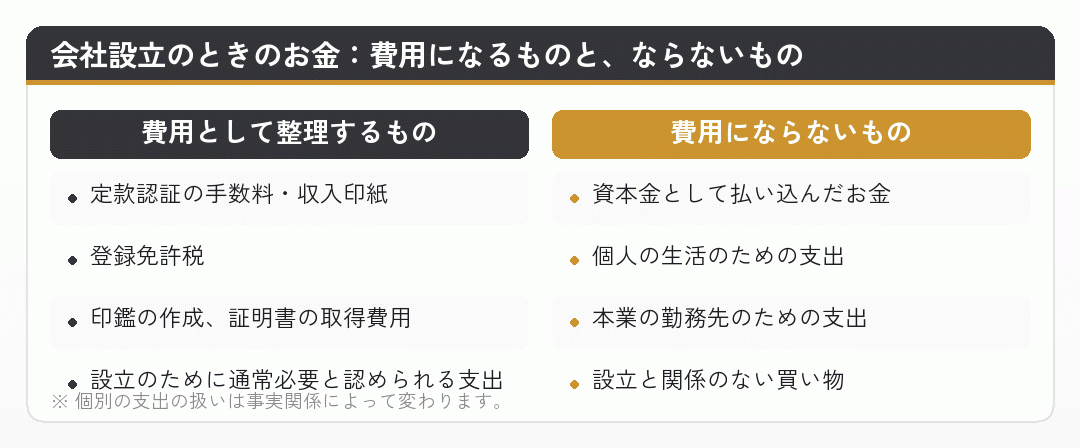
資本金の額は、むしろ毎年の固定費に影響します。総務省の資料で法人住民税の均等割の標準税率を確認すると、資本金等の額が1千万円以下で従業者数が50人以下の場合、都道府県民税2万円と市町村民税5万円で年7万円です。1千万円を超えると区分が上がります。
サラリーマンが節税を目的に会社設立をする場合、資本金を大きくしても経費は増えず、均等割の区分が上がれば固定費が増えるだけです。資本金は、設立直後の支払いと当面の運転資金をまかなえる額から考えるのが自然です。
会社員の方の場合、資本金の払い込みは自分の預金から行うことになります。生活に必要な資金まで法人に移すと、必要になったときに簡単には戻せません。節税のための会社設立であっても、資本金は無理のない額に収めてください。
出典地方税制度|法人住民税 (総務省/2026年10月17日確認)
設立後、事業を始めるまでの費用と初年度の届出
登記が終わると法人が成立し、そこから先の支出は法人の事業の費用として扱うことになります。ただし、会社設立の直後は、届出や口座の開設など、事業を本格的に始める前の準備がしばらく続きます。
国税庁の案内によれば、法人を設立したときは、設立の日(設立登記の日)以後2か月以内に法人設立届出書を提出し、定款等の写しを添付します。設立第1期から青色申告の承認を受けたい場合は、設立の日以後3か月を経過した日と第1期の事業年度終了の日のうち、いずれか早い日の前日までに申請書を出します。
| 届出 | 期限(国税庁の案内) |
|---|---|
| 法人設立届出書 | 設立の日以後2か月以内 |
| 青色申告の承認申請書(第1期から) | 設立の日以後3か月を経過した日と第1期末のいずれか早い日の前日まで |
| 事前確定届出給与に関する届出書 | 設立の日以後2か月を経過する日まで |
| 減価償却資産の償却方法などの届出書 | その事業年度の確定申告書の提出期限まで |
※ 期限が休日等に当たる場合は、休日等明けの日が期限になります。
このサイトの既存の記事でも触れているとおり、会社設立の初年度は、開業費の処理や減価償却の設定など、初回だけ発生する判断が入ります。ここを誤ると翌年以降にも影響しますので、初年度こそ専門家に見てもらう価値があります。
青色申告の承認は、節税の土台になる手続きです。期限を過ぎると第1期に間に合わないことがありますので、会社員の方は登記の申請と同時に届出の準備も進めておくと安心です。
出典No.5100 新設法人の届出書類 (国税庁/2026年10月17日確認)
サラリーマンが設立前から気をつける記録の残し方
会社設立の前は法人の口座がありませんので、設立のための費用はたいてい個人のお金で立て替えて払います。法人が成立したあとで、それを法人の負担として整理することになります。
このときに困るのが、個人の支出と区別がつかなくなることです。サラリーマンの方は、本業の通勤や仕事のための支出、家計の支出と同じ財布から払うことが多いため、どれが会社設立のための支出だったのかが、あとから分からなくなりがちです。
- 設立のための支出は、日付・相手先・内容・金額が分かる領収書を残す
- 何のための支出かを、その日のうちにメモしておく
- 法人の口座ができたら、以後の支出は法人の口座から払う
- 立て替えた分を法人の負担として精算した記録を残す
- 本業の勤務先のための支出は混ぜない
国税庁は、役員等の個人的費用を法人が負担した場合、その額は役員に対する経済的利益、つまり給与として扱われる考え方を示しています。設立のための費用ではない個人の支出を法人の費用に混ぜてしまうと、節税どころか、役員への給与として扱われる問題が生じます。
記録を残すことは、会社員が法人を運営するうえでの基本になります。設立前の領収書の整理から、その習慣を始めておくと、設立後の記帳も楽になります。
出典No.5202 役員等に対する経済的利益 (国税庁/2026年10月17日確認)
設立費用は節税額を増やすものではない
「会社設立の費用も経費になるから、実質的な負担は小さい」という説明を見かけることがあります。これは半分だけ正しい言い方です。
費用として計上できれば、その分だけ法人の所得が減り、法人税が減ります。ただし、減るのは税額のうち費用に見合う一部であって、払った金額が戻ってくるわけではありません。設立費用を増やせば節税になる、という関係にはならないという点を押さえてください。
また、会社設立の初年度は売上が小さく、法人に所得がほとんど出ないことも珍しくありません。その場合、創立費を計上しても、その年の法人税は減りようがありません。費用を計上する時期がいつになるかによって、効果の出方が変わります。
法人税の税率は、株式会社か合同会社かではなく、資本金の額や所得の金額の区分によって決まります。設立費用の扱いだけで節税額を見積もるのではなく、役員報酬や社会保険も含めた全体で考えることが必要です。
- 創立費設立のための費用は、登記の前に払ったものでも創立費として整理できます。
- 繰延資産創立費は繰延資産です。いつ損金にするかは税理士に確認します。
- 資本金資本金は払い込んだ元手であり、経費ではありません。
- 節税額設立費用を増やしても、節税額が増えるわけではありません。
サラリーマンが会社設立を考えるときは、設立費用の扱いよりも、毎年の固定費と本業との関係のほうが結果を大きく左右します。経費の範囲の考え方は会社設立と経費の記事一覧にまとめていますので、あわせてご確認ください。就業規則の確認と、個別の判断を税理士に相談することを忘れないでください。
出典No.5759 法人税の税率 (国税庁/2026年10月17日確認)
設立前の領収書から、法人の記録は始まっています
会社設立の経費は、登記の日から突然始まるものではありません。設立のために通常必要と認められる費用であれば、登記の前に払ったものも創立費として法人の負担に整理できます。
一方で、資本金は払い込んだ元手であって経費ではありません。設立費用の扱いは費用を計上する時期の話であり、節税額を大きくする手段ではないという点も押さえておいてください。
サラリーマンの方は、準備の段階から個人の支出と分けて記録を残すことが、あとの手間を減らします。償却の方法や初年度の処理は判断が分かれる部分ですので、税理士にご相談ください。
この記事は判断の材料になりましたか?